1、除尘设备行业市场规模分析
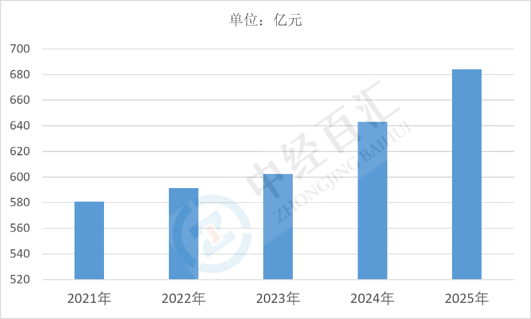
2025年,中国除尘设备行业市场规模达到684.11亿元,相较于此前行业规模实现稳步扩容,延续了近年来稳定增长的发展态势,整体市场体量持续壮大。从行业发展基底来看,除尘设备作为工业大气污染治理的核心装备,广泛应用于钢铁、水泥、焦化、有色冶炼、建材、电力等传统高耗能工业领域,同时逐步渗透新能源、半导体、生物制药等新兴产业领域,应用场景的持续拓宽为市场规模增长奠定了坚实基础。随着国内工业超低排放改造持续推进、存量设备迭代升级需求不断释放,叠加环保治理精细化、常态化发展趋势加持,行业摆脱了单一增量市场的增长模式,形成“新增设备采购+存量设备改造更新+运维服务”三位一体的市场增长格局,市场规模稳步攀升,行业发展韧性持续增强,已然成为环保装备领域的核心细分赛道之一。
图表:2021-2025年中国除尘设备行业市场规模情况
数据来源:中经百汇研究中心
2、除尘设备行业核心驱动因素分析
中国除尘设备行业市场规模的稳步增长,是政策监管、产业升级、技术迭代、下游需求扩容多重因素共同驱动的结果。
政策层面,国家持续深化大气污染防治工作,《空气质量持续改善行动计划》等一系列环保政策落地实施,持续收紧各行业粉尘、烟气排放标准,针对钢铁、焦化、玻璃、有色等非电重点行业的超低排放改造要求全面落地,倒逼工业企业淘汰老旧低效除尘设备,加大新型高效除尘设备的采购与改造投入,为行业带来持续稳定的刚性市场需求,构成行业增长的核心政策底座。
产业层面,国内传统工业转型升级进程加快,高耗能、高污染企业绿色化改造提速,存量除尘设备节能化、智能化、超低排放升级需求集中释放,形成庞大的存量更新市场;同时新能源、半导体、生物医药等战略性新兴产业快速发展,这类产业对生产环境洁净度、粉尘控制精度要求极高,催生了高精度、模块化、智能化除尘设备的新增需求,进一步拓宽了行业市场空间。
技术层面,行业技术迭代速度持续加快,布袋除尘、滤筒除尘、智能集成除尘等先进技术不断成熟,物联网、大数据、智能传感技术与除尘设备深度融合,推动除尘设备从单一治理设备向一体化智能治理解决方案升级,设备治理效率、稳定性、节能性大幅提升,适配了各行业精细化环保治理需求,加速了老旧设备的替代进程,有效激活市场增量。
此外,国内环保产业体系不断完善,除尘设备产业链配套持续成熟,生产成本稳步优化,产品性价比持续提升,同时国内企业加速布局海外市场,依托“一带一路”建设契机,拓展中东、非洲、东南亚等海外工业化建设市场,海外出口需求成为行业规模增长的全新增量动力。
3、除尘设备行业未来增长预判
未来中国除尘设备行业将持续保持稳健增长态势,市场规模将稳步扩容,行业整体进入高质量、稳增速的发展新阶段,增长模式从单一政策驱动转向政策约束、产业升级、技术创新、海外拓展多重动力协同驱动。短期来看,国内非电行业超低排放改造仍有余量,钢铁、焦化、建材等传统行业存量设备改造升级需求将持续释放,为行业提供稳定的基本盘支撑;同时国内工业生产常态化、基建投资稳步推进,将持续带动新增除尘设备刚需,保障行业规模平稳增长。中长期来看,双碳目标持续推进、环保治理常态化精细化发展,将持续倒逼工业企业深化绿色生产改造,除尘设备更新迭代周期持续缩短,存量替换市场持续活跃;而新能源、高端制造、精密加工等新兴产业的持续扩张,将持续创造高端除尘设备增量需求,推动行业产品结构向高端化、智能化、精密化升级,带动行业附加值与市场规模同步提升。与此同时,行业技术创新将持续赋能发展,智能除尘、节能除尘、模块化除尘技术的持续突破,以及一体化环保运维服务模式的普及,将推动行业从设备销售向“设备+服务”综合业态转型,打开全新增长空间。此外,国内除尘企业全球化布局加速,海外新兴市场工业化建设带来的除尘设备需求持续增长,将成为行业规模扩容的重要补充力量。整体来看,行业增速将保持平稳向好态势,市场集中度将持续提升,龙头企业凭借技术、产品、服务优势持续抢占市场份额,行业整体将摆脱粗放式增长,逐步实现高质量可持续发展。
更多研究内容点击详见中经百汇编撰的《中国除尘设备行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


