1、光伏逆变器出货体量保持高位,光储核心设备产业优势凸显
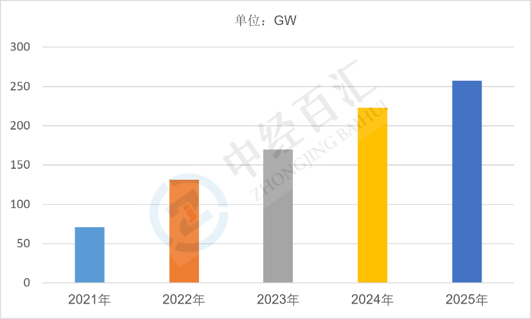
2025年,中国逆变器出货量达257.2GW,行业整体出货规模维持高位运行,作为光伏、储能系统的核心电力转换设备,逆变器承担电能变换、稳压并网、智能调控的关键功能,广泛应用于集中式光伏电站、分布式光伏、户用储能、大型储能电站及各类新能源发电场景。依托国内完整的光储产业链配套、成熟的生产制造体系与技术迭代优势,我国逆变器产能、出货量稳居全球领先地位,兼顾国内新能源装机刚需与海外市场出口需求,行业产业规模与市场活力持续保持高位。
图表:2021-2025年中国逆变器出货量情况
数据来源:中经百汇研究中心
2、逆变器核心驱动因素分析
(1)国内光伏装机持续扩容,夯实行业基本盘。在双碳政策持续落地、能源结构加速转型背景下,国内集中式地面光伏电站、工商业分布式光伏、户用光伏建设稳步推进,全年新增光伏装机规模保持高位,直接带动配套逆变器设备的刚性采购需求,为行业出货量增长提供最核心的内需支撑。
(2)储能产业高速爆发,打开全新增量空间。新型储能商业化落地提速,电网侧、电源侧、用户侧储能项目大规模建设,储能逆变器作为储能系统关键核心设备,需求持续放量。储能场景的快速普及,打破传统光伏单一应用局限,成为拉动逆变器出货规模增长的重要新增动力。
(3)海外市场需求旺盛,出口拉动效应显著。全球新能源转型节奏加快,海外多国持续加大光伏与储能项目投资,我国逆变器企业凭借技术先进、性价比高、供应链稳定的优势,持续抢占全球市场份额,出口订单持续充足,外需成为支撑行业高出货量的关键支柱。
(4)产品技术迭代升级,替换需求持续释放。组串式、大功率、智能化逆变器技术持续迭代,转换效率、安全性能、智能运维能力不断提升,老旧低效逆变器设备更新替换需求逐步显现,存量设备迭代更新叠加新增项目装机,双向助力行业出货规模扩容。
(5)行业国产替代深化,本土产能充分释放。国内逆变器企业技术壁垒持续突破,产品性能、稳定性全面对标国际头部品牌,依托本土化服务、成本优势实现全面国产替代,本土产能利用率持续走高,保障行业出货量稳定释放。
3、逆变器未来增长预判
(1)行业出货整体维持稳健增长,增长韧性持续凸显。中长期来看,全球能源转型大趋势不变,国内光伏常态化装机、储能规模化发展持续推进,叠加海外新兴市场新能源需求持续释放,逆变器整体出货规模将保持稳步增长态势,行业基本盘稳固。
(2)产品结构持续优化,大功率智能化成主流趋势。行业产品结构加速迭代,大功率组串式逆变器、储能专用逆变器占比持续提升,小功率低效产品逐步出清。具备智能运维、安全防护、并网适配、数字化管控功能的高端产品成为市场主流,推动行业从规模增长向质量增长转型。
(3)市场集中度持续提升,龙头出货优势强化。行业竞争格局逐步优化,头部企业凭借技术研发、产能规模、渠道资源、品牌优势持续抢占海内外市场,中小厂商竞争压力加剧,市场份额逐步向头部集中,行业集约化、规模化发展特征愈发明显。
(4)应用场景持续拓宽,长期增长空间充足。随着风电、氢能、微电网、虚拟电厂等新型电力系统场景快速发展,逆变器应用边界持续拓宽,叠加电力设备更新周期到来,存量替换与新增需求双向发力,支撑行业长期稳定出货。
更多研究内容点击详见中经百汇编撰的《中国光伏逆变器行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


