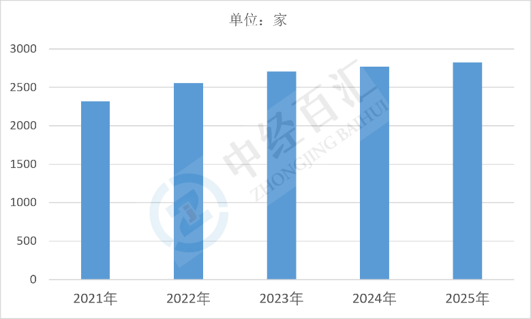
2025年全国物流园区数量约2825家,行业节点布局持续完善,园区数量在稳步抬升后进入平台期。需求端由制造业集群、电商与跨境贸易共同支撑,发展重心则从增量建设转向存量整合与功能升级。
1、物流园区数量分析:总量稳步抬升至平台期,区域与类型结构分化明显
2025年全国物流园区数量约2825家,总体呈现"总量稳步增长、增速逐步放缓"的特征。从区域分布看,华东、中南地区园区数量最为集中,依托长三角与珠三角的制造业基础、港口群与消费市场,形成高密度园区网络;华北、西南次之,分别对应京津冀的商贸流通与西南的农产品、矿产流通需求;西北与东北地区园区数量相对较少,但单体规模较大,多承担大宗商品中转与边境口岸功能。从类型看,综合服务型园区占比最高,具备仓储、分拨、配送、信息与配套服务能力;货运枢纽型与生产服务型园区依托港口、铁路货场与工业园区布局;商贸服务型园区围绕批发市场与电商仓配建设;口岸服务型园区集中于边境与沿海开放节点。近年来新增项目明显放缓,部分区域出现园区空置率高、功能同质化、配套不完善的问题,行业已从"铺点扩面"转向"盘活存量、提升运营",数量增长不再是衡量行业发展的主要指标。
图表:2021-2025年全国物流园区数量
数据来源:中国物流与采购联合会、中经百汇研究中心
2、物流园区核心驱动因素分析:产业布局、流通需求与政策供给共同塑造供给格局
(1)制造业集群与产业转移带动园区布局调整。装备制造、汽车零部件、电子、化工与新能源产业在特定区域形成集群,需要配套的原材料仓储、成品分拨与供应链服务,生产服务型园区随之集聚于工业园区周边。产业向中西部转移的过程中,迁入地同步规划物流节点,使园区数量在区域间重新分配,也解释了中西部园区增速相对较快的现象。
(2)电商与即时零售重塑仓配网络密度。线上零售规模扩张使电商仓、区域分拨中心与前置仓需求增加,头部平台与快递企业在城市群周边建设大型仓配园区,形成以消费市场为中心的网络布局。即时零售与同城配送的发展进一步增加了城市近郊中小型节点的需求,推动园区从单一仓储向仓配一体、快进快出的模式演进。
(3)多式联运与枢纽体系建设引导节点集中。国家物流枢纽布局、多式联运示范工程与铁路专用线建设,推动园区向港口、铁路货场、机场等交通枢纽集聚,形成"枢纽+园区"的空间组织方式。具备多式联运条件的园区在货物集散与中转效率上具有明显优势,引导新增投资集中于枢纽节点而非分散布点。
(4)冷链、跨境与专业物流催生专项园区需求。生鲜电商、医药冷链与预制菜产业带动冷库与冷链园区建设;跨境电商综试区、保税物流中心与海外仓布局带动口岸型、保税型园区扩张;危化品、汽车、大宗商品等专业领域也形成专门化园区。专业园区的技术要求与投资门槛更高,其增长使园区类型结构从综合型向专业化分化。
(5)地方规划与土地供给构成数量增长的直接条件。物流园区属重资产项目,用地规模大、选址要求高,地方国土空间规划、物流业发展规划与土地指标供给直接决定项目能否落地。部分地方出于招商引资与税收考虑推动园区建设,也在部分地区造成超前布局与重复建设,使园区数量的增长带有一定的行政推动色彩,与真实需求不完全匹配。
(6)运营收益与空置压力反向抑制新增供给。园区投资回收周期长,租金水平与入驻率决定项目可行性。在部分区域仓储供给过剩、租金下行的背景下,新增项目收益率下降,社会资本投资意愿减弱,园区数量增长因此放缓。存量园区的改造升级、功能调整与兼并整合,逐步取代新建成为行业主要活动,这也是数量进入平台期的直接原因。
3、物流园区发展趋势分析:存量优化与功能升级成为主线,智慧化绿色化加速渗透
(1)增量建设放缓,存量盘活与整合成为主流。在供给相对饱和、租金承压的环境下,行业新增项目明显减少,重心转向低效园区的改造提升、闲置资产盘活与跨主体兼并整合。通过功能重组、业态调整与运营升级提高既有园区的利用率,成为行业提升效率的主要路径,园区数量将趋于稳定而质量持续改善。
(2)智慧化改造从单点应用走向系统集成。自动化立体库、AGV搬运、智能分拣、物联网感知与数字孪生管理在园区中加速普及,仓储管理系统与运输调度系统打通,实现出入库、库存、车辆与人员的全流程可视。智慧化不仅提升作业效率与准确率,也使园区具备数据服务能力,为入驻企业提供库存优化与运输协同等增值服务。
(3)绿色低碳与新能源配套成为建设标配。园区屋顶光伏、储能设施、新能源充电桩与换电站的配置逐步普及,电动重卡与新能源配送车辆的应用推动园区能源结构转型;绿色仓储标准、能耗监测与碳核算体系逐步建立。绿色化既是政策要求,也成为园区吸引品牌客户与降低长期运营成本的手段。
(4)从场地出租转向供应链一体化服务。园区运营方的收入结构从以租金为主,向仓储托管、流通加工、配送履约、供应链金融与数据服务延伸,通过提供一体化服务提升单位面积产出与客户黏性。园区角色由"空间提供者"转变为"供应链服务组织者",这一转变决定了园区的长期盈利能力。
(5)区域统筹与网络协同替代分散布点。城市群与都市圈的物流设施统筹规划加强,通过枢纽、园区与配送节点的层级分工避免重复建设;园区之间通过信息系统与业务协同形成网络,实现干线运输与城市配送的高效衔接。区域协同的深化将抑制无序新建,提升整体网络的运行效率。
(6)专业化与柔性化适配新兴产业需求。面对新能源、生物医药、跨境电商与预制菜等新兴产业的特殊需求,园区在温控、危化品管理、保税功能与柔性作业上持续细分,形成专业化服务能力。专业化园区通过精准匹配产业需求获得更高入驻率与租金水平,也将推动园区类型结构进一步分化。
更多研究内容详见中经百汇编撰的《中国物流园区行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


