1、工业涂料市场规模小幅回落,行业进入结构调整周期
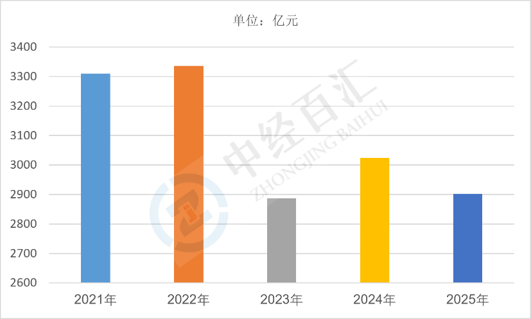
2025年,中国工业涂料(含工业木器漆)市场规模同比下降4.0%,整体市场规模达到2902亿元。工业涂料作为制造业配套核心材料,广泛应用于工业制造、木器家具、装备防腐、汽车、家电、通用机械等众多下游领域,是涂料行业体量最大的细分板块之一。2025年受部分下游传统制造业需求疲软、终端产品价格下行、行业去库存节奏加快等因素影响,市场整体规模出现阶段性收缩,但行业整体产业底盘稳固,依旧维持近三千亿级庞大市场体量,呈现总量微调、结构优化的运行特征。
图表:2021-2025年中国工业涂料行业市场规模情况
数据来源:中经百汇研究中心
2、工业涂料行业市场发展现状分析
(1)整体市场总量短期承压,细分赛道分化显著。当前工业涂料行业整体需求呈现结构性分化态势,传统家具、普通机械、低端家电等传统领域需求有所下滑,拖累行业整体市场规模;但高端装备防腐、新能源配套、轨道交通、精密器械等高端细分领域需求保持稳健增长,有效对冲部分传统市场下行压力,行业逐步告别普涨格局,细分领域差异化发展特征凸显。
(2)行业绿色转型持续深化,产品迭代速度加快。在环保政策持续收紧、绿色生产标准不断升级的背景下,高VOC、高污染溶剂型工业涂料持续受限,水性涂料、粉末涂料、高固含涂料等环保型工业产品渗透率持续提升。行业企业持续淘汰落后产能,聚焦环保化、低能耗产品升级,绿色低碳成为行业生产与产品迭代的核心标准。
(3)国产替代进程提速,市场竞争格局持续优化。国内工业涂料企业技术研发能力持续提升,产品性能、稳定性逐步对标外资品牌,在中低端及大部分中端市场实现全面替代,国产品牌市场占比持续提升。同时行业竞争逐步从低价同质化竞争,转向技术、品质、服务、定制化配套的综合竞争,头部企业品牌优势逐步凸显。
(4)行业盈利结构改善,提质增效成为发展主线。尽管2025年行业整体市场规模小幅下滑,但行业通过产品结构升级、高端产品放量、精细化成本管控,整体盈利水平稳步提升,逐步摆脱“重规模、轻效益”的发展模式,行业发展重心全面转向高质量、高附加值的精细化运营。
3、工业涂料行业未来走势预判
(1)市场规模降幅逐步收窄,整体回归平稳增长态势。未来国内工业涂料行业短期调整态势将逐步结束,随着下游制造业复苏、设备更新政策落地、高端制造产业持续扩容,行业整体需求将稳步修复,市场规模同比降幅持续收窄,后续将逐步回归稳健增长节奏,行业整体运行韧性持续增强。
(2)产品结构持续升级,高端细分成为核心增量。行业增长重心将全面向新能源、高端装备、精密制造、绿色家居等高端赛道倾斜,适配高端场景的防腐、耐候、功能性工业涂料需求持续放量,传统低端涂料产能持续出清,行业整体产品附加值、技术壁垒不断提升,结构性增长红利持续释放。
(3)行业集中度稳步提升,龙头效应持续凸显。随着环保、技术、资质门槛持续提高,中小作坊式企业逐步被市场淘汰,市场资源、优质订单持续向研发能力强、产品体系完善、合规经营的头部企业集中,行业集约化、规模化发展趋势明显,产业格局持续优化。
(4)绿色智能化转型常态化,产业发展质量持续提升。水性化、粉末化、无溶剂化等绿色涂料将成为行业主流产品,同时智能制造、数字化涂装配套持续普及,推动工业涂料生产、施工全流程提质增效,行业将实现规模企稳回升、结构持续优化、效益稳步提升的高质量发展格局。
更多研究内容点击详见中经百汇编撰的《中国工业涂料行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


