1、企业整体营收规模体量庞大,业务结构呈现多元化格局
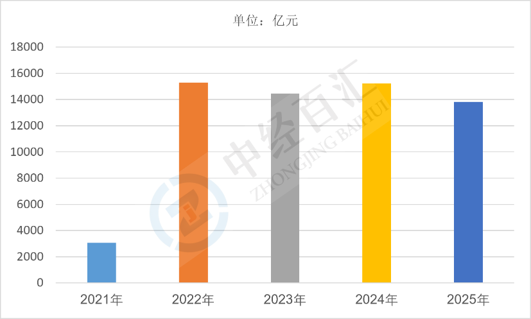
2025年末,全国参与统计的工程造价咨询企业营业收入合计13830.29亿元,整体经营规模保持庞大体量,行业综合经营实力雄厚。从业务结构来看,行业收入来源覆盖工程造价咨询、招标代理、工程咨询、工程监理、勘察设计及其他配套业务,业务布局呈现多元协同发展特征。其中其他类型业务收入占比最高,成为行业营收核心支撑,而传统咨询、监理、招标、设计等专业工程服务业务形成有效补充,反映出工程造价咨询企业普遍向综合型工程服务企业转型,单一咨询主业占比持续偏低,综合业务布局成为行业主流发展模式。
图表:2021-2025年中国工程造价咨询企业营业收入
数据来源:国家住建部、中经百汇研究中心
2、造价咨询主业收入占比偏低,传统核心业务稳步稳健运行
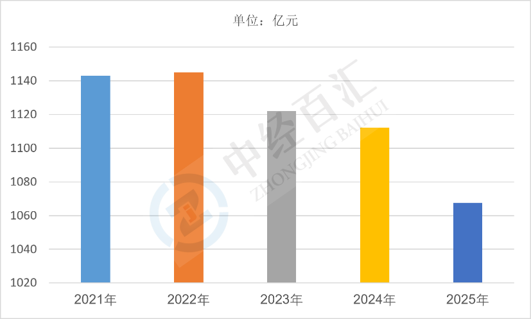
2025年行业工程造价咨询业务收入1067.38亿元,在企业总营收中占比7.7%,作为行业传统核心主业,造价咨询业务保持稳定营收规模,是企业基础性、刚需性服务板块。在工程建设全过程管控、投资成本管控、项目预决算审核等市场需求支撑下,传统造价咨询业务需求持续存续、收入保持平稳,但受行业综合化转型影响,主业收入贡献度相对有限,行业逐步摆脱单一造价咨询依赖,形成“主业筑基、多元增收”的经营结构。
图表:2021-2025年中国工程造价咨询企业工程造价咨询业务收入
数据来源:国家住建部、中经百汇研究中心
3、工程造价咨询行业整体发展走势分析
(1)行业综合化转型持续深化,单一主业属性持续弱化。未来工程造价咨询企业将持续推进全产业链布局,依托原有造价专业优势,延伸拓展招标代理、工程监理、勘察设计、项目管理等配套业务,进一步提升综合服务能力。传统单一造价咨询业务占比或将维持低位,综合工程服务将成为企业营收增长的核心发力点,行业彻底告别单一化经营模式。
(2)数字化、智慧化重塑传统造价服务模式。随着BIM技术、大数据算量、智能造价审核、全过程数字化管控系统的普及,传统人工算量、计价、审核模式加速迭代,造价咨询服务效率、精准度大幅提升。数字化转型将推动行业淘汰粗放式、低附加值的基础算量业务,倒逼企业向精细化造价管控、全过程投资控制等高附加值服务升级。
(3)行业规范化升级,市场竞争趋于良性高质量发展。行业监管体系持续完善,针对低价竞争、服务同质化、资质管理不规范等问题的整治力度持续加大,行业竞争逐步从价格竞争转向技术、服务、品牌、综合能力竞争。小型单一业务企业生存压力加大,具备全链条服务能力、技术实力雄厚的头部企业市场份额持续提升,行业集中度稳步上行。
(4)全过程工程咨询成为核心发展赛道。在政策引导与市场需求驱动下,碎片化的分段式工程服务逐步整合,全过程、一体化工程咨询服务模式快速普及。造价咨询将深度融入项目全生命周期,从单一预决算环节,延伸至项目前期策划、过程管控、竣工结算、运维评估全流程,服务价值与行业发展空间持续拓宽。
更多研究内容点击详见中经百汇编撰的《中国工程造价咨询行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


