1、工程塑料市场规模持续扩容,高端新材料产业地位稳固
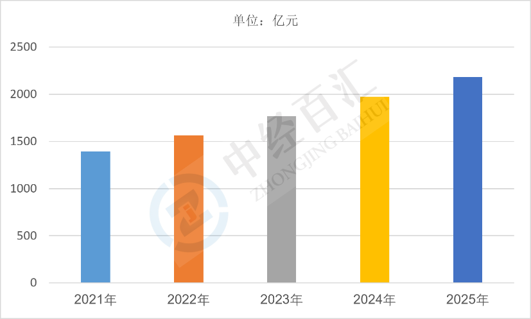
2025年,中国工程塑料行业市场规模约2183.4亿元,行业整体保持稳健扩容态势,作为高端高分子新材料核心品类,工程塑料凭借高强度、耐高低温、耐腐蚀、轻量化等优异性能,广泛替代传统金属、通用塑料材料,全面应用于汽车制造、电子电器、新能源、家电、轨道交通、医疗器械等高端制造领域。国内工程塑料产业链配套日趋成熟,基础合成、改性加工、成品应用全链条协同发展,国产替代进程持续提速,行业整体规模化、产业化水平稳步提升,成为支撑我国先进制造业转型升级的关键基础材料产业。
图表:2021-2025年中国工程塑料行业市场规模情况
数据来源:中经百汇研究中心
2、工程塑料行业核心驱动因素分析
(1)新能源汽车轻量化需求爆发,拉动核心材料增量。新能源汽车产业高速发展,车身结构件、内外饰、电池模组、电控部件对轻量化、高强度工程塑料需求大幅提升,相较于金属材料,工程塑料可有效降低整车能耗、提升续航能力,是汽车轻量化升级的核心材料,持续释放大规模刚性需求,成为行业增长核心动力。
(2)电子电器与高端制造产业升级带动品质迭代。5G通信设备、智能终端、智能家居、精密电器、工业机器人等高端制造产业持续迭代,对耐高温、阻燃、绝缘、高精度的高端工程塑料需求持续增长,倒逼行业高端产品产能扩张与技术升级,推动行业整体产值稳步提升。
(3)国产替代加速,自主供应链逐步完善。国内工程塑料行业持续突破海外技术垄断,聚酰胺、聚碳酸酯、聚甲醛等主流品类产能持续释放,产品性能逐步对标进口产品,叠加性价比与供应链稳定优势,下游企业国产化替代意愿增强,大幅拓宽国内市场空间,推动行业规模持续扩容。
(4)政策赋能新材料产业,助力行业提质发展。国家持续出台新材料产业扶持政策,鼓励高端工程塑料、改性塑料研发与产业化落地,支持关键材料自主可控,同时绿色低碳政策推动行业淘汰高耗能低端产能,引导产业向高端化、精细化、绿色化转型,为行业高质量增长提供政策支撑。
(5)下游新兴应用场景持续拓宽市场边界。光伏组件、储能设备、低空经济装备、医疗耗材、轨道交通等新兴领域快速发展,不断创造工程塑料全新应用需求,打破传统应用市场瓶颈,持续挖掘行业增量空间,保障行业长期稳定增长。
更多研究内容点击详见中经百汇编撰的《中国工程塑料行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


