1、监理合同额规模保持高位,行业项目储备基础扎实
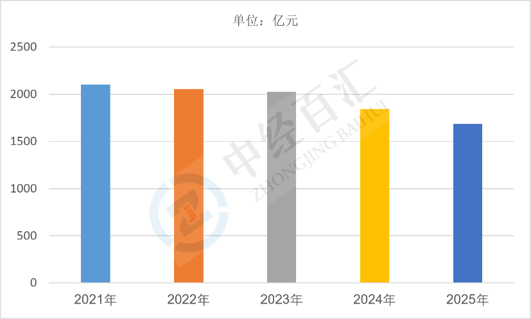
2025年,全国工程监理企业工程监理合同额达1685.20亿元,行业整体订单储备体量保持高位,充分体现国内基建工程、房建项目、市政改造、交通水利等领域第三方监理服务需求充足。随着工程建设规范化、质量安全监管常态化推进,工程项目强制监理制度持续落地,各类新建、改扩建、更新改造项目持续释放监理订单,为行业经营发展提供稳固的项目储备支撑,行业整体市场需求韧性较强。
图表:2021-2025年中国工程监理企业工程监理合同额
数据来源:国家住建部、中经百汇研究中心
2、监理营业收入稳步兑现,行业经营转化能力持续稳定
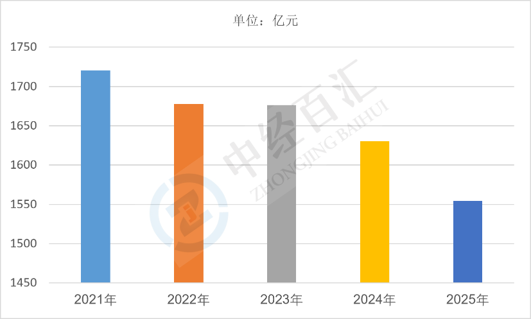
2025年全国工程监理企业实现工程监理营业收入1554.7亿元,营收规模与合同储备体量相匹配,订单转化效率保持稳定。营收主要来源于在建项目监理服务回款、竣工项目结算、常态化工程管控服务,覆盖房屋建筑、市政公用、交通、水利、机电等多类工程领域,反映出国内工程监理行业服务落地能力持续增强,主营业务变现体系成熟,行业整体经营运行稳健。
图表:2021-2025年中国工程监理企业工程监理营业收入
数据来源:国家住建部、中经百汇研究中心
3、工程监理行业业务未来走势分析
(1)行业规范化持续深化,收费与竞争体系不断优化。未来行业监管将持续收紧,监理低价恶性竞争现象得到有效遏制,监理收费规范性、合理性显著提升,行业逐步摆脱粗放低价竞争模式。同时监理权责边界进一步清晰,企业回归质量安全管控核心职能,剥离冗余辅助性工作,大幅提升专业服务价值与行业经营质量。
(2)业务模式加速转型,全过程咨询成为主流升级方向。传统单一施工阶段监理业务增长空间逐步收窄,行业整体向全过程工程咨询转型,服务链条向前期设计咨询、中期施工管控、后期运维评估延伸。监理企业逐步打造集项目管理、造价咨询、招标代理、工程监理于一体的综合服务能力,业务附加值持续提升。
(3)数字化智慧化全面落地,重塑行业服务形态。在科技赋能驱动下,BIM技术、无人机巡检、智能传感监测、AI风险预警、大数据管控等数字化技术广泛应用于监理场景,替代传统人工巡查、纸质台账管理模式,实现工程质量、安全、进度、投资的全流程数字化可追溯管控,智慧监理成为行业提质增效的核心抓手。
(4)市场结构持续优化,行业集中度稳步提升。随着资质、技术、人员、数字化能力门槛持续提高,中小型单一业务监理企业竞争压力加大,头部合规化、综合型、数字化企业凭借服务优势持续抢占市场份额。同时城市更新、绿色建筑、新基建、水利交通重大工程等新兴场景持续释放高端监理需求,推动行业整体向高质量、专业化、集约化方向发展。
更多研究内容点击详见中经百汇编撰的《中国工程监理行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


