1、钢结构产量维持高位,装配式建筑产业基础雄厚
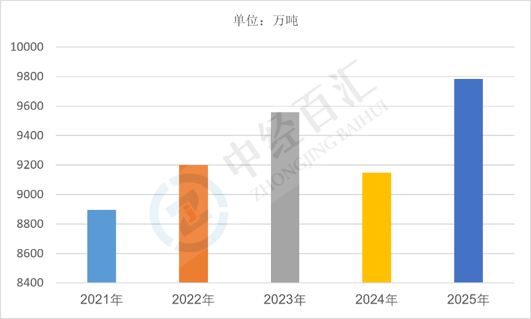
2025年中国钢结构产量约9784万吨,国内钢结构产业依托完备的钢铁原材料供应链与成熟加工制造体系,形成规模化生产能力,产品类型涵盖建筑钢结构、桥梁钢结构、塔桅钢结构、容器钢结构等,广泛应用于工业厂房、大型场馆、交通基建、新能源配套建筑等领域,相较于传统混凝土结构,钢结构具备自重轻、施工速度快、可循环利用等特点,在国内基建与装配式建筑推广背景下,行业持续保持较大的产量规模,是现代建筑工业化的重要支撑板块。
图表:2021-2025年中国钢结构产量情况
数据来源:中经百汇研究中心
2、钢结构核心驱动因素分析
(1)装配式建筑政策持续推进,拉动建筑领域钢结构需求。国家大力推广装配式建筑、绿色建筑发展,多地出台相关扶持政策鼓励建筑钢结构应用,在公共建筑、保障性住房项目中钢结构使用比例持续提升,直接带动钢结构构件加工产能释放,支撑产量保持高位。
(2)新能源基建投资落地,催生大量钢结构配套需求。风电塔筒、光伏支架、储能厂房等新能源项目持续建设,该类项目大量采用钢结构构件,成为钢结构行业重要的新增需求来源,有效对冲传统地产需求波动,带动行业产量增长。
(3)交通基础设施建设持续发力,扩大钢结构应用场景。跨江跨海大桥、高铁站房、交通枢纽等重大工程加速落地,钢结构凭借跨度大、抗震性能好的优势,在大型交通工程中应用不断增加,拉动桥梁与交通枢纽类钢结构订单增长。
(4)产业配套完善与加工工艺升级,保障产能稳定输出。国内钢铁原材料供给充足,钢结构加工装备、焊接、防腐等工艺持续优化,头部钢结构企业规模化生产基地不断扩建,构件预制化加工能力提升,保障行业整体产量稳定释放。
3、行业向绿色化、高附加值方向转型
未来中国钢结构总产量大概率维持稳健态势,总量高速增长空间有限,行业发展重心由单纯追求产量规模转向结构优化。新能源、市政基建、低空经济配套等领域将成为主要增量来源,高强钢、耐候钢等高端钢结构产品占比持续提升,同时行业向着低碳、可循环的绿色制造方向发展,落后小作坊产能持续出清,行业整体实现产量平稳、产品附加值提升的高质量发展。
更多研究内容点击详见中经百汇编撰的《中国钢结构行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


