1、干电池总产量保持高位产出,国内稳居全球核心生产基地
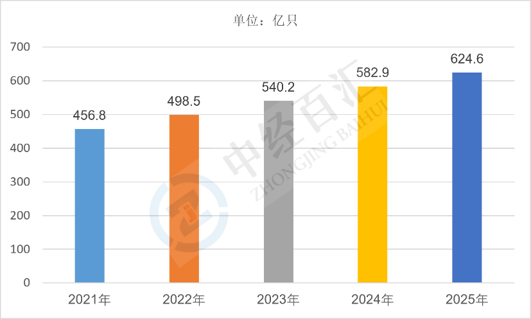
2025年中国干电池产量约624.6亿只,行业整体产能释放充分,延续规模化、大批量生产格局,国内作为全球最大的干电池生产与出口国,产能与产量规模长期位居世界首位。干电池作为一次性基础电源,包含碳性锌锰电池、碱性锌锰电池等主流品类,广泛适配民用小家电、智能家居、安防设备、医疗器械、户外用品及各类小型电子终端,凭借低成本、即装即用、无需充电的优势,形成刚性消费基础,稳定的内需市场与旺盛的外贸出口需求,共同支撑行业持续维持高产量水平。
图表:2021-2025年中国干电池产量情况
数据来源:中经百汇研究中心
2、干电池核心驱动因素分析
(1)民用小型电子消费品刚需稳定,夯实行业产出基本盘。家用遥控器、手电筒、玩具、小型厨卫电器、智能传感设备等日常消费品保有量庞大,替换式干电池需求高频且稳定,居民日常消费、家庭用品迭代更新持续产生补货需求,为干电池持续高产提供扎实的内需支撑。
(2)海外出口市场需求旺盛,拉动产能持续释放。全球新兴市场小家电、民用电子设备普及率持续提升,叠加国内干电池性价比优势显著、供应链配套成熟,出口订单长期保持高位,大量产能用于外销输出,成为推动总产量维持高位的核心增量动力。
(3)物联网与智能硬件普及催生新增用电需求。随着物联网终端、无线传感设备、户外安防器材、便携医疗设备快速普及,此类设备多适配一次性干电池供电,新型应用场景持续拓宽行业需求边界,带动干电池产量稳步提升。
(4)产业技术升级与环保标准完善,保障产能稳定输出。国内干电池行业无汞化生产技术全面普及,生产工艺成熟、良品率高,同时行业规范化、绿色化生产标准落地,淘汰高污染落后产能,头部企业规模化生产优势凸显,有效保障行业整体产能稳定、高效释放。
3、行业产量稳中有调,产品结构向高端碱性电池持续优化
未来中国干电池总产量将维持平稳运行态势,整体产量大幅波动空间有限,行业发展重心从单纯数量增产转向产品结构升级。传统普通碳性电池占比逐步回落,长续航、高适配、更环保的碱性干电池渗透率持续提升,同时行业智能化生产水平不断提高,节能化、绿色化生产成为主流;叠加海外高端市场认证壁垒提升与国内消费升级,行业将逐步实现低端产能出清、高端产能扩容,整体呈现产量稳定、结构优化、附加值提升的高质量发展格局。
更多研究内容点击详见中经百汇编撰的《中国干电池分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


