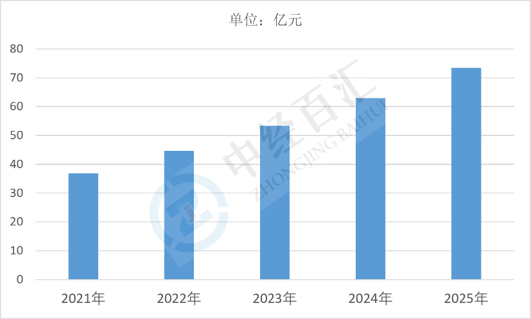
2025年中国压力变送器行业市场规模约73.48亿元,行业总体平稳增长。流程工业的仪表更新、智能化改造与国产替代构成主要支撑,高精度与数字化产品是未来价值增长的核心方向。
1、压力变送器行业市场规模分析:规模平稳扩张,工业测量需求构成基本盘
2025年中国压力变送器行业市场规模约73.48亿元。压力变送器是将压力信号转换为标准电信号(如4-20mA、HART、Profibus-PA、FF现场总线)输出的工业测量仪表,按原理分为电容式、扩散硅式、压阻式、压电式、陶瓷电容式与差压式,按用途分为表压、绝压与差压变送器,广泛用于石油化工、电力、冶金、水务、制药、食品饮料、造纸与环保等流程行业。行业上游为传感器芯体(硅压阻芯片、陶瓷电容芯体)、变送器专用电路、膜片与隔离充灌液、法兰与壳体材料,高端芯体仍部分依赖进口;中游为整机制造与校准标定,下游以工程项目配套与存量替换为主。国内市场呈现"中低端竞争充分、高端被外资主导"的结构:国产企业在中低压、通用型与水务环保等场景已占优势,高精度差压、耐高温高压与卫生型产品仍以国际品牌为主。需求与工业投资、装置检修周期及安全环保改造高度相关,市场规模的增长呈现跟随工业景气波动的特征。
图表:2021-2025年中国压力变送器行业市场规模情况
数据来源:中经百汇研究中心
2、压力变送器行业核心驱动因素分析:工业更新、智能升级与国产替代共同推动
(1)流程工业仪表更新换代形成稳定替换需求。压力变送器是流程工业中用量最大的测量仪表之一,单套装置配套数量多、分布于塔器、管道、反应器与储罐各环节。仪表存在明确的校准周期与使用寿命,到期更换与检修备件构成持续性需求;老旧装置的技术改造与安全环保升级,往往带动整批仪表的同步替换,为行业提供不易受短期投资波动影响的基本盘。
(2)智能制造与工业自动化提升仪表配置密度。流程行业的自动化率提升、无人值守站与远程监控的推广,要求更密集的压力测点与更高的信号可靠性;DCS、SIS与工业互联网平台的部署,使仪表从"单点测量"转向"数据节点",对通讯协议、诊断功能与长期稳定性提出更高要求。配置密度与性能要求的提升直接抬高了单位装置的仪表价值量。
(3)安全环保监管趋严拉动高可靠性产品需求。化工安全、功能安全(SIL)认证、防爆等级与环保排放在线监测的要求趋严,使高风险场景必须采用具备认证资质的高可靠变送器,并配套冗余配置与在线诊断。合规性要求提高了产品的技术门槛与单价,也扩大了具备认证能力企业的市场空间,低端产品在关键测点被逐步排除。
(4)国产替代推进扩大国内企业可及市场。国产企业在芯体封装、温漂补偿、长期稳定性与批量一致性上持续改进,凭借价格、交期与本地服务优势,在市政水务、电力、冶金、环保与一般化工场景中替代进口;部分企业通过合资、技术引进与自研芯体切入中高端。国产替代既扩大了国内企业的销量,也压低了整体价格水平,形成"量增价降"的规模扩张路径。
(5)新兴应用场景拓宽需求边界。新能源(锂电材料、光伏、氢能)、半导体制造、生物医药、冷链与数据中心等新兴领域,对压力测量提出洁净、卫生、微压与高纯介质等差异化要求,催生卫生型、微差压与高纯型产品的增量需求。新兴行业的产能建设为仪表企业提供了传统流程行业之外的成长空间。
(6)水务、燃气与市政管网建设带来分散需求。城市供水与排水管网、燃气管网、供热系统的监测与漏损管理,需要大量压力变送器与配套采集终端;智慧水务与管网数字化改造提高了测点覆盖密度。这类需求单体规模小但项目数量多、区域分散,为中小仪表企业提供了稳定的订单来源,也推动了低功耗与无线传输产品的应用。
3、压力变送器行业未来增长预判:总量温和增长,高端化与数字化决定价值增量
(1)市场规模随工业投资节奏温和增长。压力变送器的需求与流程行业资本开支、装置检修与技改计划紧密相关,在工业投资总体平稳、部分传统行业产能扩张放缓的背景下,行业总量难以高速扩张。增长将主要来自存量装置的更新替换、配置密度提升与新兴行业配套,整体呈现温和增长、周期波动的态势。
(2)高端产品占比提升带动价值量增长。高精度差压、耐高温高压、卫生型与功能安全认证产品的需求增速高于通用型产品,其在石化关键测点、制药洁净工艺与半导体高纯场景中的应用扩大。产品结构向高端迁移,可在总量增长有限的情况下提升行业收入与毛利水平,也是国产企业突破天花板的主要路径。
(3)数字化与智能化成为产品竞争核心。带HART、现场总线与无线通讯能力,具备自诊断、远程组态与预测性维护功能的智能变送器将逐步替代模拟型产品;仪表与工业互联网平台、资产管理系统的一体化集成成为项目标配。数字化能力不仅提升单价,也改变行业竞争方式,从单机性能转向系统兼容性与数据服务能力。
(4)国产替代向高精度与关键测点延伸。国产企业在通用与中端市场已具备较强竞争力,未来增量主要来自高端差压、极端工况与安全仪表系统配套等此前由外资主导的领域。突破依赖芯体自主化、长期稳定性验证与行业认证积累,进程渐进,但一旦切入关键测点,将带来较高的客户黏性与替换收益。
(5)价格竞争持续,行业利润率面临压力。中低端产品同质化明显、产能充裕,招标比价与国产替代的价格效应使单价长期承压;原材料与进口芯体成本波动难以完全传导。行业将呈现"销量增长、单价与毛利承压"的组合,盈利改善更多依赖产品结构升级、芯体自制与服务增值,而非终端提价。
(6)供应链自主化与认证能力构成长期壁垒。高端芯体、专用电路与特殊膜片材料的自主供应能力,决定企业在极端工况产品上的成本与交付优势;功能安全、防爆、计量与行业准入认证的积累周期长、投入大,构成新进入者的实质门槛。具备供应链纵深与认证储备的企业,将在高端市场获得更稳定的份额与定价能力。
更多研究内容详见中经百汇编撰的《中国压力变送器行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


