2025年小额贷款公司贷款余额约7145.86亿元,同比减少约387.39亿元,行业延续收缩态势。监管趋严、杠杆受限与客群质量下沉构成主要拖累,未来行业将沿"减量提质、优胜劣汰、转型分化"方向演化。
1、小额贷款公司贷款余额分析:规模持续压降,行业进入存量收缩阶段
2025年小额贷款公司贷款余额约7145.86亿元,同比减少约387.39亿元,按上年余额测算降幅约5.14%,余额相当于上年的94.86%。小额贷款公司是由自然人、企业法人与其他社会组织投资设立、不吸收公众存款、经营小额贷款业务的小型金融组织,服务对象以小微企业、个体工商户、"三农"主体与个人消费客户为主,具有"小额、分散、短期、灵活"的特征。近年来全国小贷公司数量与从业人数持续下降,贷款余额自历史高位逐步回落,2025年的继续减少表明行业仍处于出清与收缩通道:一方面机构数量减少带来存量业务自然萎缩,另一方面在监管评级、杠杆与资金来源约束下,部分机构主动压降规模、退出市场。余额的区域分布集中于东部与中南等经济活跃地区,业务形态上网络小额贷款公司的整顿退出对总量影响明显,传统区域性小贷的余额相对稳定但增量有限。整体看,余额下降不是单一年度的波动,而是行业定位重构过程中的趋势性收缩。
图表:2021-2025年小额贷款公司贷款余额
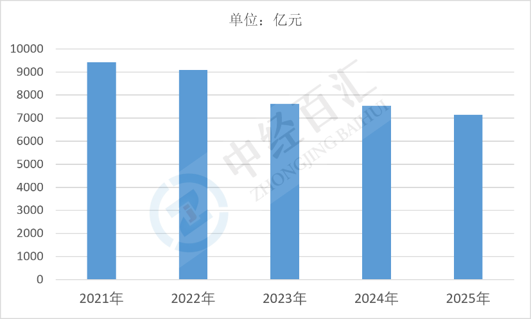
数据来源:中国人民银行、中经百汇研究中心
2、小额贷款公司未来走势分析:减量提质、分化转型成为主线
(1)机构数量继续减少,行业集中度被动提升。在监管评级、注册资本与合规成本要求下,无实际经营能力、股东支持不足与风险资产偏高的机构将加速退出或被清退;网络小贷的跨区域业务空间收窄,部分机构转为区域性经营或注销。机构减少使存量资源向合规稳健、资本实力较强的头部机构集中,行业总体规模难以回升,但单体机构的平均质量与合规水平提升。
(2)监管框架定型,业务边界趋于清晰。小贷公司被纳入地方金融组织监管体系,杠杆率、融资渠道、利率上限、单户上限与跨区域经营均有明确约束,资金来源限于自有资金与合规融入资金,不得吸收存款、不得违规助贷。监管的确定性与严格性并存,使依靠高杠杆扩张的模式不再可行,行业回归"以自有资本做小额信贷"的本源,规模扩张速度将长期低于历史上行期。
(3)客群质量与风险成本决定存续能力。小贷客户以缺乏银行授信覆盖的长尾群体为主,抗风险能力弱,在经济下行与居民收入承压阶段,逾期与不良压力上升,风险成本侵蚀利润。能够在获客、风控与贷后管理上形成数据能力和线下尽调能力的机构,可通过更精细的定价与额度控制维持可持续经营;风控薄弱的机构将在不良暴露中失去资本补充能力。
(4)与银行、消费金融及助贷平台的竞合重塑业务模式。银行普惠小微业务下沉、消费金融公司扩张与互联网平台助贷的兴起,挤压了小贷公司的传统客群与利差空间。部分小贷公司转向为银行与平台提供获客、担保、贷后服务等配套角色,或以联合贷款方式参与;也有机构收缩至本地产业链、商圈与农业场景,以地缘信息优势维持客户黏性。业务模式的分化将决定不同机构的生存空间。
(5)科技投入与合规成本构成规模门槛。反洗钱、征信接入、数据安全与消费者权益保护要求提高,系统建设与合规人力的固定投入对小机构形成明显负担,规模不足难以摊薄成本。数字化能力同时是提升审批效率与降低运营成本的手段,其"高投入门槛+高效率收益"的特征将进一步拉开头部与尾部机构的差距。
(6)转型方向多元化,部分机构退出金融业务。可行的转型路径包括:深耕本地小微与"三农"场景做专业化信贷;转为以供应链金融、票据与保理等配套服务为主;股东资源支持下转向产业服务或类金融服务;不具备持续经营条件的机构依法注销、转让牌照或并入其他金融组织。行业未来不是一个统一扩张的市场,而是少量专业机构+大量退出机构的组合。
(7)总体判断:余额低位趋稳,结构性机会大于总量机会。在监管边界明确、客群风险偏高与竞争中挤出的共同作用下,贷款余额短期仍将承压,中期在存量出清后趋于低位稳定,出现总量快速反弹的概率较低。行业价值更多体现在合规经营的专业机构对长尾客群的补充性服务上,规模增长应让位于资产质量与可持续盈利。
更多研究内容详见中经百汇编撰的《中国小额贷款行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


