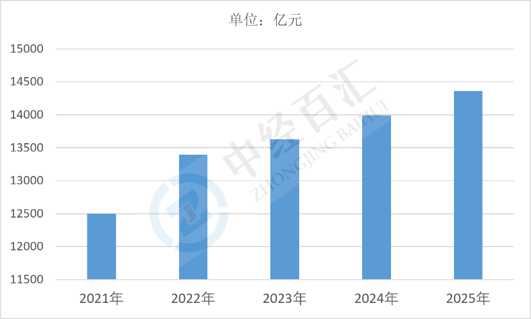
2025年中国休闲食品行业市场规模约14361.2亿元,行业保持稳健扩张。品类多元、渠道碎片化与消费场景日常化是规模增长的基础,健康化、性价比与渠道效率将决定未来的增长质量。
1、休闲食品行业市场规模分析:规模体量庞大,品类与渠道共同支撑扩张
2025年中国休闲食品行业市场规模约14361.2亿元。休闲食品指在正餐之外、以休闲消费为目的的包装或散装食品,主要品类包括烘焙与膨化食品、坚果炒货、糖果巧克力、饼干、肉制品与卤味、蜜饯果干、海味零食、休闲豆制品、冷冻即食与预制小食、代餐与能量棒等。行业呈现"品类多元、品牌分散、渠道碎片化"的特征:上游为农产品与食品原料,中游为加工制造,下游通过商超、便利店、零食量贩店、电商与直播、社区团购与即时零售触达消费者。近年来量贩零食渠道快速扩张,以高性价比与高频上新吸引价格敏感客群,推动行业总量增长的同时压低了整体价格带;电商与内容平台则承接新品首发与冲动消费。市场集中度偏低,头部品牌在各细分品类中形成优势,区域性品牌与白牌产品依托渠道下沉获得空间,行业规模的增长更多由渠道扩张与新品迭代驱动,而非单一品牌的份额提升。
图表:2021-2025年中国休闲食品行业市场规模情况
数据来源:中经百汇研究中心
2、休闲食品行业核心驱动因素分析:消费场景日常化、渠道扩容与产品创新共同拉动
(1)消费频次提升与场景日常化扩大基础需求。休闲食品的消费场景由节庆、待客、送礼扩展到办公加餐、通勤解馋、追剧夜宵、户外露营与运动补给,消费频次与人均消费量随之上升。零食的"小额、高频、低决策"属性使其对可支配收入波动的敏感度低于耐用品与餐饮大额支出,在消费整体谨慎的环境下仍具韧性,构成规模增长的稳定底盘。
(2)量贩零食渠道扩张带来新增量并重塑价格体系。零食量贩店通过工厂直采、去中间环节与高周转实现低价,门店数量快速增加并向县域与社区下沉,显著提高了零食的可获得性与购买频次。这一渠道同时压低终端价格带、缩短新品上架周期,使总量扩张与单价下行并存,行业规模的增长更多体现为销量驱动而非提价驱动。
(3)电商、直播与即时零售拓展触达与转化效率。内容电商与直播带货通过达人推荐与场景化展示降低新品的认知门槛,缩短从种草到成交的链路;即时零售与社区团购满足"临时想吃"的即时需求,扩展了夜间与碎片化时段的消费。渠道的多元化提高了单店覆盖之外的市场渗透率,也加剧了价格与促销的透明化竞争。
(4)健康化与功能化产品创新创造结构性增量。低糖、低脂、高蛋白、无添加、清洁标签与药食同源概念的产品受到追捧,坚果、冻干果蔬、高蛋白肉干、代餐棒与功能性软糖等品类快速增长;消费者从"吃口味"转向"吃成分",推动企业以配方升级替代单纯的口味竞争。健康化提升了产品的单价与复购,也提高了对原料品质与工艺的要求。
(5)国潮与地域风味创新激活细分品类。中式烘焙、新中式糕点、地方特色卤味、区域名小吃零食化与国潮联名包装,将地域饮食文化转化为可标准化的包装商品,形成了新的品类入口。口味的地域化与季节化(如节令糕点、时令果干)既提高了消费频次,也强化了礼赠与社交属性,为行业提供了差异化竞争空间。
(6)供应链规模化与代工体系支撑低成本快速上新。国内农产品原料供应充足、代工产能充裕,企业可以较低投入完成新品试产与小批量上市;自动化生产线与冷链物流的完善提高了品质稳定性与铺货效率。供应链能力使"高频上新、快速迭代"成为行业常态,也导致产品同质化加剧与生命周期缩短。
(7)下沉市场与年轻客群构成增量客群基础。县域与乡镇市场的零食消费习惯正在形成,量贩渠道与电商物流的下沉降低了获取成本;Z世代与年轻家庭对零食品类的接受度高、尝新意愿强,愿意为情绪价值与包装设计付费。新增客群的扩张支撑了行业总量的持续增长,但其价格敏感性也限制单价提升空间。
3、休闲食品行业未来增长预判:总量温和扩张,结构升级与效率竞争决定胜负
(1)规模保持温和增长,增速随渠道红利递减而放缓。量贩渠道的快速铺店阶段逐步进入加密与整合期,新增门店带来的边际增量下降;电商流量成本上升,获客难度加大。总量增长将更多依赖人均消费量提升与品类渗透,行业增速难以维持高速扩张,呈现温和增长、结构分化的态势。
(2)价格带下移与性价比竞争延续,毛利空间承压。量贩渠道以低价为核心竞争力,倒逼品牌方压缩渠道加价与包装成本;消费者比价便利、促销常态化,使提价能力受限。行业将长期处于"销量增长、单价承压"的组合,企业盈利更多依赖供应链效率、产品差异化与自有品牌占比,而非终端提价。
(3)健康化从概念走向配方与标准的实质升级。低糖低脂、清洁标签、营养成分标示与功能宣称将逐步规范化,消费者对配料表的审视更为严格。能够提供可信的成分方案、透明供应链与第三方认证的企业将获得溢价;仅靠概念营销的产品面临淘汰。健康化将从可选卖点变为品类准入的基本条件。
(4)渠道融合与自有品牌崛起改变竞争格局。量贩系统、商超与电商平台发展自有品牌,直接对接工厂、压缩品牌溢价,对传统品牌形成替代压力;同时品牌方通过直营电商、私域与会员体系强化用户黏性。行业竞争将由"品牌—经销商—终端"的链条式结构,转向"制造能力—渠道效率—用户运营"的多点竞争。
(5)品类结构向高附加值与小包装、场景化方向调整。坚果、冻干、蛋白类与功能零食的占比提升,传统高糖高油的膨化与糖果品类增速放缓;小包装、单人份与场景组合装适应独居、办公与户外需求,提高单价与毛利。结构升级带来的价值增长将部分对冲销量增速的放缓。
(6)食品安全与合规成本上升,加速行业出清。标签标识、添加剂使用、生产许可与供应链溯源的要求趋严,抽检与舆情风险对品牌的冲击放大。合规与品质投入提高了中小企业的生存门槛,代工体系的规范化也压缩了低质低价产品的空间,行业集中度有望在细分品类内提升。
(7)出口与国际化提供辅助增量但非主线。中式零食、坚果与调味小食通过跨境电商与海外华人渠道拓展国际市场,部分企业布局东南亚产能与本地渠道。出口有助于消化产能与提升品牌影响,但受口味适配、标准差异与物流成本约束,短期内难以成为规模增长的主要来源。
更多研究内容详见中经百汇编撰的《中国休闲食品行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


