【本月特点】
天然橡胶价格下跌
图表:2023-2026年7月天然橡胶价格走势图
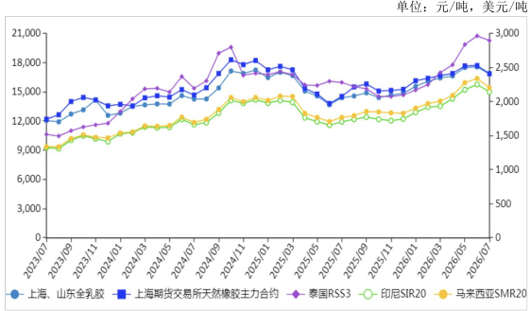
资料来源:农业农村部
【后期走势】
国内外产区逐步进入高产期,原料收购价明显 高于上年同期,新增供应较为充足。国内乘用车产销量仍未
恢复到上年同期水平,半钢轮胎库存水平相对偏高,一定程 度抑制天然橡胶需求。预计后期天然橡胶价格震荡偏弱运行。
【详情】
(一)天然橡胶新增供应较为充足。云南产区降雨偏多, 有效割胶天数偏少,新增原料供给较为有限。海南产区、泰
国等东南亚主产区气候条件总体有利于割胶生产,原料收购 价格处于较高水平,7月份泰国中央市场原料收购均价同比
涨40.3%,提振胶农生产积极性,天然橡胶供应较为充足。 据天然橡胶生产国联合会(ANRPC)预测,2026年全球产 量1533.7 万吨,较上年增2.4%。
(二)现货价格下跌。据卓创资讯监测,7月份山东地 区轮胎企业全钢胎平均开工负荷63.9%,环比减3.0个百分 点,国内半钢轮胎生产企业开工负荷69.1%,环比减4.6个
百分点,轮胎行业对天然橡胶的需求减弱,整体呈供强需弱 格局,引致现货价格下跌。国内市场,7月份全乳胶上海、 山东市场均价每吨16861元,环比跌4.1%,同比涨17.0%; 混合胶山东市场均价每吨16670元,环比跌4.1%,同比涨 16.6%。东南亚市场,泰国RSS3均价每吨2899美元,折人 民币每吨19633元,环比跌2.3%,同比涨26.9%;印尼SIR20 均价每吨2144美元,折人民币每吨14520元,环比跌4.9%, 同比涨25.7%;马来西亚SMR20均价每吨2205美元,折人 民币每吨14933元,环比跌5.9%,同比涨24.6%。
(三)期货价格涨跌不一。7月份,国内合成橡胶现货 均价每吨12410元,环比跌3.5%。发达经济体汽车市场较活
跃,据全球汽车市场情报和预测公司LMCAutomotive报告, 6 月份美国轻型汽车销量137万辆,同比增8.4%,西欧140 万辆,同比增10.8%,日本41.8万辆,同比增7.3%,支撑日 本期货价格略涨。7月份,上海期货交易所天然橡胶主力合
约(2609)收盘每吨16893元,环比跌4.7%,同比涨16.1%。 大阪证券交易所(OSE)橡胶主力合约(2609)收盘均价每 千克426日元,折人民币每吨17640元,环比涨0.5%,同比 涨32.9%。
(四)1—6月累计,天然橡胶和混合橡胶进口量同比均
减少。国内乘用车产销量仍未恢复至上年同期水平,1—6月累计产量1066万辆,同比减5.9%,销量1272万辆,同比减6.0%,半钢轮胎配套需求量减少,减弱天然橡胶需求。据海关统计,6月份我国进口天然橡胶20.87万吨,环比增12.3%,同比增17.2%;进口混合橡胶25.97万吨,环比增16.7%,同比减7.5%。1—6月累计,进口天然橡胶140.50万吨,同比减3.5%,进口额25.90亿美元,同比减6.4%;进口混合橡胶164.21万吨,同比减0.3%,进口额31.39亿美元,同比减3.1%。
(五)预计后期天然橡胶价格震荡偏弱运行。供给面,国内外产区逐步进入高产期,原料收购价偏高带动胶农割胶和生产投入积极性,预计新增供应相对充足。需求面,美国等经济体汽车销售预期较好,我国重型卡车、大型客车等商用车产销量以及公路货物周转量持续增长,带动全钢轮胎配套和替换需求,拉动天然橡胶需求。今年以来乘用车累计产销量同比仍未实现增长,半钢轮胎成品库存处于较高水平,轮胎企业开工率相对较低;天然橡胶与合成橡胶价差较大,全乳胶比丁苯橡胶每吨高约3000元,一定程度上抑制天然橡胶需求。综合判断,预期后期天然橡胶价格震荡偏弱运行。


