【本月特点】
禽肉价格小幅上涨
图表:2023-2026年7月禽肉价格走势图
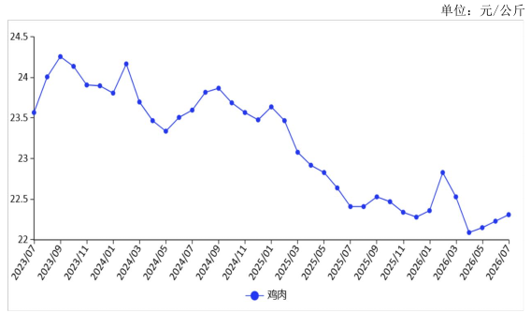
资料来源:农业农村部
【后期走势】
商品代肉鸡养殖节奏平稳,肉鸡出栏量季节性 增加。开学季团体消费回暖,叠加中秋、国庆节日临近,拉
动禽肉消费,预计短期内禽肉价格继续小幅上涨。
【详情】
(一)禽肉价格小幅上涨。受夏季烧烤和夜宵等消费拉 动、出口需求带动,禽肉价格继续小幅上涨。7月份,鸡肉 集市均价每公斤22.31元,环比涨0.4%,已连涨3个月,累 计涨幅1.0%,同比跌0.4%;从周价看,禽肉价格以涨为主,
窄幅震荡。7月第1周、第2周、第3周、第4周、第5周, 鸡肉集市价分别为每公斤22.21元、22.29元、22.33元、22.37 元、22.36 元,环比跌0.05%、涨0.4%、涨0.2%、涨0.2%、 跌0.04%。
(二)上半年禽肉进口减少、出口增加。6月份,巴西禽肉进口到港量增加,禽肉进口创今年以来单月最高纪录, 突破7万吨;禽肉出口稳定在17万吨的高位。上半年,禽
肉净出口量接近50万吨,较上年同期扩大10.8倍。据海关 统计,6月份,禽肉进口量7.41万吨,环比增16.2%,同比 减12.5%,进口额2.28亿美元,环比增18.5%,同比减9.3%; 出口量17.09万吨,环比增0.1%,同比增67.3%,出口额3.70 亿美元,环比增0.5%,同比增50.1%。1—6月累计,进口量 34.62万吨,同比减28.7%,进口额10.45亿美元,同比减28.8%; 出口量84.41万吨,同比增59.5%,出口额18.65亿美元,同 比增37.0%。主要进口产品为冻鸡翅(占比38.9%)、冻鸡爪 (35.9%)、制作和保藏的鸡肉及食用杂碎(11.4%)。进口主 要来源国为巴西(占比64.4%)、俄罗斯(13.8%)、美国(12.8%) 和泰国(7.3%),合计占进口总量的98.3%。1—6月累计, 鲜冷冻禽肉及杂碎出口量57.82万吨,同比增87.7%,出口
额9.07 亿美元,同比增65.4%。主要出口至中国香港、俄罗
斯、朝鲜、柬埔寨、吉尔吉斯斯坦、加纳,上述6地合计占 出口总量的54.5%。主要出口产品为冻鸡块、冻鸭、冻鸭块
及杂碎、鲜冷鸡,合计占出口总量的92.3%。加工禽肉出口 量26.59 万吨,同比增20.2%,出口额9.59亿美元,同比增 17.8%。主要出口日本、英国、中国香港、荷兰、韩国等国
家和地区,上述5地合计占出口总量的83.7%。
(三)预计短期内禽肉价格继续上涨。供给方面,禽肉 产能高位,生产供给充足。据国家统计局数据,上半年禽肉
产量1390万吨,同比增长9.4%。随着后期天气转凉,肉鸡养殖难度下降,养殖户补栏积极性有所回升,按照肉鸡生产
规律,9月、10月出栏量逐步增多。中国畜牧业协会监测, 7 月份,白羽肉鸡在产祖代种鸡存栏量环比减1.3%,同比增 33.3%;在产父母代种鸡存栏量环比增1.0%,同比增6.1%; 商品代鸡苗销量环比增0.1%,同比增2.7%。黄羽肉鸡在产
祖代种鸡存栏量环比增0.3%,同比增2.6%;在产父母代种
鸡存栏量环比减1.2%,同比减5.2%;商品代鸡苗销量环比
减1.4%,同比减4.1%。需求方面,随着开学季到来,食堂、
餐饮等团体消费回暖,叠加中秋、国庆节日临近,假日效应 将拉动禽肉消费增加。综合判断,预计短期内禽肉价格将继 续小幅上涨。


