【本月特点】
水产品价格与上月持平
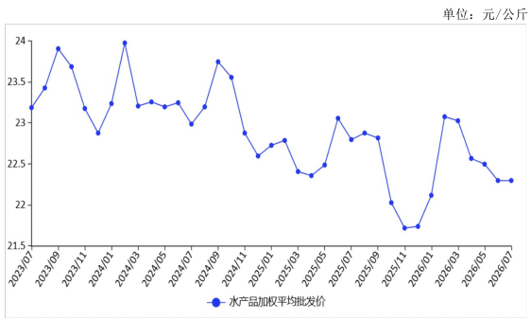
图表:2023-2026年7月水产品价格走势图
资料来源:农业农村部
【后期走势】
部分海域伏季休渔将结束,海水捕捞产品上市逐渐增加,水产品市场供给总体充足。暑期旅游、餐饮以及夜间消费对需求形成支撑。预计短期价格保持稳定。
【详情】
(一)水产品价格与上月持平。春季投苗的养殖水产品大多处于生长期,距离集中上市仍有一段时期,海洋伏季休渔持续,水产品需求较稳定,供需总体均衡。据中国农业信息网监测,7月份,水产品加权平均批发价每公斤22.30元,环比持平,同比跌2.2%,监测的68家批发市场水产品日均交易量4187.90吨,环比增3.0%,同比减1.5%,简单算术平均价每公斤52.40元,环比涨0.4%,同比跌1.7%。重点监测的30个产品中,7种产品价格环比上涨,18种产品价格环比持平,5种产品价格环比下跌。
分种类看,淡水鱼加权平均批发价每公斤18.80元,环 比跌0.5%,同比跌3.4%,日均成交量3515.60吨,环比增 2.6%,同比减1.2%;海水鱼加权平均批发价每公斤46.20元, 环比涨1.8%,同比跌3.2%,日均成交量410.60吨,环比增 4.9%,同比增8.7%;虾蟹类加权平均批发价每公斤64.80元, 环比跌2.4%,同比涨16.9%,日均成交量58.90吨,环比增 3.9%,同比增6.5%;贝类加权平均批发价每公斤20.10元, 环比跌0.5%,同比涨12.2%,日均成交量191.80吨,环比增 6.0%,同比减8.3%。
(二)6月份大宗淡水鱼苗种价格环比以涨为主。根据
国家大宗淡水鱼产业技术体系监测,6月份青鱼、草鱼、鲢 鱼、鳙鱼、鲤鱼、鲫鱼、鳊鱼苗种价格分别为每公斤20.6元、 16.6 元、8.7 元、14.6 元、14.0 元、16.3 元、14.9 元,环比 分别跌1.7%、跌0.9%、涨8.8%、涨7.7%、涨7.8%、涨2.2%、 涨2.6%,以涨为主;同比分别涨1.6%、跌3.5%、跌7.4%、 涨4.5%、跌15.4%、跌13.0%、跌10.5%。
(三)上半年水产品贸易逆差扩大。据海关统计,6月 份我国水产品进口55.80万吨,环比减12.8%,同比增2.6%; 进口额23.12亿美元,环比减7.6%,同比增23.5%。水产品 出口40.92万吨,环比增2.7%,同比增10.5%;出口额18.89 亿美元,环比增5.5%,同比增11.4%。1—6月累计,水产品 进口366.50 万吨,同比增9.0%,进口额144.79亿美元,同 比增25.9%,主要进口来源为东盟、俄罗斯、厄瓜多尔、秘
鲁、挪威、智利、美国,进口额同比分别增15.7%、增53.0%、增21.8%、增13.9%、增39.7%、增42.8%、增51.5%。水产 品出口230.52万吨,同比增5.9%,出口额101.07亿美元, 同比增0.3%,主要出口对象为日本、东盟、欧盟、美国、韩
国、中国香港,出口额同比分别减4.1%、减19.7%、增13.2%、 增8.7%、减0.3%、减9.1%。上半年水产品贸易逆差为43.71 亿美元,同比扩大207.1%。
(四)预计短期内水产品价格保持稳定。从生产供给看, 全国30个省份渔业生产统计数据显示,上半年水产品产量
达3511.6 万吨,同比增4.4%,市场供给基础稳固。8月中旬, 北纬26度30分至北纬12度的东海和南海海域(含北部湾)
将结束伏季休渔,海水捕捞产品上市量将逐步增加,进一步 充实市场货源。从消费需求看,中秋、国庆临近,餐饮、夜 间消费较为活跃,将带动虾蟹类、海水鱼及特色淡水鱼等产
品需求释放,对相关产品价格形成支撑。从养殖成本看,近 期鱼粉价格上涨明显,推高对虾、海水鱼等高蛋白饲料投喂 品种的养殖成本。综合来看,水产品市场供需两旺,预计短
期价格保持基本稳定。


