【本月特点】
马铃薯价格季节性回落
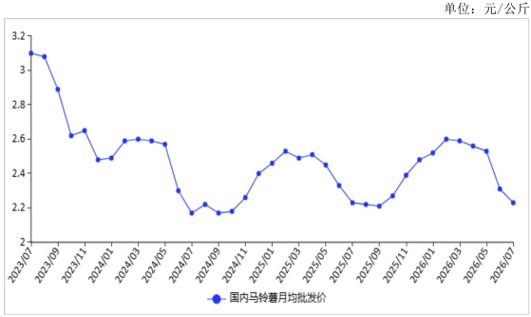
图表:2023-2026年7月马铃薯价格走势图
资料来源:农业农村部
【后期走势】
中原二作区部分产区春薯集中上市进入尾声,北方一作区部分早熟薯陆续上市,后期马铃薯价格以稳为主。
【详情】
(一)产区供应有序衔接,北方一作区秋薯进入生长关键期。7月份,山东、河南等中原二作区部分产区春薯集中上市逐步进入尾声,云南、贵州等西南混作区货源持续供应,河北、内蒙古等北方一作区部分早熟新薯接续上市,市场供应衔接较为平稳。7月以来,华北、东北部分地区出现阶段性较强降雨过程,部分处于块茎形成和膨大期的地块渍涝及晚疫病发生风险上升;降雨还影响了部分早熟薯产区的采挖和调运,容易导致薯块含水量偏高、商品率下降,并使局部地区短期上市进度有所放缓。
(二)马铃薯价格环比下跌,跌幅收窄。7月份,全国马铃薯批发均价每公斤2.23元,环比跌3.5%,同比持平,环比跌幅较上月收窄5.2个百分点。主要原因:一方面,中原二作区和西南混作区货源持续供应,部分北方产区早熟薯少量接续,7月份市场供给较为充足。另一方面,学校进入暑假,食堂等团体消费有所减少,淀粉及食品企业延续按需采购节奏,市场需求增量有限。
(三)1—6月累计,马铃薯及相关产品出口量同比回落。据海关统计,6月份,我国马铃薯及相关产品出口量12.73万吨,环比增29.6%,同比减11.0%,出口额0.71亿美元;主要出口至马来西亚(占20.3%)、俄罗斯(19.7%)、越南(11.0%)。进口量0.13万吨,环比减46.3%,同比减52.2%,进口额0.04亿美元;主要进口来源为美国(占37.6%)、印度(14.7%)、德国(13.6%),贸易顺差0.67亿美元。1—6月累计,出口量56.44万吨,同比减16.4%;进口量1.09万吨,同比减3.6%。
(四)预计后期马铃薯价格以稳为主、小幅波动。一方面,主产区平稳交替保障市场供应。春薯供应减量与北方新薯增量有序转换,市场整体供给维持稳定。同时,北方一作区种植面积有所缩减,集中上市期形成的阶段性供应增量预计低于上年,对价格底部形成支撑。另一方面,终端消费提振有限。市场采购仍以刚需为主,需求端缺乏明显增量,价格大幅上涨的动力不足。综合来看,若华北东部等地的强降雨未对主产区采挖和调运造成明显影响,产区衔接保持顺畅,整体供需关系有望继续保持平稳。


