1、化工物流市场体量规模庞大,专业化危化物流赛道地位凸显
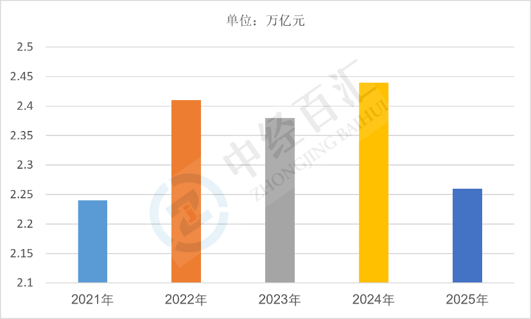
2025年,中国化工物流行业市场规模约2.26万亿元,行业整体维持万亿级超大市场体量,作为精细化工、基础石化、新能源化工、新材料产业配套的专业物流细分赛道,化工物流涵盖危化品运输、仓储装卸、供应链配送、跨境化工物流等多元服务,具备高专业性、高安全性、强监管的行业特征。依托国内庞大的石化化工产业产能、持续流转的化工品贸易需求以及产业链供应链常态化运转,行业整体底盘坚实,是支撑我国化工产业产销衔接、区域调配、进出口流通的核心配套服务业。
图表:2021-2025年中国化工物流行业市场规模情况
数据来源:中国物流与采购联合会、中经百汇研究中心
2、化工物流行业核心驱动因素分析
(1)化工产业产能稳定释放,夯实物流刚需基本盘。国内基础化工、精细化工、新能源材料、高分子材料等产业产能持续稳定运行,化工原材料、中间体、成品产销流转规模庞大,区域间产能调配、原料输入、成品输出需求常态化释放,持续带动化工运输、仓储、装卸等基础物流需求,为行业万亿级市场规模提供核心支撑。
(2)新能源化工赛道扩容,催生专业化增量需求。锂电材料、光伏化工、储能电解液、氢能原料等新兴化工产业高速发展,此类高危、高精度、高环保要求的特种化工品,对专业危化物流、恒温仓储、密闭运输、定制化供应链服务要求更高,持续拓宽高端化工物流应用场景,成为行业重要增量来源。
(3)化工产业区域转移带动物流结构升级。国内化工产业逐步向中西部临港、临工业园区集聚,产业布局调整打破原有区域供需格局,跨区域长途运输、大宗化工品中转仓储、异地调配需求持续提升,有效拉动干线物流、枢纽仓储、多式联运业务增长,支撑行业规模维持高位。
(4)供应链安全管控升级,提升专业物流渗透率。随着危化品安全监管、环保管控、运输合规标准持续收紧,传统零散、个体、非合规运输模式逐步被淘汰,化工企业外包专业合规物流服务商的比例持续提升,行业专业化、标准化服务渗透率大幅提高,带动合规市场规模持续扩容。
(5)化工外贸韧性较强,跨境物流持续赋能。我国化工品进出口贸易规模保持稳定,精细化工品、新材料、基础石化产品跨境流转需求旺盛,跨境危化运输、国际仓储、报关联运等配套业务持续增长,外需有效补充国内市场,稳固行业整体体量。
3、化工物流行业未来增长预判
(1)行业整体维持高位稳态运行,规模小幅稳步增长。中长期来看,国内化工产业刚需底盘稳固,新能源化工、高端精细化工持续增量,叠加化工品贸易流通常态化,行业整体市场规模将持续维持万亿级高位体量,整体运行韧性充足,增速趋于平稳,无大幅下行风险。
(2)行业供给持续出清,市场集中度显著提升。安全、环保、资质监管将持续趋严,中小零散、设备老旧、合规能力不足的小型物流主体持续出清,市场资源、大型化工企业订单持续向头部合规、具备全国网络、多式联运能力的龙头企业集中,行业集约化、规范化发展趋势明确。
(3)服务结构持续升级,高端供应链服务占比提升。行业将逐步从传统单一运输、仓储基础服务,向一体化供应链、定制化物流、危化品全程管控、数字化溯源、跨境综合物流服务升级,高附加值的综合供应链解决方案占比持续提升,推动行业从规模体量增长向质量效益增长转型。
(4)数字化、绿色化、多式联运成主流发展方向。智慧化工物流、数字化溯源管控、绿色低碳运输、公铁水多式联运加速普及,有效降低行业物流成本、提升运输安全与周转效率。技术与模式升级持续优化行业发展生态,支撑行业长期高质量、可持续发展。
更多研究内容点击详见中经百汇编撰的《中国化工物流行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


