1、互感器行业市场规模稳步扩容,电力核心配套产业根基扎实
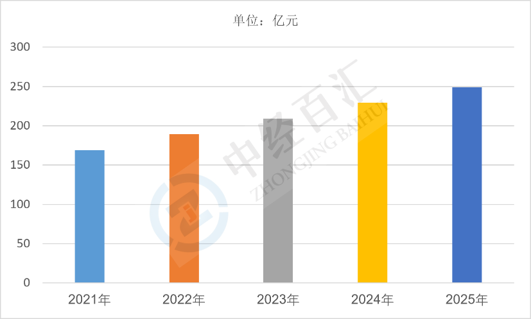
2025年,中国互感器行业市场规模达248.73亿元,行业整体体量保持稳健增长态势,产业发展韧性充足。互感器作为电力系统关键传感与计量配套设备,广泛应用于智能电网、特高压工程、配网改造、新能源电站、工业电力配套等核心场景,承担电流、电压信号采集、计量监测、继电保护等核心功能。伴随国内新型电力系统建设持续推进、电网智能化改造提速及新能源装机规模持续扩容,行业需求持续释放,市场规模稳步增长,已成为支撑电力系统安全稳定、智能高效运行的基础性核心产业。
图表:2021-2025年中国互感器行业市场规模情况
数据来源:中经百汇研究中心
2、互感器行业核心驱动因素分析
(1)智能电网与配网改造持续落地,夯实行业基本盘。国内电网数字化、智能化升级全面提速,城乡配网迭代改造、智能变电站新建与升级项目持续推进,传统电磁式互感器逐步向高精度电子式、数字化互感器迭代替换。存量设备更新周期叠加新增电网建设需求,形成持续性刚性采购需求,为行业市场规模增长提供核心支撑。
(2)新能源大规模并网,持续释放增量空间。风电、光伏、储能等新能源产业高速发展,新能源电站并网对互感器的精度、稳定性、抗干扰性要求更高,适配新能源场景的专用互感器需求持续放量。新能源项目规模化建设带动配套电力传感设备批量落地,成为行业核心增量动力。
(3)特高压与主干网建设加码,拉动高端设备需求。国家持续推进特高压交直流输电工程、跨省主干电网建设,高端高压、超高压互感器作为核心配套设备,市场需求稳步扩容。特高压项目技术标准高、产品附加值高,有效优化行业产品结构,带动整体市场规模与产值同步提升。
(4)工业电气化升级拓宽下游应用场景。工业智能制造、轨道交通、数据中心、充电桩基础设施大规模建设,带动工业电力系统配套互感器需求持续增长。非电网领域应用场景持续拓宽,打破传统单一电网依赖,丰富行业需求结构,推动市场规模稳步扩容。
(5)设备合规监管趋严,加速存量替换迭代。电力设备安全运行、计量精准性相关监管标准持续升级,老旧、精度不足、性能落后的传统互感器逐步被强制淘汰替换,存量更新需求持续释放,为行业提供稳定的存量增长空间。
3、互感器行业未来增长预判
(1)行业整体维持稳健增长,市场体量持续抬升。中长期来看,新型电力系统建设、新能源扩容、电网智能化升级的产业趋势不变,叠加工业电气化、新型基础设施建设持续推进,行业增量需求充足,存量替换空间广阔,整体市场规模将持续保持稳步增长态势,行业长期发展基本面稳固。
(2)产品结构高端迭代,数字化智能产品成主流。传统低端电磁式互感器市场逐步收缩,高精度电子式、数字化、智能化互感器渗透率持续提升,具备数据采集、智能监测、故障预警功能的一体化传感设备成为市场主流。产品高端化升级将持续提升行业附加值,推动行业从规模增长向质量效益同步增长转型。
(3)行业集中度持续提升,龙头竞争优势凸显。随着行业技术标准、安全规范、精度门槛不断提高,中小低端产能逐步出清,具备核心研发能力、高端生产工艺、全套资质的头部企业持续抢占市场份额,行业集约化、规范化发展格局持续深化。
(4)出海市场持续突破,打开长期增量空间。国内互感器产品在技术、性价比、供应链配套方面具备显著优势,海外电网改造、新能源建设需求旺盛,行业出口订单持续扩容。国内企业全球化布局提速,外销市场将成为带动行业规模持续增长的重要新增动力。
更多研究内容点击详见中经百汇编撰的《中国互感器行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


