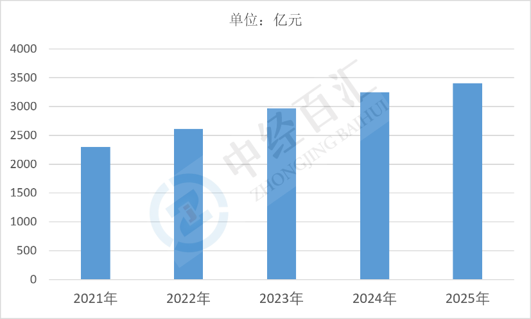
2025年全国环卫服务市场规模达到3405亿元,行业增速由高速扩张转为平稳上行,增长动力来自多重现实需求叠加。城乡一体化建设持续下沉,县域、乡镇保洁、垃圾收运市场化项目持续放量,填补城市之外的增量空间。人居环境整治、无废城市、垃圾分类常态化落地,倒逼环卫服务范围拓宽,单一清扫升级为收运、分拣、公厕运维一体化服务。政策端强制推进环卫装备新能源替换、智慧环卫平台搭建,地方财政持续向城市运维倾斜,同时环卫机械化率稳步提升,人工成本上涨推高综合服务单价。另外两网融合落地带来再生资源增收渠道,城市大管家综合打包项目平均合同金额走高,共同托举市场整体规模。
图表:2021-2025年中国环卫服务行业市场规模情况
数据来源:中经百汇研究中心
行业整体告别遍地拿标的增量时代,进入存量提质、结构优化的平稳增长周期,整体增速维持温和区间,不会再现早年大幅扩张行情。项目形态持续大型化、长期化,区县全域一体化打包项目成为主流,零散小额清扫标逐步缩减。绿色与智能改造成为硬性准入门槛,新能源环卫车辆、无人清扫设备、数字化调度系统会全面普及,低碳运营、碳核算纳入招标考核标准。市场分层格局固化,国央企包揽区域亿级综合大单,中小民企转向园区、景区、河道等细分赛道。城乡市场差距持续缩小,县域环卫市场化覆盖率稳步走高,海外环卫运营、装备输出成为头部企业新增量,行业竞争从价格比拼转向综合运营、技术、产业链整合能力比拼。
市场格局重构直接改变企业生存逻辑,资金、资质、技术储备不足的中小服务商生存压力加大,低价内卷压缩基础保洁业务利润,单纯依靠人力清扫的企业盈利持续走薄。国资企业依托资金与属地资源优势,持续抢占高价值综合项目,市场集中度不断提升。对头部企业而言,一体化、智慧化、资源化业务可拓宽盈利渠道,再生资源、城市综合运维能对冲基础服务费增收乏力的问题,但前期设备、数字化平台投入会抬高运营门槛。中小型民企需要放弃全域大标竞争,深耕垂直细分场景,或是以联合体方式配套国资项目。同时财政回款机制持续规范,应收账款压力小幅缓解,但长期垫资运营仍是普遍难题,倒逼企业严控成本、优化人员结构,依靠无人设备、智能调度降低人力开支,形成差异化竞争优势。
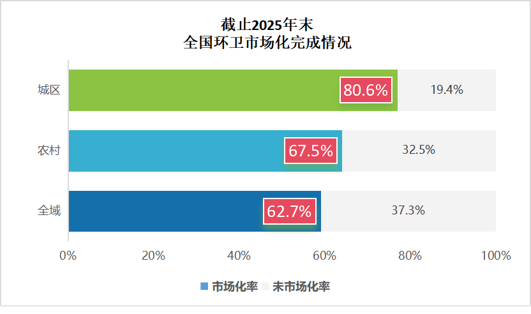
2025年,环卫市场化成交规模首次进入平台期(年化成交额966亿元,同比微增1.2%),标志着以填补空白为核心的“规模扩张时代”终结;与此同时,行业在所有制结构(国企指数攀升至41)、技术路线(无人驾驶设备开标1,676台)、服务内涵(城市大管家在管项目年化额119亿元)三个维度发生系统性重构。
图表:截止2025年末全国环卫市场化完成情况
数据来源:中经百汇研究中心
环卫服务市场化持续深化,呈现了以下特点:一是带动了环卫与市政服务融合、市政公用领域全面市场化进程,既出现了城市管家、城市综合管理、城市资源运营的一体化项目,也将市容管养、园林绿化、水域保洁、垃圾分类等细分领域进一步推向市场,城乡管理物业化趋势悄然形成;二是国有企业加速渗透和物业企业大规模进入角逐,互联网公司多元主体跨界入局,市场竞争加速白热化,采购主体也随着国有企业的深入而产生变化,企业采购比例不断提升;三是随着竞争格局的改变,国有企业占据单体高金额项目比例持续增大;四是随着城市综合管理走向精细化、机械化、智能化、新能源化,项目以资本加持、运营品质、提质增效、科技赋能为核心的竞争壁垒日益强化。
更多研究内容请点击详见中经百汇编撰的《中国环卫服务行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


