1、化工园区存量规模趋于稳定,集聚化布局格局基本成型
2025年,全国合规认定化工园区数量约745家,经过多轮整改整合、合规认定与低效园区清退,国内化工园区总量已进入存量稳定阶段,彻底告别无序扩张、零散分布的发展模式。目前全国三十个省(区、市)已完成合规化工园区统一认定工作,园区布局覆盖全国核心产业区域,形成东部集聚、多点辐射、全国统筹的产业空间格局。各区域依托资源禀赋与产业基础形成差异化布局,头部优质园区产业集聚效应凸显,中小园区聚焦细分领域配套发展,整体构建起规范化、集约化的化工产业承载体系,为石化化工产业安全、绿色、集中化发展筑牢载体根基。
图表:2021-2025年中国化工园区数量情况
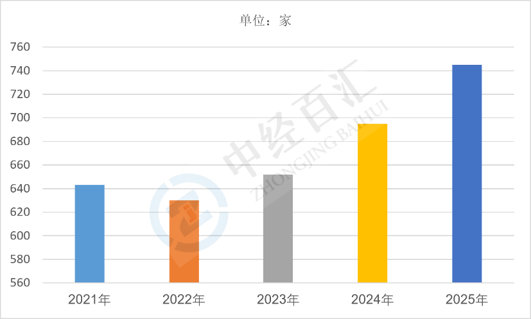
数据来源:中经百汇研究中心
2、化工园区核心驱动因素分析
(1)产业规范整治持续推进,合规园区实现统一整合。国家持续深化化工行业安全、环保专项整治,严格取缔零散化工点位、无合规资质园区及安全环保不达标的低效园区,全面推动化工企业“入园进区”。通过系统性清理、整合、认定,散乱无序的化工布局得到彻底整治,745家合规园区成为行业唯一合法产业承载载体,园区数量实现标准化、规范化定型。
(2)产业集聚发展政策导向明确,集中布局成为硬性要求。在石化化工产业高质量发展政策指引下,国内明确推行化工产业集聚化、园区化发展模式,严禁化工项目零散落地。各地通过优化园区布局、整合小型同质化园区、保留优质特色园区,形成适配区域产业发展的合规园区体系,政策硬性约束是园区数量趋于稳定、布局持续优化的核心驱动。
(3)区域产业配套需求支撑园区合理布局。结合各省市化工产业基础、资源禀赋、区位条件,各地差异化布局综合型、特色型、精细型化工园区,东部沿海省份依托产业优势园区数量较多、实力较强,中西部省份聚焦资源配套打造特色园区,形成与区域产业适配的园区数量结构,精准匹配全国化工产业产销与流转布局需求。
(4)安全环保管控升级倒逼园区提质减量。随着化工行业安全监管、环保排放标准持续升级,小型园区因配套不完善、管控能力薄弱逐步被整合撤销,仅保留具备完善安防设施、污水处理、应急保障、循环配套的合规园区,行业通过“减量提质”优化园区总量,推动园区数量回归合理合规区间。
3、化工园区未来增长预判
(1)园区总量基本锁定,新增空间近乎枯竭。未来国内合规化工园区数量将维持稳定状态,不再大规模新增布局,行业彻底结束增量扩张周期,核心发展逻辑从“数量扩容”全面转向“存量提质、优胜劣汰”,745家合规园区将成为国内化工产业长期核心承载主体。
(2)存量整合持续深化,低效园区加速出清。后续行业将持续推进低效、同质化、低产值化工园区整合升级,对安全环保不达标、产业集聚度低、无核心产业优势的小型园区进一步整合撤销,优质园区通过扩容升级、资源整合扩大承载能力,园区整体数量或将小幅优化下降,集约化水平持续提升。
(3)区域分化加剧,头部园区优势持续凸显。未来化工园区发展将呈现明显两极分化,东部优势园区依托产业、技术、区位优势持续做大做强,中西部特色园区聚焦细分赛道精准发力,大量中小型普通园区竞争压力加剧。行业资源、优质项目、政策扶持持续向百强园区、省级重点园区集中,园区发展质量差距逐步拉大。
(4)绿色智慧转型提速,园区发展质量持续升级。存量园区将全面推进绿色低碳、智慧管控、循环化改造,完善安全环保配套与数字化管理体系,聚焦高端精细化工、新材料、新能源化工领域培育特色产业。行业整体实现数量稳态、结构优化、质量跃升的高质量发展格局,产业承载能力与安全发展水平持续提升。
更多研究内容点击详见中经百汇编撰的《中国化工园区行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


