1、村镇银行数量持续压降,行业进入减量提质新阶段
截至2025年末,全国村镇银行数量回落至1198家,相较行业峰值阶段实现大幅缩减,标志着国内村镇银行彻底告别粗放式数量扩张周期,全面迈入市场化整合、风险出清、提质增效的发展阶段。早期村镇银行以填补县域金融空白、下沉农村金融服务为核心目标,经历了快速设立、遍地布局的高速扩张期,机构数量持续走高;而近年在金融监管提质增效、中小银行风险化解、行业市场化整合的多重导向下,大量经营薄弱、风控不足、服务能力有限的村镇银行通过并购重组、吸收合并、解散注销等方式有序退出市场,机构数量持续稳步下降,此次数量回落至1198家,是行业结构性改革、风险出清、资源优化配置的直观体现,也意味着村镇银行行业格局从“重数量、广覆盖”转向“重质量、强稳健”。
图表:2021-2025年中国村镇银行数量情况
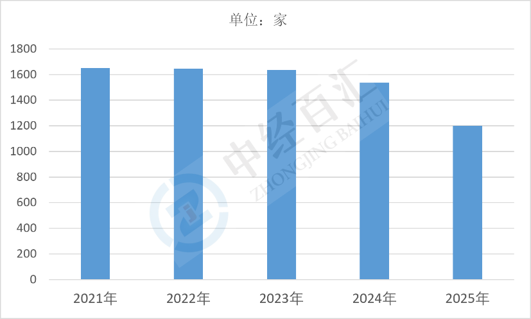
数据来源:国家金融监督管理总局、中经百汇研究中心
2、村镇银行未来发展走势分析
(1)机构数量将延续稳步收缩态势,行业整合持续深化。未来村镇银行数量不会出现反弹增长,仍将保持持续小幅下降趋势,行业减量提质的核心逻辑不会改变。针对部分体量弱小、股权松散、盈利能力弱、抗风险能力不足的村镇银行,监管层将持续推动市场化、法治化整合,通过主发起行吸收合并、区域银行并购重组、批量改制撤销等方式,持续出清低效、高风险机构,行业整体机构数量将进一步向合理规模收敛,逐步形成精简、稳健的机构布局格局。
(2)经营重心全面回归本源,县域金融服务能力持续强化。经过多轮整合出清后,留存的村镇银行将彻底聚焦支农支小、服务县域实体经济的核心定位,摒弃以往粗放扩张、异地套利的经营模式。未来村镇银行将深耕本地农村、县域小微企业、个体工商户等核心客群,优化下沉金融服务网络,补齐县域普惠金融短板,持续提升涉农贷款、小微贷款投放比例,依托本地化、轻量化、灵活化的服务优势,筑牢县域基层金融服务根基,实现与地方实体经济深度绑定发展。
(3)行业风控与治理水平升级,合规经营成为核心壁垒。此前部分村镇银行风险管控薄弱、内部治理混乱、资本实力不足是机构退出的核心原因,未来行业发展将以风险防控为核心主线。一方面,通过并购重组后的村镇银行资本实力、股权结构、治理体系将得到全面优化,依托主发起行的技术、风控、资源赋能,大幅降低经营风险;另一方面,行业监管将持续收紧,常态化合规监管、风险排查将倒逼机构完善内控体系、规范业务流程、提升资产质量,推动行业整体从规模扩张的粗放发展转向合规稳健的高质量发展。
(4)数字化转型加速落地,赋能精细化差异化经营。未来村镇银行将加快数字化、智能化转型步伐,依托金融科技简化信贷流程、降低运营成本、提升服务效率。相较于大型银行,村镇银行将聚焦本地化差异化竞争,借助数字化工具搭建本地化信用体系,精准匹配县域客户小额、高频、灵活的融资需求,规避同质化竞争,以精细化运营、定制化服务打造核心竞争力,实现小而精、小而优的可持续发展模式。
更多研究内容点击详见中经百汇编撰的《中国村镇银行行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


