1、新型储能累计装机规模分析
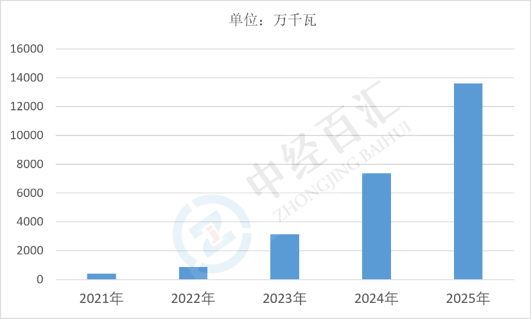
2025年,中国新型储能累计装机规模达到13593万千瓦,行业装机体量持续快速扩张,新型储能以电化学储能为主体,广泛应用于新能源配套、电网调峰、用户侧峰谷套利等场景;在风光大基地建设加速推进、新能源强制配储政策落地的背景下,新型储能从辅助配套设施逐步转变为电力系统调节的重要支撑,装机增长由政策强制配储驱动逐步转向市场化收益驱动,项目落地节奏加快,同时区域布局分化明显,西北、华北新能源富集地区装机规模领先,中东部用户侧、电网侧储能项目稳步增长,产业链成本持续下行进一步刺激项目投资意愿,行业整体进入规模化高速发展阶段。
图表:2021-2025年中国新型储能累计装机规模
数据来源:国家能源局、中经百汇研究中心
2、新型储能平均储能时长分析
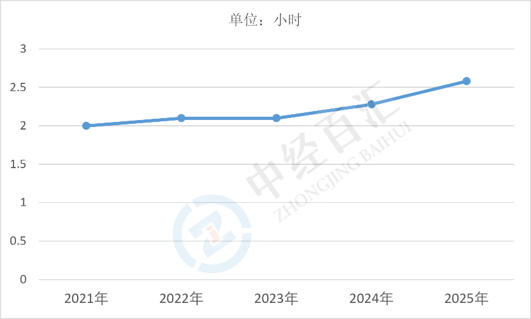
2025年国内新型储能项目平均储能时长为2.58小时,储能时长持续抬升,反映出国内储能项目设计逻辑发生显著变化,早期新能源配套储能多以2小时短时储能为主,随着电力市场机制完善、长时储能收益空间提升,新能源电站逐步提高配储时长,同时独立储能项目占比持续增加,长时储能项目落地增多,拉高行业平均时长;更长的储能时长可以更好平抑风光出力波动、提升新能源消纳能力,还能够在电力现货、辅助服务市场获取更多收益,不过长时储能项目投资成本更高,受资源条件、电价机制、经济性约束,短时储能在用户侧场景依旧保持一定占比,整体行业呈现2小时基础项目与3小时及以上长时储能项目并行发展的格局。
图表:2021-2025年中国新型储能平均储能时长
数据来源:国家能源局、中经百汇研究中心
3、新型储能未来增长预判
未来国内新型储能累计装机规模仍将保持较高增速持续扩容,风光装机规模持续增长将持续带动配套储能需求,独立储能、电网侧调峰储能、用户侧工商业储能需求多点释放,电力现货市场、容量补偿机制不断完善将持续改善储能项目经济性,推动储能由政策驱动转向市场化自主投资;储能技术路线更加多元化,液流电池等长时储能技术逐步商业化落地,储能项目平均时长有望继续上行,不过行业发展也面临消纳约束、价格波动、安全管控等挑战,增速或将阶段性放缓,市场结构持续优化,独立储能占比持续提升,行业从高速规模扩张转向兼顾安全、经济性与系统价值的高质量发展阶段。
更多研究内容点击详见中经百汇编撰的《中国储能行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


