• 2018-2022年中国仿制药行业市场规模分析
    2023-04-09 20:35:20
    仿制药也称为通用名药,是指与原研药(商品名药)在剂量、安全性、效力、质量、作用以及适应症上相同的一种仿制品,原研药在超过专利保护期后,其他企业可进行仿制,这类仿制的药品通常即被称为仿制药。仿制药可分为化学仿制药和生物类似药两类,这两种药物在结构、制备和药学性质等方面有较大差异。中国医药行业起步晚,产业格局尚未完善,医药企业的医药研发能力较国际企业还有一定的差距,因此中国医药市场主要以仿制药为主,中国已成为仅次于美国的仿制药生产大国。目前,在中国医药工业市场上,仿制药占据了70%以上的市场份额,占比远超原研药;90%以上的制药企业为仿制药生产企业,大部分医药企业依旧以生产仿制药为主要业务。近年来我国仿制药市场规模总体上呈现正向增长态势,2020年受新冠肺炎疫情影响规模有所下降,但在人口老龄化加剧、“健康中国2030”新医疗需求释放、基本药物和医保目录扩容等因素推动下,我国仿制药市场增长动力仍然可观。2022年,中国仿制药市场规模约为9793亿元,预计未来市场规模将维持良好增长态势。   我国仿制药产业的发展机遇主要体现在以下三个方面:一是集采加速国产仿制药进口替代。集采通过“以价换量”加速
  • 2023年中国生猪养殖竞争格局分析
    2023-09-18 11:15:47
    一、竞争梯队中国是全球最大的生猪养殖国家,生猪出栏量高,市场竞争激烈。根据2021年1月中国国家统计局发布的数据,中国生猪存栏量为3.89亿头,比去年同期增长了18.1%,其中大型养殖企业在市场上占有较大的份额,如牧原股份、新希望、温氏股份等企业。其次,中国小型养殖户数量众多,但规模较小,生产效率和经济效益相对较低。此外,生猪养殖行业也具有一定的梯队特征,第一梯队是牧原股份,温氏股份、新希望等市值超过500亿元的企业,第二梯队为新五丰、巨星农牧等市值在100至500亿元之间的企业,第三梯队则为市值小于100亿元的企业,如金新农、傲农生物等。图表:中国生猪养殖竞争梯队分析资料来源:中经百汇研究中心二、竞争格局分析中国生猪养殖行业的竞争格局形成主要有以下原因:(1)政策的支持和鼓励,推动了养殖企业规模化发展和产业集中度提高,如2019年国务院发布了《关于推进生猪产业高质量发展的意见》文件,提出了加强规模养殖、生产标准化、加强疫病防控等措施;(2)资本市场的推动也加速了行业的洗牌和竞争格局的变化。随着生猪养殖行业的市场化程度不断提高,部分上市企业通过并购重组等方式扩大企业规模,提高市场份额。例如,2019年正大食品
  • 2023年中国弹簧行业产业链分析
    2023-05-31 09:53:36
     2023-2028年中国弹簧制造行业产销需求与投资预测分析报告  2023-2028年中国衡器制造行业产销需求预测与转型升级分析报告  2023-2028年中国紧固件行业产销需求预测与转型升级分析报告 1、弹簧制造行业产业链分析 弹簧是一种利用弹性来工作的机械零件,作为通用零部件,弹簧功能涵盖了减震、储能、控制、维持张力等诸多方面。弹簧的种类复杂多样,其应用领域涉及到国民经济各个领域。我国弹簧制造行业的产业链情况如下: 图表:弹簧行业产业链分析 资料来源:中经百汇研究中心 弹簧一般用弹簧钢制成,产业链上游主要涉及钢铁行业;弹簧的下游应用行业非常广泛,从各类运输设备、大型机械到各类日常家电及生活用品,各种机器中均装有弹簧。不同行业和产品对弹簧的尺寸、弹性、抗腐蚀性等诸多指标均有不同要求。其中,航空航天、轨道交通、汽车整车、工程机械、机器人等应用领域由于对弹簧产品的使用环境、性能指标有较为苛刻的要求,通常只有较强技术实力的弹簧企业才能成为其合格供应商。 弹簧作为工业系统中的一个重要零部件,具有使用广泛、品类多、需求量大等特点。
  • 2023年中国天然气发电行业竞争格局分析
    2023-04-09 20:02:18
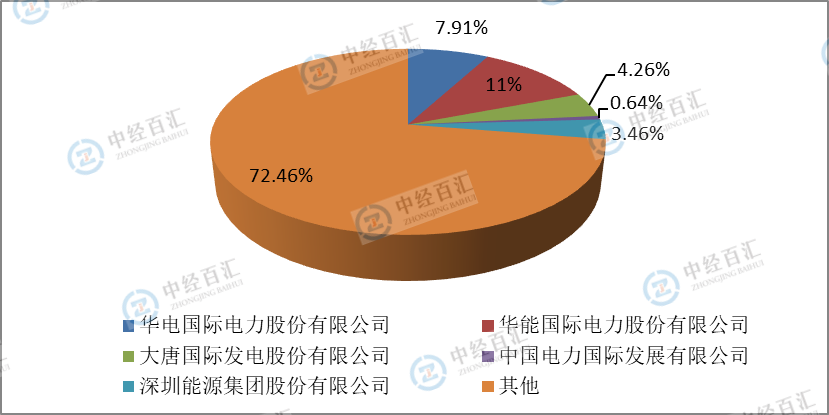
    一、天然气发电行业竞争模型分析 1、供应商的议价能力 天然气主要供应渠道拓宽。我国从事天然气销售业务的公司还是以三大石油公司为主,国内天然气的销售比例达到97%以上,进口天然气占全国进口量的约98%。目前天然气行业上下游企业间的界限已被打破,上游企业积极向下游延伸,下游的城市燃气企业和气电企业则积极布局上游业务,但从短期来看,“气源优势”仍然是上游企业与下游城燃企业同台竞争时的“护城河”。天然气发电的气源“直供”受到国家政策明确支持。工业和发电用气现在是上游油气、省网、城燃和点供商激烈竞争的主战场。 天然气市场化改革效果逐渐显现。供应短缺和价格过高是最主要、长期面对的问题。国家油气市场体系改革目标,“管住中间,放开两端”,打破垄断,推动市场化改革。发挥资源市场配置机制,为天然气发电市场的做大做强提供良好基础。 天然气价格变动因素分析。天然气价格主要收到资源定价和供需影响。国家油气改革,为实现不同气源间充分竞争,避免地区间交叉补贴,将逐步按照不同区域实际管输成本,天然气价格将出现“条+块”模式,各区域逐步实行同网同价。鉴于国内主要天然气进口商已签署长期高价气协议,短期内有待消化。长期看全
  • 2024年财产保险行业竞争格局:机动车辆保险原保险保费收入占比54.66%
    2024-04-01 09:51:51
    一、财产保险行业竞争格局概述财产保险企业资质获取困难,市场准入门槛高。根据对在财产保险行业标杆企业拥有13年以上行业经验专家的访谈了解到,中国财产保险行业获取参与主体资质困难,审批流程周期久,排队等候时间长,其原因在于:(1)中国财险保险行业市场趋于饱和,现有企业及其分支机构数量众多,地区经营资质获取困难;(2)财产保险公司需具备强大的承保能力、投资能力、经营能力,市场准入门槛高;(3)财产保险行业政策监管趋严。二、财产保险行业产品格局分析2023年,财产保险公司原保险保费收入15867.79亿元,其中机动车辆保险原保险保费收入8672.6亿元,占比54.66%。图表:2023年中国财产保险行业产品格局分析数据来源:国家金融监督管理总局、中经百汇研究中心三、财产保险行业区域格局分析从地域分布看,中国财产保险市场集中于经济发达的沿海地区。中国各地区的财产保险保费收入排名中,广东、江苏、浙江、山东位列前四,财产保险保费收入占比超5%。西藏、青海、宁夏、海南排名靠后,占比不超过0.6%。更多研究内容详见中经百汇编撰的《中国财产保险行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规
  • 2018-2022年中国化学制药行业市场规模分析
    2023-04-09 20:45:53
               2023-2028年中国生物制药行业深度调研与投资战略规划分析报告           2023-2028年中国制药设备行业市场需求预测与投资战略规划分析报告           2023-2028年中国仿制药行业发展前景与投资战略规划分析报告  化学制药工业包括化学原料药业和化学制剂业两个门类。中国是化学原料药生产大国,化学原料药一直是医药出口的支柱,具有国际比较优势。化学制药业是化学原料的分解,合成技术与现代临床诊断医学相结合的制造工业,也是衡量一个国家制药能力和水平的主要标志之一。中国化学制剂加工能力位居世界第一。化学制药工业是医药制造业最重要的分支,受到新冠肺炎疫情的影响、国家政策的引导以及市场的驱动,虽然医药制造业其他子行业近两年发展加快,但化学制药工业在中国医药市场中仍占主导地位。化学制药工业包括化学药品原料药制造和化学药品制剂制造两个子行业。近年来
  • 2025年中国疫苗行业分析报告:全球疫苗行业市场规模及区域分布分析
    2025-12-15 18:04:31
    一、全球疫苗行业市场规模2024年,全球疫苗行业市场规模约877.47亿美元。各国公共卫生体系对疫苗预防价值的重视程度持续提升,免疫规划项目的扩容与优化为市场提供了稳定的基础需求,同时居民健康意识的普遍增强使得成人及老年人群对流感、带状疱疹等非免疫规划疫苗的主动接种意愿显著上升。技术创新方面,mRNA、重组蛋白等新型疫苗平台在经历疫情验证后加速成熟,不仅推动了传统传染病疫苗的迭代升级,也为多联多价疫苗等创新产品的研发提供了支撑,拓宽了疫苗的应用场景与保护范围。市场层面,新兴市场的疫苗接种覆盖率不断提升,成为行业增长的重要增量空间,而跨国药企与本土企业的技术合作、产能布局调整以及行业内的资源整合,进一步优化了产业链效率与市场供给能力。此外,全球对传染病防控的长期投入、对疫苗全生命周期监管体系的完善,以及商业保险等支付机制对疫苗可及性的改善,共同为行业规模的扩大构建了有利环境。图表:2020-2024年全球疫苗行业市场规模情况数据来源:Grand View Research、中经百汇研究中心二、全球疫苗行业区域分布2024年全球疫苗区域市场格局中,北美以33.08%的占比保持主导地位,这得益于其成熟的医疗支付体系
  • 2018-2022年全球及中国半导体设备行业市场规模分析
    2023-05-25 11:24:47
     2023-2028年中国半导体设备行业市场需求前景与投资规划分析报告  2023-2028年中国半导体行业深度调研与投资战略规划分析报告  2023-2028年中国半导体分立器件制造行业深度调研与投资战略规划分析报告 1、半导体设备行业概况 半导体设备是整个半导体产业的重要支撑,半导体产业的快速发展不断推动着半导体设备市场规模的扩大。晶圆厂的主要投资会用于购买生产各类半导体产品所需的关键设备,如光刻设备、刻蚀设备、薄膜沉积设备、质量控制设备、清洗设备、化学研磨CMP设备、离子注入设备等,这些半导体设备应用在半导体制造的核心工艺中,包括光刻、刻蚀、薄膜生长、质量控制、清洗、抛光、离子注入等。半导体设备处于半导体产业链上游的关键位置,先进的半导体设备对先进制程的推进有着至关重要的作用。半导体设备种类众多,涉及技术领域广,需要长期的研发投入以实现技术突破,其先进性直接影响下游客户的产品质量和生产效率,因此在规模化量产前需经过严格的测试以及客户验证,设备的验证壁垒高。同时,为了更好匹配下游客户的工艺提升,半导体设备的技术更新和产品迭代速度需与之保持同步甚至超前。
  • 2023年电解铜箔行业竞争格局分析
    2023-12-19 10:09:39
    1、产能及市场占有率格局目前我国电解铜箔行业的市场集中度较高,根据GGII调研数据,2022年国内Top5企业的市场占有率(按出货量计算)为42.1%,Top10企业的市场占有率达到66.3%。随着多家铜箔企业新建产能陆续投放市场,企业间市场竞争日益加剧,2021年及2022年国内Top10出货量电解铜箔企业的市场占有率及产能数据如下表所示:图表:2021-2022年电解铜箔主要企业的市场占有率及产能数据来源:德福科技招股书、中经百汇研究中心2、同行业可比公司基本情况目前我国规模较大的主营电解铜箔业务的公司,包括龙电华鑫、诺德股份、铜冠铜箔、嘉元科技和中一科技,除龙电华鑫外,其他可比公司均为A股上市公司。图表:电解铜箔行业可比公司基本情况数据来源:德福科技招股书、中经百汇研究中心中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。更多研究内容详见中经百汇编撰的《中国电解铜箔行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经
  • 2025年中国高值医用耗材行业分析报告:高值医用耗材企业格局及区域格局分析
    2025-08-06 09:48:41
    一、高值医用耗材行业企业格局我国高值医疗器械行业起步较晚,相较于进口企业,在产品研发、生产工艺及市场开拓上,与国际先进水平仍存在一定差距,进口企业凭借较强的技术优势、品牌影响力在国内市场占据主导地位。在国内,乐普医疗、南京微创等本土企业在高值医用耗材领域崭露头角,它们通过自主研发、技术引进和国际合作等多种方式,不断提升产品质量和技术水平,逐渐打破国外企业在部分领域的垄断地位。图表:高值医用耗材行业竞争梯队资料来源:中经百汇研究中心二、高值医用耗材行业区域格局中国高值耗材产业发展技术依赖性较大,企业主要集中供在研发资源较为丰富的地区,主要分布在以下重点城市:上海地区:上海的优越的地理位置和创新环境汇聚了众多高值耗材制造企业、科研机构和创新中心,为高值耗材的研发、生产和销售提供了有利条件,是中国高值耗材产业的重要聚集地之一,主要集中在血管介入、非血管介入、骨科、眼科、心脏外科、口腔科耗材等细分领域。江苏苏州地区:苏州是中国医疗器械产业的重要基地之一,也是高值耗材产业的聚居地。苏州的高值耗材企业众多,涵盖了不同领域的产品和技术,主要集中在血管介入、骨科、眼科、吻合器耗材等领域。该地区具有成熟的供应链和支持体系,为高
  • 2018-2022年中国生物制药行业市场规模分析
    2023-05-10 10:00:38
    “生物制药”指人们运用现代生物技术生产的用于人类疾病预防、诊断、治疗的医药产品,包括基因工程药物、基因工程疫苗、新型疫苗、诊断试剂(盒)、微生态制剂、血液制品及代用品等。生物制药按照产品功能差异,可以划分为预防、诊断、治疗三类细分产品。预防类主要包括疫苗类产品;诊断类主要包括诊断试剂;治疗类产品主要包括单克隆抗体(单抗)、重组蛋白药物和血液制品。 与国外相比,国内生物制药行业起步较晚但发展迅速。国内生物制药产业从20世纪80年代开始起步发展,经历2005-2017年的快速发展阶段后,从2017年开始进入爆发增长阶段。目前,生物制药产业已经成为我国一个具有极强生命力和成长性的新兴产业,也是医药行业中最具投资价值的子行业之一。随着行业整体技术水平的提升以及整个医药行业的快速发展,生物制药行业具备较大的发展空间。受老龄化加剧、社会医疗卫生支出增加和行业研发投入增多等因素的推动,近年来中国生物制药行业市场规模保持较快增长。2022年,中国生物制药行业市场规模达到5480亿元。 图表:2018-2022年中国生物制药行业市场规模情况 数据来源:国家统计局、中经百汇研究中心 未来,生物制药
  • 2023年中国建筑节能行业竞争格局分析
    2023-04-09 19:40:29
    一、建筑节能行业竞争格局分析 1、建筑智能化与节能服务市场正处于成长期 目前建筑智能化与节能服务市场正处于成长期,从事建筑智能化与节能行业、具备建筑智能化工程承包资质企业数量众多、规模较小,行业集中度不高。随着我国经济快速增长,信息化进程不断加速,新的建设工程不断涌现,大型建筑智能化与节能工程将会越来越多。在国家政策的引导下,市场资源将向自主创新、服务高效、并拥有自主品牌高新技术企业倾斜,使这些具备较强核心竞争力的企业将能充分分享行业的成长,获得较快的发展。规模较小,不具备核心竞争力的企业将会被淘汰,未来行业集中度将逐渐提高,这也是我国建筑智能化与节能行业规范发展的需求。 2、建筑智能化与节能系统集成服务引领行业快速发展 随着建筑智能化与节能系统从单一的楼宇机电设备控制发展到信息设施系统、信息化应用系统、公共安全系统和建筑设备管理系统的个性化设计和综合集成,单一设备供应商的优势逐步丧失。相反,一些建筑智能与节能系统集成商,深入分析客户需求特点,发挥建筑智能化与节能系统的整体功能,提供创造性、前瞻性的行业智能化及节能解决方案,逐渐占据了相当的市场份额,成为当地的龙头企业。 3、竞争