一、行业核心发展现状:规模扩张与盈利承压并存,市场化转型进入深水区
2026年作为“十五五”开局之年,中国储能行业在新型电力系统建设与双碳目标的双重驱动下,仍保持规模化扩张态势,但行业发展逻辑已从政策驱动的粗放式增长转向市场驱动的精细化运营,呈现出鲜明的结构性特征。
从产业规模来看,新型储能成为行业绝对主力,累计装机规模持续攀升。根据CNESA DataLink全球储能数据库的不完全统计,截至2025年12月底,我国电力储能累计装机规模213.3吉瓦,同比增加54%。2025年是“十四五”的收官之年,与“十三五”末相比,储能技术路线市场份额发生变化,抽水蓄能占比31.3%,以锂电池为代表的新型储能实现跨越式增长,累计装机占比超过2/3。储能技术由单一向多元化加速发展。截至2025年12月底,我国新型储能累计装机规模达到144.7吉瓦,同比增加85%,是“十三五”时期末的45倍。“十四五”时期,新型储能主要应用场景从以用户侧为主转向以独立储能为主,新能源配储占比保持稳定。截至2025年底,从已落实装机情况看,全国多数省份已完成新型储能“十四五”规划目标。
其中锂离子储能仍占主导地位,装机占比超88%,钠离子储能、液流储能等新型技术路线商业化进程加快,示范项目批量落地。应用场景层面,电网侧独立储能、工商业分布式储能成为增长核心,新能源配套储能增速放缓,行业逐步摆脱“强制配储”依赖,转向真实需求驱动的良性发展。
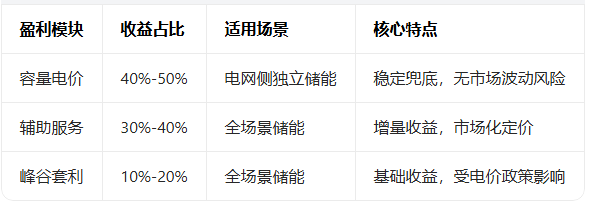
从政策环境来看,市场化机制逐步完善,成为行业发展的核心支撑。2025年底出台的《新型储能参与电力市场交易细则》《发电侧容量电价机制》等政策,在2026年全面落地执行,独立储能容量补偿、辅助服务市场化交易、峰谷电价动态调整等机制,构成储能项目三维盈利体系,具体收益构成如下:
图表:储能项目三维盈利体系构成
资料来源:中经百汇研究中心
同时,储能安全监管趋严,全生命周期备案、验收、运营管控成为硬性要求,不合规产能加速出清,行业规范化水平持续提升。
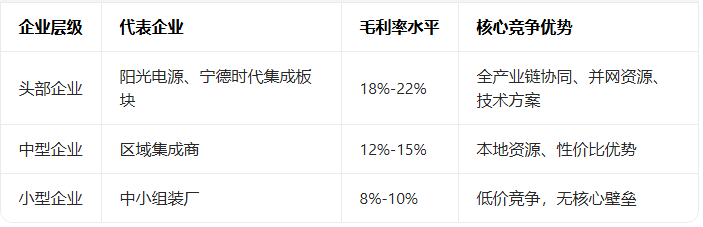
从市场竞争来看,行业内卷加剧,利润空间持续压缩。中游系统集成环节参与者超300家,不同层级企业毛利率差异显著,具体如下:
图表:2026年储能系统集成企业毛利率分层
资料来源:中经百汇研究中心
头部企业凭借规模、供应链与渠道优势占据主要市场份额,中小厂商陷入低价竞争泥潭,行业洗牌加速,尾部企业生存空间持续收窄。
二、行业核心经营困境:四大痛点制约行业高质量发展
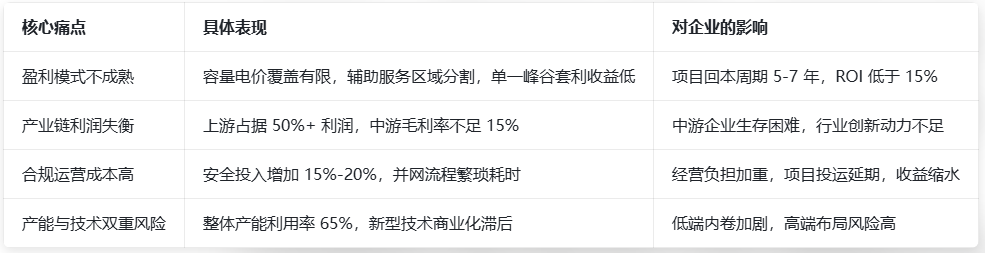
尽管储能行业规模持续扩张,但企业端经营压力凸显,四大核心痛点成为制约行业高质量发展的关键瓶颈,且均为行业当前面临的实际性难题,各痛点具体表现与影响如下:
图表:储能行业核心经营困境对比
资料来源:中经百汇研究中心
(一)盈利模式仍不成熟,项目回本周期偏长
当前储能项目盈利虽已形成“容量电价+辅助服务+峰谷套利”的多元框架,但实际落地效果未达预期。一方面,容量电价覆盖范围有限,仅电网侧独立储能可足额享受,工商业储能、新能源配套储能仍未纳入补偿体系;另一方面,辅助服务市场区域分割明显,跨省区交易机制不完善,多数项目仅能获取峰谷套利单一收益,叠加电价差逐步收窄,行业平均回本周期仍达5-7年,远高于企业预期的3-4年,投资回报率持续走低。
(二)产业链利润分配失衡,中游企业承压严重
储能产业链利润呈现“上游挤压中游、下游议价能力弱”的失衡格局。上游原材料环节,锂盐、电解液等核心材料虽价格趋于稳定,但仍占据产业链50%以上的利润,电池厂商通过长协锁价、规模化生产维持利润空间;中游系统集成环节,核心零部件采购成本占比超75%,企业成本转嫁能力弱,叠加低价竞争,利润被大幅挤压;下游电站运营环节,受电网调度、电价机制约束,收益稳定性不足,进一步反向传导至中游环节,导致全产业链盈利分化加剧。
(三)合规与运营成本高企,企业经营负担加重
2026年储能安全监管全面收紧,企业需在消防设施、监控系统、运维团队等方面加大投入,单项目合规成本较2024年增加15%-20%。同时,储能项目并网流程繁琐,备案、验收、调度对接等环节耗时较长,部分地区存在“并网难、调度难”问题,导致项目无法及时投运产生收益。此外,储能系统运维专业化要求提升,人工、耗材、检测等运维成本居高不下,进一步加重企业经营负担。
(四)技术迭代与产能过剩风险并存
技术层面,锂离子储能成本下探空间逐步收窄,钠离子、液流储能等新型技术虽具备成本、安全优势,但仍处于商业化初期,性能稳定性、产业链配套不足,企业面临“坚守锂电利润薄、布局新型技术风险高”的两难选择。产能层面,上游电池、中游集成环节产能扩张过快,2026年行业整体产能利用率仅65%左右,低端同质化产能过剩,高端定制化、长时储能产能不足,结构性过剩问题突出。
三、产业链重构与市场化转型核心逻辑
面对上述经营困境,2026年储能行业正加速产业链重构与市场化转型,核心逻辑围绕“降本、增效、提质、稳利”展开,逐步构建可持续的产业生态。
产业链重构方面,纵向一体化成为头部企业核心战略,上游原材料、中游制造、下游运营的全链条布局,可有效降低成本、保障供应链稳定,提升利润把控能力;中小企业则转向细分赛道深耕,聚焦工商业储能、储能运维、新型储能配套等细分领域,通过差异化、场景化定制避开同质化竞争。同时,产业链协同合作加强,电池厂商、集成商、运营商联合研发,针对不同应用场景优化系统方案,实现成本与性能的双向提升。
市场化转型方面,行业逐步回归“价值导向”,从“拼规模、拼价格”转向“拼技术、拼服务、拼运营”。一方面,企业更加注重项目收益精细化管理,通过优化充放电策略、参与多类型电力市场交易、盘活储能资产价值,提升项目整体收益率;另一方面,新型储能商业化提速,长时储能、安全型储能成为技术研发重点,适配电网调峰、工商业降本等核心需求,技术价值逐步转化为市场价值。此外,储能与光伏、风电、氢能等新能源的融合发展,形成“多能互补”模式,拓展行业应用边界与盈利空间。
四、未来行业发展趋势研判
(一)市场化机制持续完善,盈利稳定性逐步提升
未来3-5年,容量电价、辅助服务、绿电交易等市场化机制将全面覆盖各类储能场景,跨省区电力市场交易逐步打通,储能项目收益来源更加多元、稳定,行业平均回本周期有望缩短至4-5年,投资吸引力持续增强。同时,电价形成机制更加市场化,峰谷价差、辅助服务定价与储能成本、价值挂钩,保障行业合理利润空间。
(二)技术创新驱动产业升级,新型储能规模化落地
锂离子储能将向高安全、长循环、低成本方向升级,系统成本有望降至0.45元/Wh以下;钠离子储能在2027年前后实现规模化量产,成本优势逐步显现,率先在户用、低温工商业场景替代锂电;液流、压缩空气等长时储能技术,在政策支持与技术突破下,逐步在电网侧大型储能项目中应用,新型储能整体占比将从2026年的12%提升至2030年的30%以上。
(三)行业集中度持续提升,格局趋于稳定
低价竞争与合规监管将加速中小产能出清,2030年行业CR5有望提升至70%以上,头部企业凭借全产业链布局、技术研发、资金实力占据主导地位。中小企业则聚焦细分赛道,形成“头部引领、细分专精”的产业格局,行业竞争从无序内卷转向有序发展。
(四)应用场景持续拓展,产业生态更加完善
储能应用将从电力领域向工业、建筑、交通、算力等多领域延伸,工商业分布式储能、算力配套储能、户用储能成为新增量。同时,储能运维、梯次利用、碳资产开发等后端服务市场逐步成熟,形成“前端制造+后端服务”的全产业生态,行业发展更加多元化、可持续。
五、总结
2026年中国储能行业正处于规模扩张向高质量发展转型的关键节点,政策市场化红利释放与行业经营压力并存,短期盈利困境与长期发展机遇共生。对于行业企业而言,唯有摒弃粗放经营思路,聚焦成本管控、技术创新、运营增效与细分赛道深耕,才能在行业洗牌中占据优势。未来,随着市场化机制完善、技术迭代升级与产业生态成熟,储能行业将逐步摆脱盈利困境,成为新型电力系统建设与能源转型的核心支撑产业,发展空间广阔但竞争格局也将更加理性。
更多研究内容请点击详见中经百汇编撰的《中国储能行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


