• 2025年中国稀土行业分析报告:中国稀土行业竞争格局分析
    2025-08-01 15:47:32
    稀土元素稀土 (Rare earth) 是元素周期表中的镧系元素和钪、钇共十七种金属元素的总称,分为重、轻两类,分别具有无法取代的优异磁、光、电性能及应用。稀土元素被誉为"工业的维生素",对改善产品性能,增加产品品种,提高生产效率起到了巨大的作用。中国稀土资源储量丰富,具有明显“北轻南重”的分布特点,轻稀土、重稀土储量及资源类型在世界均具有显著优势。现六大稀土集团控制稀土行业开采、冶炼,并在轻、重稀土矿产品方面均有不同侧重,行业集中度高,且总量控制为行业主要进入壁垒。严格的准入资质,进入壁垒极高,市场高度集中。稀土行业产品包括稀土氧化物、稀土盐类、稀土金属、稀土精矿、稀土高效催化剂等,通过汇总相关上市企业稀土相关产品营业收入来划分。第一梯队为营业收入大于50亿元,,第二梯队营业收入在20-50亿元之间,厦门钨业为29.91亿元,;第三梯队为五矿稀土。北方稀土作为头部企业,优势明显。图表:中国稀土行业竞争梯队分析资料来源:中经百汇研究中心更多研究内容详见中经百汇编撰的《中国稀土行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市
  • 2019-2023年中国智能仓储行业市场规模分析
    2024-01-03 09:30:20
    智能仓储相较传统仓储提高了空间利用率和储存量,动态储存并协调智慧物流上下游,有效节约人力成本,保证仓库管理各个环节数据输入的速度和准确性。智能仓储是指通过智能软硬件、物联网、大数据等智能化技术手段,提高仓储系统智能化分析决策和自动化操作执行能力,提升仓储运作效率的现代化物流环节。由于智能仓储在商业配送和工业应用领域的渗透程度不断加深, 智能仓储市场规模不断壮大, 2023年智能仓储市场规模达到1533.5元。图表:2019-2023年中国智能仓储行业市场规模情况数据来源:中经百汇研究中心中国物流行业规模居于世界前列,同时,中国物流成本费用相对发达国家较高,供应链各环节运作效率较低,上升空间较大,仓储环节是物流全流程的核心节点,智能仓储的应用是仓储环节降本增效的关键,由此催生了对仓储行业自动化、智能化的需求,进一步促进智能仓储市场规模扩大。2017年至2023年,得益于中国物流行业规模的迅速上升及物流行业仓储环节降本增效的需求不断攀升,中国智能仓储行业市场规模由712.5亿元增至1533.5亿元。由于智能仓储可以有效帮助物流行业降本增效,未来智能仓储行业随着物流行业的发展,释放更多的下游需求。早期智能仓储企业发
  • 2018-2022年中国电子价签行业市场规模分析
    2023-05-12 10:43:33
     2023-2028年中国手持云台行业市场研究与发展战略规划分析报告  2023-2028年中国数字出版行业商业模式与投资战略规划分析报告  2023-2028年中国电子阅读器行业市场研究与发展战略规划分析报告一、电子价签行业市场规模分析 中国电子价签市场规模从2017年3.8亿元增长至2022年7.9亿元,复合年均增长率为16.2%%随着人工成本的持续上升,电子价签作为降低零售门店运营成本的重要工具,未来有望被越来越多地运用到各大零售门店中。预计中国电子价签零售额在预测期间仍将保持较快增长,在中性预测下,2027年中国电子价签市场规模将达到26.8亿元,2022-2027年合年均增长率为27.6%,在乐观预测情况如果电子价签渗透率进可步提升,中国电子价签市场规模将在2027年达到32.2亿元,2022-2027年均复合增长率为32.4%。 图表:2018-2022年中国电子价签行业市场规模分析 数据来源:中经百汇研究中心 二、电子价签行业未来影响因素分析 预计三大因素将在未来持续驱动电子价签市场规模增长因素。第一是国内人力成本的
  • 全球补充和替代医学行业报告:预计2030年全球补充和替代医学行业市场规模将达到6942.21亿美元
    2025-08-29 10:09:55
    在全球健康观念革新与医疗模式持续演进的大背景下,补充和替代医学(CAM)行业正处于快速扩张的上升通道。预计2030年全球补充和替代医学行业市场规模将达到6942.21亿美元。图表:2018-2030年全球补充和替代医学行业市场规模分析(单位:百万美元)数据来源:中经百汇研究中心全球范围内,慢性病患病率的不断攀升是推动补充和替代医学行业发展的重要因素。随着生活方式的改变以及人口老龄化的加剧,诸如心血管疾病、糖尿病、关节炎等慢性病患者数量持续增加。世界卫生组织相关数据表明,全球相当比例的人口正遭受慢性病的困扰。由于传统医学在慢性病的长期管理和症状缓解方面存在一定局限性,越来越多的患者将目光投向补充和替代医学。例如,针灸、推拿等中医疗法对于缓解关节炎疼痛、改善身体机能具有一定效果;草药疗法也被用于辅助治疗糖尿病,帮助调节血糖水平,这些疗法为慢性病患者提供了更多的治疗选择。人们健康意识的显著提升以及对自然、整体健康理念的追求,也极大地促进了补充和替代医学的普及。在现代社会,人们不再仅仅满足于疾病的治疗,更注重疾病的预防和身体的整体健康。补充和替代医学强调从身体、心理和精神等多维度来维护健康,倡导自然、温和的治疗方式,
  • 2023年中国垃圾发电行业竞争格局分析
    2023-05-14 12:58:19
     2023-2028年中国固废处理行业市场研究与发展战略规划分析报告  2023-2028年中国垃圾发电行业市场研究与发展战略规划分析报告  2023-2028年中国生活垃圾处理行业发展前景与投资预测分析报告 垃圾发电是指通过特殊的焚烧锅炉燃烧城市固体垃圾,再通过蒸汽轮机发电机组发电的一种发电形式。垃圾发电分为垃圾焚烧发电和垃圾填埋气发电两大类。 1、中国垃圾发电行业竞争梯队分析 依据垃圾发电行业企业的综合情况划分,可分为3个竞争梯队。中国光大国际在第一梯队,其垃圾发电装机容量、垃圾处理量、发电量等均属于行业领先地位;第二梯队企业包括杭州锦江和中国环境保护;第三梯队主要包括区域内垃圾发电综合实力较强的企业,包括三峰环境、上海环境、粤丰环保动力等。 图表:中国垃圾发电行业竞争梯队分析 资料来源:中经百汇研究中心 2、中国垃圾发电行业企业竞争格局分析 根据中国产业发展促进会生物质能产业分会发布的《2021中国生物质发电产业排名报告》,按装机容量、年处理垃圾量、年发电量以及年上网电量梳理行业TOP10,具体详情如下:
  • 2018-2022年中国智能门锁行业市场规模分析
    2023-05-11 10:39:56
    一、全球智能门锁行业市场规模分析 以2022年为基准年所测算的全球智能门锁市场数据,全球智能门锁市场规模呈现了快速增长的趋势。全球智能门锁市场规模从2018年118亿美元大幅上涨,在2022年达到了208亿美元。在未来,受其他地区市场的空间及技术的迭代更新,未来全球智能门锁市场将持续增长。 图表:2018-2022年全球智能门锁行业市场规模分析 数据来源:中经百汇研究中心 全球智能门锁的快速发展主要受到日韩地区与欧美地区较大的推动作用,两者渗透率在2022年分别达到了76.0%与21.5%,并在未来会呈现较为缓慢的增长趋势。相比之下中国智能门锁市场渗透率差距较大,在2022年仅实现15%的市场渗透。在未来,中国和欧美依旧存在较大的市场空间。随着人们对智能门锁的意识及认可度的提升,以及年轻一代家庭的接受程度的提升,中国智能门锁的市场渗透率预计在2027年将突破50%。 二、中国智能门锁行业市场规模分析 智能门锁中游厂商数量的增多和产品多样性的增加降低了智能门锁的消费门槛,提高了智能门锁产品的渗透率。而居民人均消费水平的提高和对智能家居产品消费意愿的提升又推动了智能门锁
  • 2025年中国避雷器行业分析报告:中国避雷器行业市场规模估算
    2025-08-07 09:35:30
    2024年,中国避雷器行业市场规模约达808.59亿元。从政策层面来看,国家对电力基础设施建设与升级持续加大投资力度,尤其是在智能电网、特高压等领域的战略布局,为避雷器创造了广阔的市场空间,大量的电网建设与改造项目直接刺激了对避雷器的需求。在技术创新方面,随着避雷器技术的不断突破,如新型材料的应用提升了产品性能,智能化监测系统的引入实现了故障的精准预警与维护计划优化,使得避雷器在电力系统中的应用范围进一步拓展,不仅满足了传统电力行业的需求,还契合了新能源发电、数据中心等新兴领域对电力稳定性与安全性的严苛要求。市场需求上,一方面,电力行业作为避雷器的主要应用领域,随着社会经济发展,电力需求持续攀升,促使电网不断扩张与升级,对避雷器的数量与质量要求同步提高;另一方面,新能源产业的迅猛发展,如风能、太阳能发电站的大规模建设,因其对电网稳定性要求极高,需要大量高性能避雷器来防护过电压和电涌,有力拉动了市场需求。此外,雷电灾害的频发以及电气设备保护意识的提升,也使得各行业对避雷器的重视程度不断增加,进一步推动了市场规模的扩大。图表:2020-2024年中国避雷器行业市场规模估算数据来源:中经百汇研究中心更多研究内容详见
  • 2023年中国工业电机行业竞争格局分析
    2023-05-13 11:10:00
     2023-2028年中国特种电机行业市场研究与发展战略规划分析报告  2023-2028年中国工业电机行业发展前景预测与投资战略规划分析报告  2023-2028年中国微特电机制造行业市场需求预测与投资战略规划分析报告 工业电机是指应用于工业领域的电动机,用于工业场景中电能转化为机械能。具体应用包括石油、大宗化学品、食品、煤炭产品、初级金属、造纸等,具体用于泵、风扇、传送带和压缩机中。 1、中国工业电机行业竞争梯队分析 中国工业电机行业市场参与者数量众多,竞争激烈,第一梯队为以西门子、ABB为代表的外资工业电机品牌生产商。外资企业工业电机产品应用集中于起重、冶金、建材、机床和食品饮料等中高端项目型市场中,企业拥有成熟的生产线,产品覆盖功率范围广。第二梯队为以、卧龙电驱、佳电股份为代表的中国本土工业电机品牌生产商和部分如日立、东芝等日系品牌。各生产厂商侧重于不同的生产领域,如卧龙电驱专注于化工、水处理、造纸、轨道交通、基建等行业,佳电股份专注于矿业、核电、防爆、起重冶金等领域。第三梯队为以中小企业为主的中国本土工业电机生产商,多分布于珠江三角洲、长江
  • 2018-2022年全球及中国电源管理芯片行业市场规模分析
    2023-05-22 11:34:44
     2023-2028年中国电源芯片行业市场研究与发展战略规划分析报告  2023-2028年中国DC/DC电源芯片行业市场研究与发展战略规划分析报告  2023-2028年中国芯片设计行业市场研究与发展战略规划分析报告 随着智能照明、快速充电、物联网相关技术在LED照明、通用电源、智能家居相关设备电源领域的落地以及人们对于智能照明、电子产品和智能家居的需求的提升,电源管理芯片迎来的新的机遇和挑战。一方面,这要求相关产品能够迅速迭代,电源管理芯片需要满足更加高效、精细地控制电路的需求,另一方面也推动了电源管理芯片市场的市场规模迅速扩张。 1、全球电源管理芯片行业市场规模分析 随着5G技术的发展和手机性能的不断提升,手机对电源管理芯片提出了更高的要求,一方面,手机功能模块的增多也相应的要求电源管理模块的增加,例如手机摄像头的增加意味着需要更多的电源管理芯片,另一方面,包括对快速充电、无线充电和电池安全等各方面的因素,对电源管理芯片的质量提出了更高的要求,这些都要求电源管理芯片在数量和性能上得到提升。 自2016年以来,全球电源管理芯片市场规模不断增
  • 天然气发电行业产业链分析
    2023-04-09 20:14:49
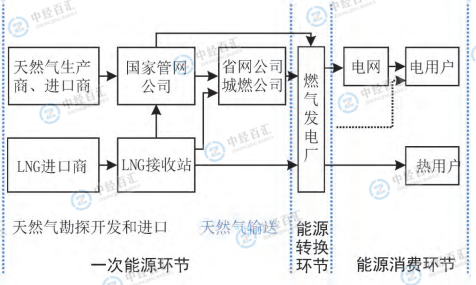
    一、天然气发电产业链结构分析 气电产业链是以天然气为源头,以先进的燃气轮机等为核心动力设备,实现将天然气转化为电能、热能(冷能)等二次能源,并分配到最终用户的完整产业链。完整的气电产业链可以划分为一次能源生产供应环节、能源转换环节和能源消费环节。这三个上下游主要环节形成了两级能源市场,即初级能源投入品(天然气)形成的一次能源市场和电网(电厂)与用户间的二次能源市场。此外电力体制改革后,电源环节与电网环节之间也形成了电力市场。 图表:天然气发电产业链结构分析 资料来源:中经百汇研究中心 二、天然气发电产业链特性分析 气电产业是一个较为特殊的产业。从供应链角度上来讲,气电产业的主要产品是能源产品,也就是电能和热(冷)能,是全社会人们日常工作、生活必需的公用产品。因此同其他产业链相比,气电产业链具有以下特点。 1、具有显著的纵向控制特征 气电产业链上下游市场均具有较高的集中度。目前上游企业主要以中石油等三大油气公司为主;下游电网环节中国家电网和南方电网在各自区域内完全是垄断的。因此整个产业链的上下游环节均不是充分竞争的,上下游市场分别存在明显的卖方和买方势力。此外,
  • 2024年中国体外诊断行业分析报告:体外诊断产业链分析
    2024-12-17 09:10:25
    体外诊断行业的产品由诊断仪器及其配套使用的诊断试剂组成。仪器的上游主要包括机械、电子、软件等产品行业,试剂的上游主要包括化学制品与抗原、抗体、酶、血清等生物制品行业。体外诊断产品的下游业务拓展一般是通过经销商或由厂商直接销往医院、体检中心、临检中心、血站、防疫站及血液制品厂家等终端用户。目前各级医院是体外诊断产品最主要的终端用户。体外诊断行业的上下游行业产业链如下图所示。图表:体外诊断行业产业链结构分析资料来源:中经百汇研究中心1、与上游行业的关联性体外诊断试剂的上游原料分为化学制品与生物制品两部分。化学制品国内技术水平发展成熟,生产厂家较多,产能充足可以满足国内的需求。上游化学品行业产能充足,诊断试剂生产厂家有较大的选择及议价空间,同时由于诊断试剂较高的毛利率使得上游化学品价格的波动较易被消化。体外诊断试剂与生物制品原料的关联性更强。生物原料生产技术水平及其品质对体外诊断试剂品质有重要影响。国内的相关生物原料产业发展水平相对落后,国产生物原料质量普遍不高,国内企业为了保证其生产的体外诊断试剂的品质,优先选择进口生物原料,形成对进口生物原料较大程度的依赖。体外诊断仪器上游原料主要由机械零部件、关键元器件、电路
  • 2021-2025年全球高端生物制造市场规模分析
    2023-11-20 09:57:55
    一、生物制造行业基本情况生物制造是本世纪最有前景的产业之一,2014年,美国国防部将其列为21世纪优先发展的六大颠覆性技术之一。随着相关科学技术的迅猛发展以及在其应用领域的大力推进,生物制造产业所涉及的领域已包括生物医药、生物农业、生物材料、生物能源等,生物制造技术的跨越式发展使得人体内众多结构与功能极为复杂的生物大分子的规模化量产成为可能,在胶原蛋白领域催生了重组人源化生物大分子材料。生物制造产业具有绿色低碳、条件温和、应用领域广的特点,具有良好的发展前景。生物制造主要分为三个环节,分别为生物体的筛选与基因改造、生物发酵过程控制与参数分析以及产品分离与纯化。首先,通过基因工程技术从基因层面对生物体进行改造,并导入外源基因以及对特定用途的基因进行强化或弱化,生物体可具备产生其本身不存在或者不生产的物质的能力。其次,在发酵阶段,发酵过程中通过模拟生物体的生长环境,控制反应参数并对发酵条件进行调整及控制,可以维持发酵条件处在最佳状态,促进生产效率并实现规模量产。最后,产品的分离与纯化一般是指将最终产物从发酵液或者细胞中分离出来,并形成终端产品。目前,生物制造技术所取得的成果已经获得各国广泛认可及应用。早在2005