• 2018-2022年中国医药物流行业市场规模分析
    2023-05-10 10:58:52
       2023-2028年中国物流园区建设规划与经营模式分析报告  医药物流是指药品、医疗器械等在空间上的转移,贯穿于整个医药产业链中,为我国医药行业的流通与发展贡献了不可磨灭的力量。随着“两票制”、税收改革、一致性评价等重大医药改革的逐步实施,国家对医药物流行业的规范性和规模也愈加重视,不断出台政策加大监管力度,推动行业规模发展;医药流通行业发展也对医药物流行业提出了更多的需求,医药物流行业处于持续增长阶段。 近几年,中国医药商业协会医药供应链分会持续跟踪分析国内药品物流市场、医疗器械物流市场、生物样本市场(含临床试验及实验室检验物流市场)等情况。根据中国医药商业协会医药供应链分会的调研和研究分析,2020年中国医药物流市场规模为1548.44亿元,较2019年增长18.89%。2022年,中国医药物流市场规模达到1843.62亿元左右。 图表:2018-2022年中国医药物流行业市场规模情况 数据来源:中国医药商业协会医药供应链分会、中经百汇研究中心 近几年,随着一系列医改政策和药品集中带量采购政策的推进,《“健康中国2030”规划纲
  • 2024年中国液态奶行业分析报告:液态奶行业产业链分析
    2024-09-13 09:30:40
    一、液态奶行业产业链结构分析液态奶制造的产业链较长,涵盖饲草饲料、奶牛养殖、液态奶加工、终端销售等多个环节,各环节之间联系紧密,一体化程度要求很高,实现了第一产业(农牧业)向第二产业(食品加工业)和第三产业(分销、物流)纵向延伸。产业链示意如下:图表:液态奶行业产业链示意图资料来源:中经百汇研究中心二、与上游行业的关系分析液态奶行业的上游为奶牛养殖业,奶牛养殖业的发展状况直接影响下游的原料奶的数量、质量以及价格,对下游产品的质量、成本、产量等因素起着重要作用。我国奶牛养殖业过去几年一直处于较为低迷的状态,生鲜乳价格持续下跌、养殖企业普遍亏损,“杀牛倒奶”现象频频发生,影响了对下游奶源的供给数量和质量。然而,进入2016年以来,随着不具备市场竞争力的散养户基本退出市场竞争,生鲜乳收购价格开始逐渐回升,上游养殖企业有望将迎来扭亏为盈的良好局面,中大规模、集团化、现代化的养殖场持续发展壮大,上游产业链将逐渐向健康、可持续的方向发展。在我国液态奶行业发展初期,中国存在大量的散户养殖、手工挤奶的情况,生鲜乳的质量可控性存在较大风险;通过近几年的发展,奶牛养殖业整体正在逐步向标准化、规模化、集约化发展,原奶质量安全风险的
  • 2018-2022年中国有机肥料行业市场规模分析
    2023-05-10 10:58:52
    有机肥料是农业中养分的再循环和再利用部分,根据《有机肥料NYT525-2021》标准提供的定义来看,有机肥料指原料主要来源于植物或动物,经过发酵腐熟的含碳有机物料,其功能是改善土壤肥力、提供植物营养、提高作物品质等。 当前国家层面高度重视有机肥料行业的健康有序发展,相关部门积极制定并不断完善化肥行业政策,从有机肥料产量、利用率、施用方式、原料结构、产品质量、经营企业的税率、产品进出口税率等方面出台政策调整化肥市场秩序,促进有机肥料行业健康发展。根据我国相关政策的引导来看,全国化肥产量基本零增长,然而我国农产品生产化肥施用量长期处于全球前列,巨大的需求缺口需要有机肥料来填补未来的有机肥料需求量将会持续增大。2022年,有机肥料行业市场规模达到780亿元左右。 图表:2018-2022年中国有机肥料行业市场规模分析 数据来源:国家统计局、中经百汇研究中心 农业技术的发展必然离不开有机肥料的发展,而且我国有机肥料的发展有着良好的趋势,应充分利用优势使得我国有机肥料在严格监控、充分保证使用安全的前提下以利用效率为主。而国家也应该宣扬有机肥料的绝对优势,提高行业集中度,规范有机肥料的品种
  • 复合材料产业链分析
    2023-04-09 11:40:00
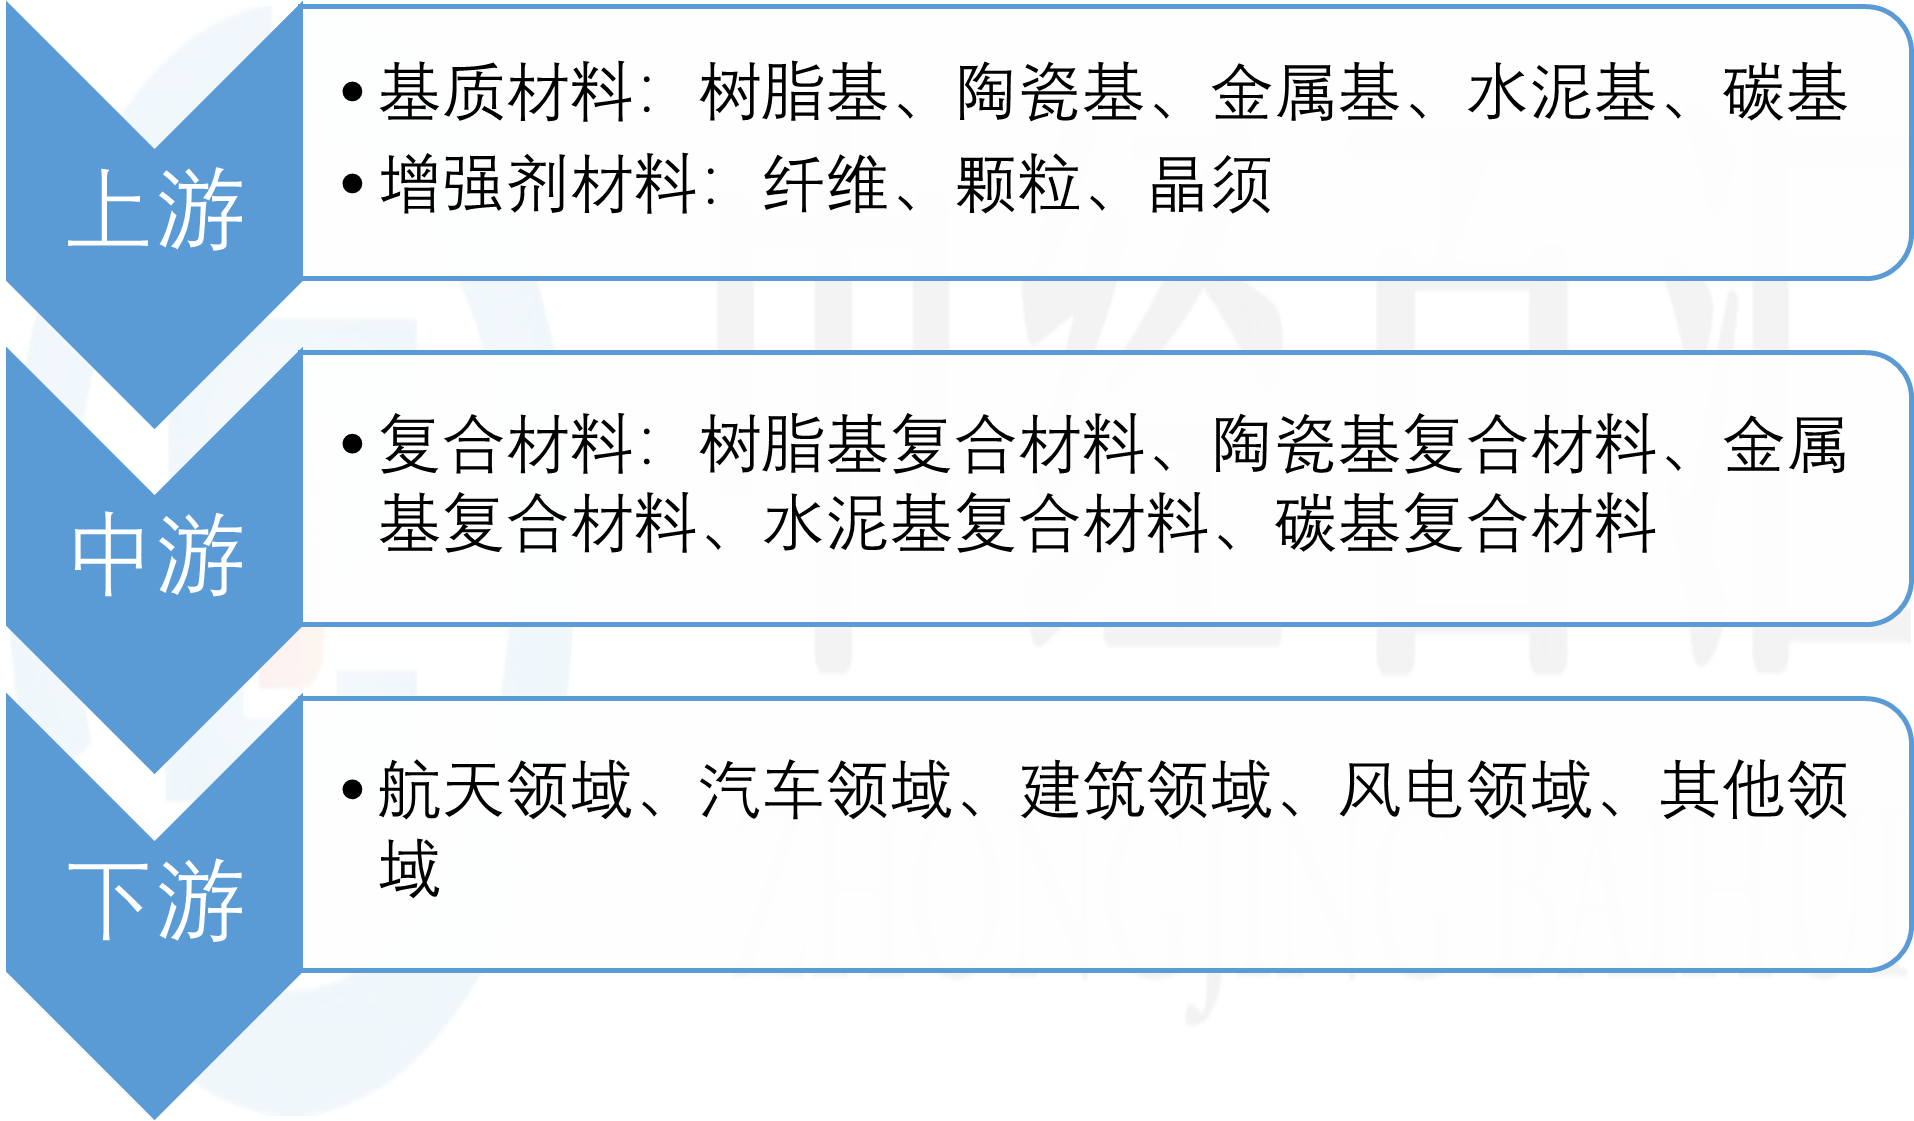
      一、复合材料行业产业链结构分析  我国复合材料行业产业链上游为基质材料和增强剂材料,中游按照集体材料不同分为树脂基复合材料、陶瓷基复合材料、金属基复合材料、水泥基复合材料和碳基复合材料,下游领域包括航天领域、汽车领域、建筑领域、风电领域等。图表:复合材料行业产业链结构分析 资料来源:中经百汇研究中心  二、复合材料行业产业链全景图谱  目前,我国复合行业上游领域基质材料代表性企业有焦作万方(000612)、常铝股份(002160)、北方铜业(000737)、云海金属(002182)和宝钛股份(600456),增强体材料代表性企业有吉林化纤(000420)、光威复材(300699)和中国巨石(600176);中游复合材料制造企业为光威复材(300699)、中国巨石(600176)、泰和新材(002254)、金发科技(600143)等,下游行业包括汽车、航空、建筑、风电叶片等。图表:复合材料行业产业链全景图谱 资料来源:中经百汇研究中心  三、复合材料行业产业链区域分布  目前中国复合材料企业超过3000家,主要分布在珠三角和环渤
  • 2025年中国瓦楞包装行业分析报告:瓦楞包装行业产业链分析
    2025-07-30 09:10:06
    从产业链来看,瓦楞包装行业上游主要是指造纸厂,它主要提供原纸等生产原料,原纸的价格变动对瓦楞纸制品企业成本和利润影响较大;除此之外,瓦楞包装的上游还包括油墨厂商、其他辅助材料厂商等。中游是指瓦楞纸制品制造和包装。下游是指主要应用市场,主要包括食品、电子产品、饮料、日化品、快递等等。图表:瓦楞包装行业产业链分析资料来源:中经百汇研究中心1、上游分析瓦楞包装行业产业链上游以造纸厂、油墨厂商及辅助材料供应商为核心,构成原材料供应基础。造纸厂提供的原纸是瓦楞纸板生产的关键,其产能规模、质量稳定性及成本控制直接影响中游企业的生产效率与产品竞争力;油墨厂商的环保化、高性能化产品(如水性油墨)满足下游对包装印刷的绿色需求,推动行业可持续发展;辅助材料厂商(如粘合剂、防潮剂)则通过技术迭代提升包装的功能性(如防潮、粘合强度),为中游企业拓展高端应用场景(如食品保鲜包装、电子产品防震包装)提供支持。上游环节的资源整合与技术创新,是中游企业构建成本优势、提升产品品质的重要前提,例如部分中游企业通过与上游造纸厂建立长期合作关系,稳定原纸供应并降低采购成本,增强市场抗风险能力。2、中游分析中游聚焦瓦楞纸制品制造与包装服务,汇聚劲嘉股
  • 2026年中国互联网保险行业分析报告:互联网保险保费保持稳步增长,线上保险渠道渗透率持续提升
    2026-08-23 17:28:44
    1、互联网保险保费分析 2025年中国互联网保险保费约4350亿元,行业整体保持稳步增长态势,线上保险渠道渗透率持续提升,相较于传统线下保险渠道,凭借便捷投保、资费透明、产品轻量化、理赔高效等核心优势,持续拓宽市场覆盖面。当前行业产品结构持续优化,不再局限于传统意外险、医疗险等小额普惠险种,重疾险、车险、寿险等中长尾保障产品线上化率稳步攀升,服务客群从年轻网民逐步向全年龄段用户延伸,同时行业监管体系持续完善,规范化发展替代粗放式扩张,市场乱象持续出清,险企与互联网平台、持牌经纪机构深度合作,数字化运营能力持续升级,推动互联网保险从流量驱动的粗放增长转向产品、服务、风控协同的高质量增长,成为保险行业保费增量的核心支撑板块。 图表:2021-2025年中国互联网保险保费情况 数据来源:中经百汇研究中心 2、互联网保险保费核心驱动因素分析 (1)数字化消费习惯全面普及,用户需求持续扩容。随着移动互联网深度渗透,大众线上投保、线上理赔的消费习惯彻底成型,碎片化、轻量化的保险消费需求持续释放。相较于线下繁琐的投保流程,互联网保险操作便捷、门槛更低,适配普通消费者日常保障需求,尤其小
  • 2026年中国钾肥行业分析报告:钾肥产量及表观消费量分析
    2026-04-16 10:17:45
    一、钾肥行业产量规模分析 2025年,中国钾肥产量约1081万吨(折KCl,下同),整体呈现稳中有调的态势。产量主要来源于国内核心产区的资源型企业,集中分布在钾盐资源相对富集的区域,这些企业通过优化生产计划、提升产能利用率,保障了基础产量供应。受资源禀赋约束、部分矿区产能核减及环保政策影响,产量增长存在一定局限,同时硫酸钾等品类产量出现小幅下滑,进一步影响了整体产量格局。为弥补国内产量不足,企业持续推进海外钾盐资源布局,海外基地产量逐步释放,与国内产量形成互补,共同支撑国内市场需求,缓解进口依赖压力,推动行业供需趋于平衡。 图表:2021-2025年中国钾肥产量情况 数据来源:中国海外产业发展协会肥料专业委员会、中经百汇研究中心 二、钾肥行业表观消费量分析 2025年,中国钾肥表观消费量约2362万吨,整体呈现稳健运行态势,作为全球主要钾肥消费国,这一消费量契合国内农业生产与工业发展的刚性需求。消费需求主要集中在农业领域,粮食作物与经济作物种植对钾肥的需求构成主体,同时工业领域对高纯度钾肥的需求也稳步提升。受国内产能局限影响,消费量与产量存在一定缺口,需通过进口弥补,进口
  • 2024年中国异亮氨酸行业分析报告:异亮氨酸行业竞争格局分析
    2024-08-27 10:24:07
    一、异亮氨酸行业竞争现状分析异亮氨酸行业重点生产企业有阜丰集团有限公司等公司。图表:异亮氨酸行业重点企业情况资料来源:中经百汇研究中心二、异亮氨酸行业竞争特点分析生物发酵行业是一个完全竞争的行业,行业巨头都以批发和大宗销售为主,因此小型企业的经营较为困难。同时异亮氨酸产品又广泛用于作为食品增鲜剂的重要组成部分或者饲料添加剂,产品的品质和安全是下游采购商和经销商的关注重点。尤其是大型采购商由于涉及自身产品的食品安全,往往会采购具有较强食品安全质量保障能力的熟悉合作伙伴或者在市场上有良好口碑的品牌,一般不会轻易更换食品添加剂的供应商。异亮氨酸行业资金投入较大。除了生产线投资巨大之外,同时,若考虑与生产配套的供热、供电、环保及原料配套设备,其投资将更高。另外,本行业日益严格的环保要求,也需要企业投入大量资金,进行相关设备、技术、人员的投入。生物发酵行业对工艺技术要求较高,对菌种纯度有严格的控制,因此发酵条件、环境的细微改变会影响产品产出率及产品品质,多年积累的工艺流程、生产经验、先进的菌种和健全的管理体系是维持稳定的产品品质、保障高效生产效率及优化生产成本的必要条件。对于行业新进入者,以上条件的缺乏将较难开展业务、
  • 2023年中国智能门锁行业竞争格局分析
    2023-05-04 15:11:29
        2023-2028年中国智能门禁系统行业市场研究与发展战略规划分析报告      2023-2028年中国视频监控设备行业发展前景与投资战略规划分析报告     2023-2028年中国智能安防行业市场研究与发展战略规划分析报告  中国智能门锁行业整体市场吸引力适中、竞争格局较分散:在产业链中游具备独立研发生产能力、主打中高端产品的企业潜力较大。 图表:2022年中国智能门锁市场排名(按交易金额) 数据来源:中经百汇研究中心 》第一梯队:凯迪仕,德施曼,小米 2022年各智能门锁品牌的销售收入统计数据来看,市场排名前两名分别是深耕多年的专业智能锁厂商凯迪仕和德施曼,紧随其后的是以生态布局之广见长的互联网企业小米。 》第二梯队:鹿客,飞利浦,萤石,海尔 主要包括安防类及家电制造类企业,凭借较强的渠道优势占据一定市场份额,但在产品力与专业程度上和第一梯队保持一定差距。 》第三梯队:耶鲁,三星,西门子
  • 2023年中国异亮氨酸行业竞争格局分析
    2023-04-09 19:51:11
    一、异亮氨酸行业竞争现状分析 异亮氨酸行业重点生产企业有阜丰集团有限公司等公司。 图表:异亮氨酸行业重点企业情况   资料来源:中经百汇研究中心 二、异亮氨酸行业竞争特点分析 生物发酵行业是一个完全竞争的行业,行业巨头都以批发和大宗销售为主,因此小型企业的经营较为困难。同时异亮氨酸产品又广泛用于作为食品增鲜剂的重要组成部分或者饲料添加剂,产品的品质和安全是下游采购商和经销商的关注重点。尤其是大型采购商由于涉及自身产品的食品安全,往往会采购具有较强食品安全质量保障能力的熟悉合作伙伴或者在市场上有良好口碑的品牌,一般不会轻易更换食品添加剂的供应商。 异亮氨酸行业资金投入较大。除了生产线投资巨大之外,同时,若考虑与生产配套的供热、供电、环保及原料配套设备,其投资将更高。另外,本行业日益严格的环保要求,也需要企业投入大量资金,进行相关设备、技术、人员的投入。 生物发酵行业对工艺技术要求较高,对菌种纯度有严格的控制,因此发酵条件、环境的细微改变会影响产品产出率及产品品质,多年积累的工艺流程、生产经验、先进的菌种和健全的管理体系是维持稳定的产品品质、保障高效生产效
  • 2026年中国有机肥料行业分析报告:有机肥料行业市场规模分析
    2026-04-16 10:47:43
    一、有机肥料行业概述 有机肥料是指主要来源于植物和(或)动物,经发酵腐熟等工艺处理后,施用于土壤以提供植物营养、改良土壤结构为主要功能的含碳物料,区别于传统农家肥,其生产与质量需遵循国家相关标准,核心价值在于培肥地力、提升土壤生态活性、助力农业绿色可持续发展。 从行业发展概况来看,有机肥料行业已从早期农户自制的农家肥模式,逐步发展为工厂化、标准化的商品有机肥产业,形成了涵盖原料收集、发酵生产、质量检测、市场流通及农化服务的完整产业链。行业产品体系不断丰富,除基础商品有机肥外,还衍生出生物有机肥、复合微生物肥、功能型有机肥等多元品类,应用场景从传统大田作物拓展至果蔬、茶叶、中药材等经济作物及高标准农田建设、土壤修复等领域。整体而言,该行业是连接农业废弃物资源化与绿色农业生产的关键纽带,也是推动化肥减量、保障农产品质量安全的重要支撑产业。 二、有机肥料行业市场规模分析 2025年中国有机肥料行业营业收入约464.77亿元,出现阶段性下滑,核心原因集中在多方面。政策层面,过往补贴机制多聚焦生产端,与终端施用效果、产品品质挂钩不足,导致部分企业依赖补贴生产,缺乏市场竞争力,同时行业标准体系滞后
  • 2026年中国石英砂行业分析报告:高纯石英砂市场规模及增长因素分析
    2026-01-15 10:12:41
    2025年中国高纯石英砂市场规模约达87.96亿元,呈现出稳步增长的发展态势。是下游战略性新兴产业需求拉动、核心技术突破、政策体系支撑与产业布局优化等多重积极因素共同作用的结果,既反映了行业在高端材料领域的突破成果,也契合了国家半导体自主可控、新能源转型的战略方向,为后续行业持续扩容奠定了坚实基础。图表:2021-2025年中国高纯石英砂市场规模情况数据来源:中经百汇研究中心1、下游双核心产业驱动,需求端持续放量光伏与半导体产业的双轮共振,是推动高纯石英砂市场规模增长的核心动力。在光伏领域,全球及国内光伏装机量持续攀升,国内新增光伏装机容量同比大幅增长,石英坩埚作为光伏拉晶环节的核心耗材,其需求直接带动光伏级高纯石英砂用量提升,尤其N型高效电池的推广进一步加剧了对高品质石英砂的需求。在半导体领域,AI浪潮与云基础设施建设推动逻辑芯片、存储器需求增长,全球及国内半导体市场规模持续扩容,而高纯石英砂是芯片制造全流程中石英舟、扩散管等关键器具的核心原料,半导体产业自主可控战略下,国内晶圆厂产能扩张持续释放高端高纯石英砂需求,为市场规模增长提供了重要支撑。2、技术突破打破壁垒,供给能力显著提升核心技术的持续突破破解了