• 2026年中国净水器行业分析报告:净水器产量、市场规模分析及未来发展前景预测
    2026-07-21 11:32:40
    净水器零售量分析 2025年中国净水器全年零售量为874.3万台,相较2024年877万台小幅回落,零售量同比微降0.3%,行业出货规模进入存量调整阶段,尽管2025年净水器被纳入家电以旧换新补贴范围,短期政策刺激带来局部渠道阶段性走量,但未能扭转全年零售量小幅下滑态势,核心原因在于国内城镇家庭净水器基础渗透率持续抬升、新增刚需购置需求逐步收窄,传统厨下单机产品价格内卷严重分流消费意愿,同时台式净饮机、全屋软水设备等细分替代品类分流传统净水器购机人群,存量市场中老款机型更换周期尚未集中释放,叠加消费者对滤芯长期使用成本、产品实用性的考量更加理性,最终形成全年零售量小幅萎缩的市场格局,行业增长逻辑从新增普及逐步转向存量换新与产品升级驱动。 图表:2021-2025年中国净水器零售量情况 数据来源:奥维云网(AVC)、中经百汇研究中心 净水器行业市场规模分析 2025年中国净水器整体市场规模229亿元,对比2024年240亿元同比下滑4.5%,市场规模降幅显著大于零售量下滑幅度,反映行业均价同步走低,一方面大量低价基础款净水机持续价格战压低整体成交均价,低端白牌产品抢占下沉市
  • 2019-2023年中国己二酸表观消费量及应用领域需求占比
    2024-01-17 09:25:54
    从需求端来看,2017年-2020年,己二酸表观消费量以较低的增速逐年稳定上升。据统计,2021年,下游PU浆料需求恢复,己二酸表观消费量快速增长,全年表观消费量为152万吨,同比增长30.08%。2023年,继续增长至184.96万吨左右。图表:2019-2023年中国己二酸表观消费量情况数据来源:中经百汇研究中心从国内已二酸的需求结构看,PU浆料行业约占38.20%,鞋底原液约占总需求的20.71%,尼龙66约占17.34%。而国际己二酸主要用于生产尼龙66盐。图表:中国己二酸行业应用领域需求占比数据来源:中经百汇研究中心中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。
  • 2025年中国互感器行业分析报告:全球互感器市场规模及区域格局分析
    2025-01-20 10:07:10
    1、全球互感器市场规模分析电力需求增加、全球替代能源发展迅速、技术改革、老化的基础设施翻新以及不断增长的全球智能电网和能源系统投资是促进互感器市场稳定增长的主要因素。根据国际能源机构的统计数据,预计2014年至2035年间,全球配电领域投资额达242亿美元,新增配电线路2420万公里,同时还将增加投资31700亿美元用于改造旧电网配电基础设施。2024年,全球互感器市场规模约为99亿美元。图表:2020-2024年全球互感器行业市场规模情况数据来源:中经百汇研究中心2、全球互感器区域格局分析从区域市场来看,全球互感器市场主要集中在欧洲、北美以及亚太地区。近年来,随着中国、印度等亚太地区新兴市场不断加大输配电网络建设投资力度,亚太地区逐步发展成为全球最大的互感器区域市场。互感器行业发展路径分析,电力消费增长,政府对可再生能源的扶持举措以及老化电厂的更新换代等因素都将推动该地区的互感器市场需求增长,基于此,中国市场有望成为增长最快的互感器市场。图表:全球互感器市场区域格局分析数据来源:中经百汇研究中心更多研究内容详见中经百汇编撰的《中国互感器行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业
  • 2024年中国应急产业分析报告:应急产业五力竞争模型分析
    2024-09-23 08:22:39
    一、现有企业间竞争我国应急市场上已经形成了由多种所有制(如国有独资、集体、三资、外商独资、民营、内资股份制、上市公司等)、不同经营规模和各种服务模式共同构成应急产业竞争主体,但是由于应急产业覆盖的行业较为广泛,大多数企业较为集中在某一领域的应急产品制造业中进行市场竞争,综合性的应急产业企业较少。二、潜在进入者分析《国务院办公厅关于加快应急产业发展的意见》指出“发展应急产业是提高公共安全基础水平的迫切要求,是培育新的经济增长点的重要内容,是提升应急技术装备核心竞争力的重要途径”,并对加快发展应急产业提出了具体要求和目标,到 2020 年,应急产业规模显著扩大,应急产业体系基本形成;自主创新能力进一步增强,一批关键技术和装备的研发制造能力达到国际先进水平,一批自主研发的重大应急装备投入使用;形成若干具有国际竞争力的大型企业,发展一批应急特色明显的中小微企业;发展环境进一步优化,形成有利于产业发展的创新机制,为防范和处置突发事件提供有力支撑,并成为推动经济社会发展的重要动力。政策的支持和广阔的市场容量需求将促进更多的企业布局进入到应急产业的发展中来。三、替代品威胁分析《应急产业重点产品和服务指导目录(2015年)》
  • 2024年中国智能燃气表行业分析报告:全球智能燃气表市场规模及区域格局
    2024-12-04 09:21:20
    一、 全球智能燃气表行业发展现状全球智能燃气表市场规模呈现增长态势,2023年全球智能燃气表行业市场规模约91亿美元。图表:2019-2023年全球智能燃气表行业市场规模情况数据来源:中经百汇研究中心全球智能燃气表市场规模增长主要有以下几个原因。首先,不可再生能源枯竭的严重警告增加了全球对天然气的需求。天然气作为主要能源,其使用量日益增长,这成为全球燃气表市场增长的关键因素。其次,技术的不断进步推动了智能燃气表的发展。随着物联网、大数据、云计算等新一代信息技术的迅猛发展,智能燃气表不仅能实现远程监控、数据实时上传和分析等功能,还能通过大数据分析提供更精准的用气建议,实现更高效的能源管理。这种智能化趋势极大地提升了智能燃气表的市场吸引力。此外,政策的支持也起到了重要作用。国家政策鼓励和支持智慧燃气技术的研发和应用,为行业发展提供了有力保障。例如,一些国家和地区积极推进燃气领域的智能表实验研究及使用评估工作,推动燃气表的智能化进程。最后,消费升级和环保意识的增强也促进了智能燃气表市场的增长。随着居民生活品质的提高和环保意识的增强,智慧燃气产品的市场需求不断增加。智能燃气表、远程抄表系统、燃气安全监控系统等智慧燃气
  • 2023年中国兽药行业竞争格局分析
    2023-04-09 18:29:06
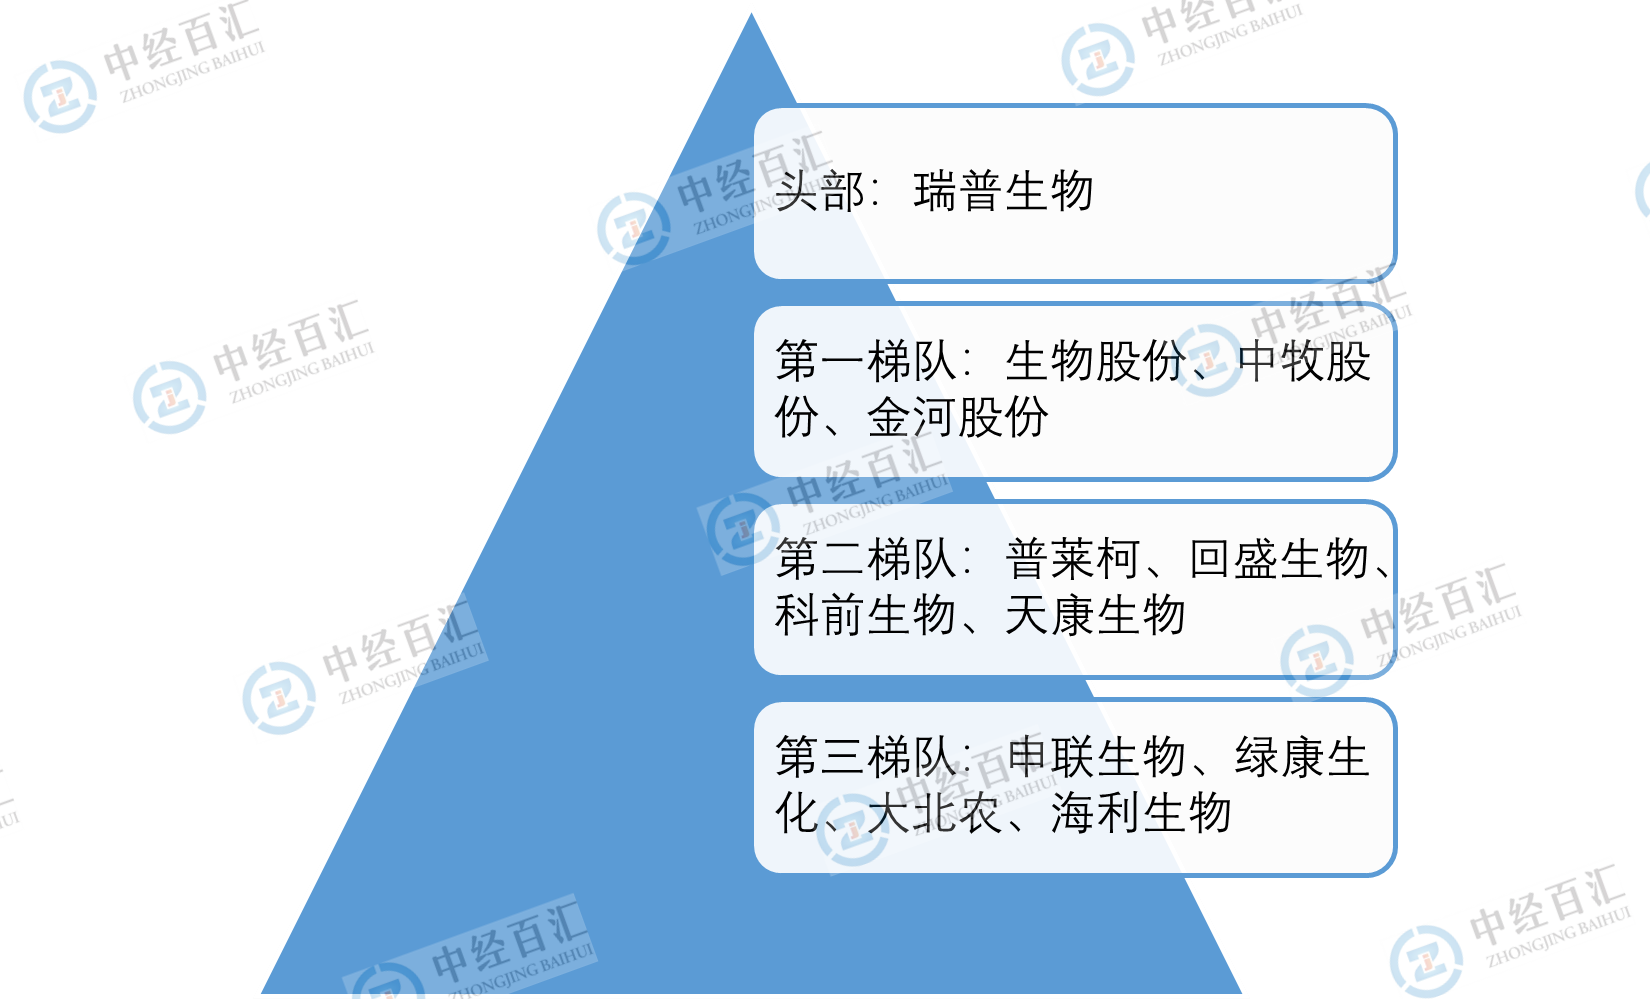
      一、兽药行业竞争格局分析  目前,我国兽药企业科按照业务收入大致分为四个梯队。头部企业为瑞普生物,兽药相关业务收入超过20亿元。第一梯队的企业为相关业务超过12亿元的企业,包括生物股份、中牧股份、金河股份;第二梯队为兽药业务收入在5至12亿元,但集中在9-10亿左右,包括普莱柯、科前生物、天康生物等;第三梯队为兽药业务收入小于5亿元的企业,主要包括绿康生化、海利生化等。图表:中国兽药行业竞争梯队分析资料来源:中经百汇研究中心  二、兽药行业竞争走势分析  未来随着市场竞争的加剧、行业两极化进程的加快、国家监管力度的加强等,产品质量差、经营不规范的企业必然会逐渐被市场淘汰,行业竞争环境会逐步得到改善。而畜牧业规模化养殖的发展客观上也对兽药行业发展提出了更高的要求,也将进一步促进兽药产业的集中化、规范化、创新化发展。  三、兽药行业竞争态势分析    一是来自于产业的竞争对手。勃林格、礼来、硕腾等国际跨国巨头纷纷来中国投资,分别在中国设厂或建立研发总部,并不断追加中国市场的投入;国内兽药企业如天津瑞普、北京大北农等企业通过资本扩大
  • 2025年中国屏蔽电缆行业分析报告:屏蔽电缆行业竞争格局分析
    2025-01-21 09:48:58
    1、低端产品过剩,高端产品不足我国电线电缆行业虽然企业众多,但多数企业生产的都是低端屏蔽电缆产品。这类产品技术含量较低,设备工艺简单,产品同质化严重,产能相对过剩,呈现充分竞争格局,参与竞争的企业无一例外的深陷低价博弈的“囚徒困境”,“最低价中标”使得企业不得不依靠拼成本、价格战来发展,行业的利润率较低。与低端产品产能过剩、供过于求形成鲜明对比的是,受制于技术能力、工艺水平及相关材料、装备和工程配套等因素的制约,国内高端屏蔽电缆产品供应不足,大量依赖进口。2、集中程度较低总体来看,我国屏蔽电缆等电线电缆行业具有数量多、规模小的特点。我国屏蔽电缆行业生产集中度低,最大的企业所占的市场分额也不过在1%至2%。。而欧美日等发达国家由于工业化发展程度已经很高,基础设施非常完善,城市化程度很高,经济增速较缓,而且屏蔽电缆行业经过了近百年的发展,随着经济一体化的发展,市场竞争非常激烈,在行业中两极分化明显,市场集中度比较高。3、市场分布区域性明显、区域产业集群初现我国屏蔽电缆行业中企业的分布区域性明显,主要集中在长三角的江苏、浙江、上海、安徽,珠三角的广东,环渤海湾的山东、辽宁、河北等省市,中西部地区比重很小。更多研究内
  • 2024年中国干式变压器行业分析报告:干式变压器行业竞争格局分析
    2024-09-14 09:17:08
    一、中国干式变压器行业细分产品格局中国干式变压器行业集中度较低。竞争较为激烈。从类型上来看层面,我国的干式变压器多集中在220KV以上,占比为41.7%,其次是220KV和110KV变压器,占比相差不多,分别为25.3%和21.1%。35KV之下的变压器占比较少,为11.9%。图表:中国干式变压器技术类型占比数据来源:中经百汇研究中心二、中国干式变压器行业区域格局在我国,目前干式变压器在大、中城市中占比较高,在我国农村配电网中干式变压器的应用相对较少,在北京、上海、广州、深圳等城市,约占到50%左右。向我国干式变压器的产业区域最集中的是浙江省,其次是江苏省、山东省和广东省。可以看出,目前干式变压器行业发展最好的地区为华东地区。从代表性企业分布情况来看,山东、江苏、浙江、河北、广东、海南等地区均有企业分布,在山东和江苏两个省份发展较好的企业较多。更多研究内容详见中经百汇编撰的《中国干式变压器行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。
  • 2024年中国塑料机械行业分析报告:吹塑机市场规模分析
    2024-08-06 10:14:04
    在19世纪末到20世纪初,吹塑技术作为一种制造中空塑料容器的方法被发明,并在一些生产领域得到了初步的应用。1950年代,随着塑料材料的广泛普及和塑料加工技术的不断发展,吹塑机开始形成自动化生产线,提高了生产效率和制品质量。1960-1970年代,吹塑机的技术不断进步,开始出现了更复杂的自动控制系统,以及更加精密的模具设计和型坯挤出技术。1980年代,计算机技术的飞速发展对吹塑机行业产生了深远影响,引入了更多的自动化和智能化控制,提升了操作的精准度和重复性。1990年代至21世纪初,吹塑机行业迎来了更多创新,如拉伸吹塑、多层共挤吹塑等技术逐渐成熟,使得产品质量和性能有了显著提升。同时,环保理念的兴起也促使吹塑机向节能降耗方向发展。2000年代至今,随着全球环保标准的提高和技术的进步,吹塑机行业着重于能效优化和生产过程的绿色化。智能化、网络化成为行业发展的新趋势,通过集成传感器、数据分析和工业4.0技术,实现了生产过程的智能监控和管理。近年来,得益于其应用领域的蓬勃兴起,吹塑机市场需求持续旺盛,市场规模也随之稳步扩展。2023年,吹塑机行业市场规模达到185.03亿元。图表:2019-2023年中国吹塑机行业市场
  • 2019-2023年中国锂电池模组/PACK设备市场规模分析
    2023-11-29 14:31:09
    锂电池模组/PACK设备应用于锂电池模组/PACK环节。锂电池的封装一般分为“电芯-模组-PACK(电池包)”三阶段,模组是通过汇流排将单个电芯组装成不同的串并联模块,PACK是将锂电池模组或者电池组、汇流排、软连接、保护部(BMS板)、外壳、输出(包括连接器)等共同组装成电池包。近年来,随着CTP(CelltoPACK)、CTC(CellToChassis)电池封装技术的逐步推广,锂电池模组设备与PACK设备的界限逐步模糊,呈融合趋势。根据锂电设备产业链成本构成情况,模组/PACK设备在整个锂电设备产业链的成本占比约为9%。GGII数据显示,2019年至2021年中国锂电池模组/PACK设备规模分别为34亿元、38亿元和80亿元,预计到2025年,中国锂电池模组/PACK设备市场规模将达到200亿元,年复合增长率为25.74%。图表:2019-2023年中国锂电池模组/PACK设备市场规模分析数据来源:逸飞激光招股书、中经百汇研究中心更多研究内容详见中经百汇编撰的《中国锂电设备行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻
  • 2023年中国特种气体行业竞争格局分析
    2023-07-05 09:49:32
     2023-2028年中国特种气体行业发展前景预测与投资战略规划分析报告 2023-2028年中国电子特种气体(ESG)行业发展前景预测与投资战略规划分析报告 2023-2028年中国工业气体行业发展前景预测与投资战略规划分析报告一、特种气体行业市场梯队分析从国产特种气体企业角度来看,位于第一梯队的企业包括华特气体、金宏气体、南大光电和雅克科技等,特种气体业务营收规模占比均高于1%;其次为侨源气体、硅烷科技和和远气体等业务营收占比在0.5%到1%之间企业排在第一市场梯队,除此之外其他特种气体业务营收规模占比在0.5%以下的企业位于第三梯队。二、特种气体行业竞争格局分析中国特种气体市场中,国外公司仍为主流,市场几乎被发达国家的龙头企业垄断,主要龙头有美国空气华工、美国普莱克斯、法国液化空气、日本太阳日酸及德国林德。国产企业产品较为单一,提纯技术不够成熟,在市场竞争度较低。CR5占比约8.55%,前五名包括华特气体、金宏气体、南大光电、雅克科技、深冷能源,市场份额占比分别为3.15%、1.77%、1.74%、1.18%和0.71%。第一梯队的国产企业特气业务收入已具备规模性,在细分领
  • 2025年中国锅炉行业分析报告:锅炉行业产业链及上下游分析
    2025-08-21 09:48:44
    我国锅炉产业链上游为锅炉设备制造相关原材料,主要包括钢材及钢制外购件、以及焊接所需用到的配件等。从下游应用领域来看,锅炉广泛应用于我国多个行业,例如电站锅炉可用于发电厂发电;工业锅炉主要应用于各工业生产中采暖、热水供应等;生活锅炉可为各工矿、企事业单位、宾馆、服务行业等提供低参数蒸汽或热水;另外还有船舶锅炉以及机车锅炉等特种锅炉可应用于部分交通运输工具的蒸汽动力提供。综合来看,目前几乎国民经济中绝大部分重要行业均与锅炉制造业相关。图表:锅炉行业产业链分析资料来源:中经百汇研究中心一、行业产业链上游相关行业分析锅炉制造企业的供应商有很多,例如钢铁、焊接材料、锅炉辅机、标准件、耐火材料等生产企业及其经销商。其中钢铁生产企业及其经销商对锅炉企业的影响最大。我国锅炉企业用钢主要有中厚板、管材和型材,分别占55%、30%和15%左右。钢铁在锅炉制造成本中,材料费占70%-80%。锅炉用钢价格的降低就会缓解锅炉企业的材料成本压力,因此很多锅炉企业往往会库存大量的钢材以备生产。二、行业下游行业链相关行业分析锅炉行业的下游行业主要是取暖、电力等。这些都是国民生活的必要行业,一直处于相对恒定的上升状态。由于新的替代品成本相对比