【本月特点】
饲料价格偏弱运行
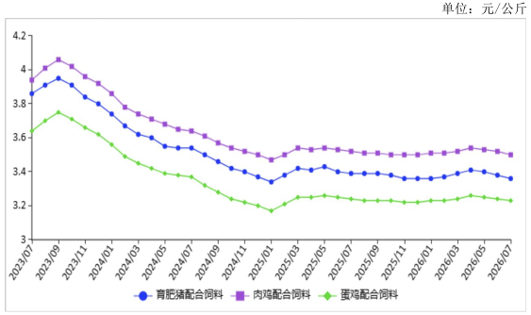
图表:2023-2026年7月饲料价格走势图
资料来源:农业农村部
【后期走势】
能繁母猪存栏量下降,预计饲料需求回落。新季玉米陆续上市,进口大麦、高粱等原料供应充足,玉米价格小幅回落。大豆进口保持较高水平,豆粕供给充足,压榨企业豆粕库存持续累积,价格偏弱运行。综合看,预计近期饲料价格小幅下跌。
【详情】
(一)主要饲料产品价格稳中偏弱。进口高粱、大麦饲用替代增加,国内饲料原料供应宽松,生猪和肉禽养殖亏损,饲料和养殖企业原料采购以随买随用为主,玉米、豆粕等主要原料价格下跌,饲料成本下降。7月份育肥猪、肉鸡、蛋鸡配合饲料月均价分别为每公斤3.36元、3.50元、3.23元,环比分别跌0.6%、跌0.6%、跌0.3%,同比分别跌0.9%、跌0.6%、跌0.3%。从周数据来看,育肥猪、蛋鸡配合饲料价格从6月第3周连续5周保持平稳,肉禽配合饲料价格持续走
低,截至7月第4周,三种主要饲料产品价格分别为每公斤 3.36 元、3.49 元和3.23元,比1月第1周价格分别持平、跌 0.3%、涨0.3%。
(二)主要饲料原料价格小幅回落。大豆进口量明显增 加,油厂开机率提升,国内豆粕市场供给充裕,压榨企业库
存增至较高水平,豆粕价格低位回落。据农业农村部监测, 7 月份国内豆粕均价每公斤3.19元,环比跌0.7%,同比跌 3.3%;进口高粱和大麦饲用替代增加,玉米在饲料配方中占
比下降,需求减弱,价格稳中趋降。饲用玉米均价每公斤2.48 元,环比跌0.4%,同比跌0.5%。
(三)1—6月累计,能量原料和蛋白原料进口同比均大
幅增加。据海关统计,饲用谷物原料(玉米、大麦、高粱和 玉米酒糟)6月份进口280.59万吨,环比减6.8%,同比增 1.3%;1—6月累计进口1319.35万吨,同比增63.7%,主要 进口来源国为澳大利亚(占进口总量的54.2%)、美国(占 17.0%)、加拿大(占9.3%)、巴西(占6.3%)。其中,大麦 进口815.98 万吨,同比增58.4%;高粱进口376.27万吨,同 比增77.3%。饲用蛋白原料(豆粕、菜粕、葵花籽粕、豌豆
和鱼粉)6月份进口122.96万吨,环比增7.8%,同比增72.8%; 1—6月累计进口568.09万吨,同比增28.7%,主要进口来源 国为俄罗斯(占进口总量的29.0%)、乌克兰(占22.1%)、
加拿大(占13.9%)。其中,豌豆进口131.98万吨,同比增 61.4%;葵花籽粕进口198.74万吨,同比增81.5%;鱼粉进口77.48 万吨,同比减22.9%。
(四)预计近期饲料价格仍保持偏弱运行。从养殖需求 看,生猪产能调控效果显现,能繁母猪和育肥猪存栏量下降,
饲料需求将有所回落。从原料供应看,新季玉米上市,进口 高粱和大麦等原料持续到港,加之饲用稻谷定向拍卖和国内 小麦饲用替代,国内饲料原料供应宽松,价格将进一步下降。
大豆进口量仍保持较高水平,短期内国内豆粕供大于需,压 榨企业库存持续累积,豆粕价格稳中趋降。综合来看,主要 饲料产品价格将小幅回落。


