• 2024年中国移动式破碎站行业分析报告:移动式破碎站行业竞争格局分析
    2024-09-26 10:41:44
    一、移动式破碎站行业竞争现状分析2000年前后,不少国际企业先后进入国内市场。较早进入我国移动式破碎站市场的有诺德伯格集团公司(芬兰、法国和美国)、斯维达拉工业集团(瑞典)、神户制钢公司(日本)等,这些企业主要以产品进口方式抢占了我国移动式破碎站应用的高端领域。2010年后美卓矿机、山特维克、特雷克斯等国际知名企业陆续落户中国,在中国建厂、设立合资公司或控股公司,这些企业的进入对原有进口设备市场形成了极大的冲击,但同时也为我国的砂石、矿山、水泥、冶金等下游企业提供了高水平的移动式破碎站。在国际巨头大举进军国内市场的同时,本土移动式破碎站的民族品牌也得到了极大的发展。我国目前仅破碎筛分设备就涉及100多个系列数千个规格,并且还出现了专门的防尘防污染的配套设备和系统,以及可移动式或半移动式生产线等。二、移动式破碎站行业竞争特点分析总体来看,经过多年的快速发展和积累,中国移动式破碎站行业目前已经发展成为一个完全竞争的行业,具有企业数量多、集中度低、多层次竞争等鲜明特点。三、移动式破碎站行业竞争格局分析当前进入中国破碎行业市场的国外大型移动式破碎站生产厂家有英国英迈特、德国蒂森克虏伯、德国山特维克、芬兰美卓、瑞典阿特
  • 2025年中国衡器行业分析报告:衡器行业产业链分析
    2025-08-13 09:46:30
    一、衡器行业产业链结构钢材、塑料是衡器生产中重要的原材料,仪表则是衡器产品的重要零部件,钢材、塑料和仪表价格和产量的变化,都直接影响到衡器产品成本和质量。衡器产品广泛运用于食品零售行业、物流仓储行业、机械行业、化工行业等,应用领域不断拓宽。图表:衡器制造行业产业链示意图资料来源:中经百汇研究中心衡器行业的上游主要是钢铁行业、电子元器件以及传感器、工控机、打印机、高速栏杆机、车辆分离器、射频卡、IC卡等。近年来,钢材等主要原材料价格出现较大波动,特别是对使用温度、工况环境等工作条件有一定要求的专用钢板的价格变动在很大程度上影响了行业的整体生产成本。总体来说,各类专用钢板价格的变动趋势将影响衡器行业的平均利润率。二、衡器上游行业分析1、上游行业结构(1)原材料供应商:衡器的制造需要使用各种金属材料,如钢铁、铝合金等,以及电子元件、传感器等。因此,原材料供应商是衡器行业产业链的重要上游环节。(2)零部件供应商:衡器的制造还需要大量的零部件,如显示屏、电子线路、外壳等。因此,零部件供应商也是衡器行业产业链的重要上游环节。(3)技术研发机构:衡器行业需要不断进行技术创新和研发,以提高产品的精度、稳定性和功能性。因此,技
  • 2025年中国铜加工行业分析报告:铜材产量及表观消费量分析
    2025-08-21 09:57:00
    2024年,中国铜材产量2350.3万吨。一方面,新能源产业的蓬勃发展成为关键驱动力,新能源汽车、光伏储能等领域对高性能铜材的需求激增,例如新能源汽车的电线电缆、电池连接片等部件都需大量优质铜材;另一方面,头部企业产能的有效释放,其规模化生产与技术革新,进一步推动了产量提升。同时,电力电网、家电设备等传统行业对铜材需求依旧保持稳定,构成了产量增长的坚实基本盘。特高压、5G通信等基础设施建设的持续推进,也显著提升了对各类铜材产品的需求。图表:2020-2024年中国铜材产量情况数据来源:国家统计局、中经百汇研究中心2024年,中国铜材表观消费量2303.96万吨。从增长因素来看,传统领域中,电力行业因电网升级改造、特高压工程建设等,对铜材的需求持续稳定增长,作为电力传输的优良导体,铜材在电线电缆等方面的用量巨大;家电行业在消费市场的推动下,产品更新换代加快,对铜材的需求也保持稳定。新兴领域则成为拉动铜材消费增长的重要力量,新能源汽车产业的高速发展,从电池系统到电机绕组,再到整车电路系统,都大量使用铜材;光伏产业的扩张,使得光伏组件中的铜导线、接线盒等部件对铜材需求大增;此外,人工智能、机器人、低空经济、卫星互联
  • 2023年中国热泵行业产业链分析
    2023-10-18 09:41:59
    热泵(Heat Pump)是指以消耗一部分低品位能源(机械能、电能或高温热能)为补偿,使热能从低温热源向高温热源传递的装置。热泵可以将无法被直接使用的低端热源(如空气、土壤、水中的热量、太阳能、工业废水等)转化成可供使用的高位热能,因此可以节省大量的高位热能(例如煤、燃气、石油、电力等)。热泵系统运行虽然需要消耗一定的驱动能,但是它提供给使用者的能量是消耗的驱动能与吸收的低位热能之和。由热泵提供的热量永远大于热泵本身所消耗的驱动能,所以判定热泵是一种节能装置。一、热泵行业产业链分析目前,我国的热泵相关企业已经实现了全产业链覆盖,其核心部件全部可以从国内采购。国内热泵主要应用于热水供应、采暖需求以及烘干领域。与此同时,热泵压缩机、控制器、阀件等上游零部件供应商也呈现出向头部企业靠拢的趋势。在上游核心部件供应链中,屏蔽泵相关上市公司:大元泵业,热泵压缩机相关的上市公司:海立股份,热泵用阀件相关上市公司:三花智控、盾安环境。在热泵整机制造企业中,美的集团、格力电器、海尔、芬尼科技凭借其多年技术积累以及不断创新的产品成为中国热泵行业的龙头企业。根据《中国空气源热泵行业年度研究报告(2021年)》显示:2021年国内热
  • 阿胶行业产业链分析
    2023-04-09 20:24:34
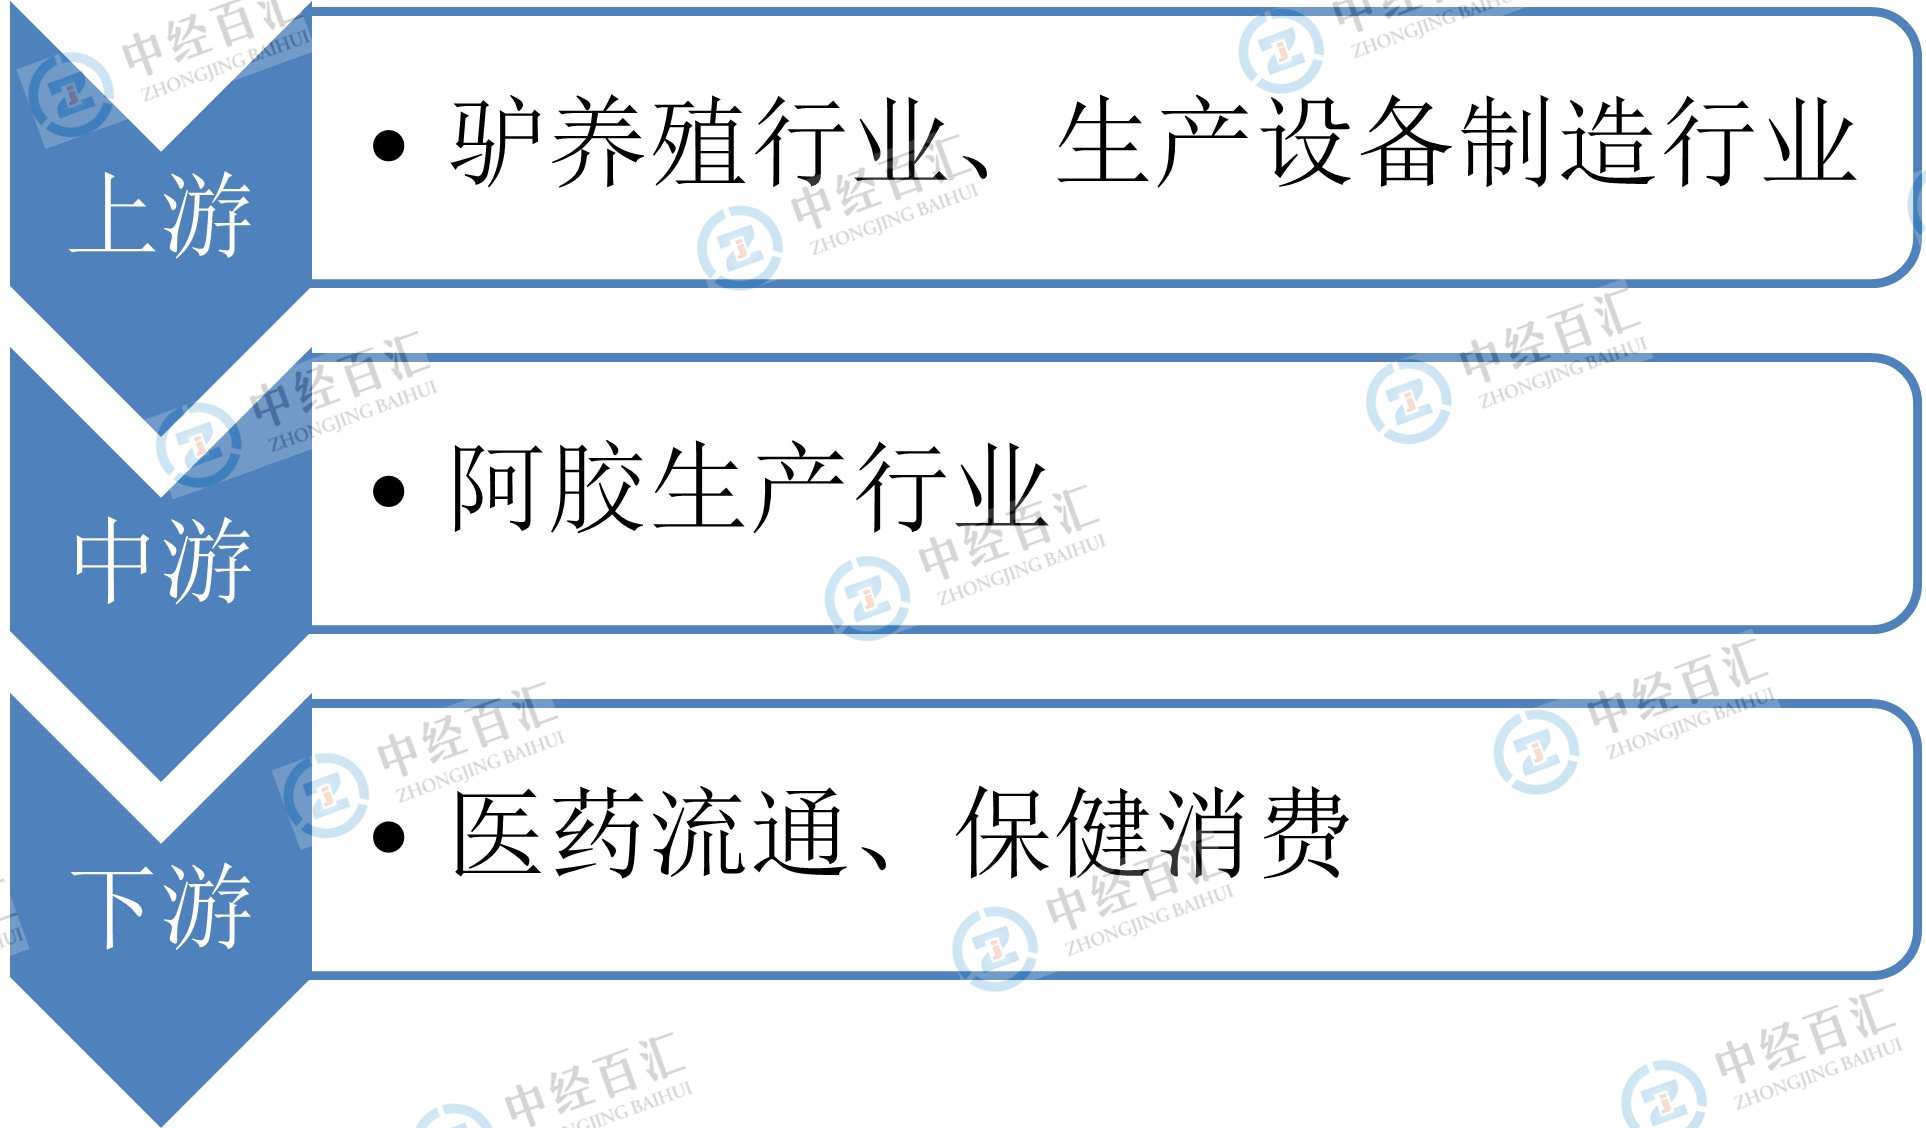
    现在的市场发展形势往往是一个产业遭难,其上下游产业都会受到影响和株连。这也在证明着产业间的关联度在日益密切,链条关系在日趋紧扣。上游各产业产品供应的稳定、及时,产品质量的稳定,合作关系的稳定及产品创新速度、生产成本高低等都会对阿胶行业的健康、可持续发展产生积极或消极的影响。既然是上下游的产业,势必会有唇齿相依的关联,就应该有一个密切的合作关系,以促进各自的共同发展。 阿胶产业链以驴养殖为核心,上游为养殖行业,下游为销售部门如药品的批发零售等。其中,一部分驴皮主要来源于国内相关养殖行业,而另一部分则源自进口。阿胶下游产业一部分为阿胶片剂、冲剂等偏向药物的产品,另一部分产品则以保健功能为主。 图表:阿胶行业产业链预览 资料来源:中经百汇研究中心 更多研究内容详见中经百汇编撰的《中国阿胶行业市场研究与发展战略规划分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。
  • 2026年中国六氟化钨行业分析报告:全球六氟化钨供给量及需求量分析
    2026-01-13 10:34:37
    2025年全球六氟化钨市场呈现供给略大于需求的格局,供需增长均与半导体产业发展深度绑定。供给端依托头部企业产能释放与技术成熟实现稳步增长,同时受资源管控与环保政策约束;需求端则由半导体先进制程升级及新兴领域芯片需求驱动,国产替代进程进一步放大需求增量。整体市场供需格局受产业链上下游协同、技术迭代及政策环境等多重因素影响,未来随着半导体产业发展节奏调整及供给端产能优化,供需平衡有望持续动态调整。一、全球六氟化钨供给量分析2025年,全球六氟化钨供给量约9205吨,供给增长主要得益于头部企业产能的持续释放,尤其是国内龙头企业通过新建或扩建生产基地扩大了产出规模,同时部分海外厂商也完成了产能升级与爬坡,进一步补充了市场供给。此外,上游钨资源开采与加工环节的产能调配优化,以及相关生产技术的成熟应用,提升了六氟化钨的生产效率与产品稳定性,为供给增长提供了有力支撑,不过全球钨矿资源管控政策及环保监管要求的强化,也在一定程度上影响了供给增长的节奏。图表:2021-2025年全球六氟化钨供给量情况数据来源:中经百汇研究中心二、全球六氟化钨需求量分析2025年,全球六氟化钨需求量约8499吨,需求增长核心驱动力来自半导体产业的
  • 2025年中国硅烷行业分析报告:硅烷行业产业链分析
    2025-12-11 12:05:26
    一、产业链全景图谱硅烷行业产业链呈现“上游基础化工原料供应—中游硅烷合成与提纯—下游多领域应用”的清晰结构,各环节关联紧密且价值梯度显著。上游环节以硅粉、氢气等基础化工原料生产为主,是产业链成本控制的关键;中游为硅烷核心生产环节,通过不同工艺将原材料转化为电子级、光伏级、工业级及功能性硅烷产品,技术水平决定产品附加值;下游环节覆盖半导体、光伏、新能源汽车、建筑、橡胶等众多领域,其中高端制造领域(半导体、光伏)是行业增长的核心驱动力。从价值分配来看,中游高端硅烷生产环节附加值最高,毛利率可达30%-50%;上游原材料环节因竞争充分,毛利率维持在10%-15%;下游应用环节中,半导体、光伏等高端领域凭借技术壁垒,价值占比也相对较高,而传统建筑、橡胶领域附加值较低。此外,产业链还涉及设备制造(如精馏塔、反应釜)、检测认证(纯度检测、安全评估)等配套环节,共同支撑行业高效运转。二、上游环节分析1、核心原材料:硅粉、氢气、氯甲烷、三氯氢硅等硅粉是硅烷生产的核心原料,占原材料成本的30%-40%,其纯度直接影响硅烷产品质量。工业级硅烷生产主要采用98%-99%纯度的金属硅粉,而电子级、光伏级硅烷需使用99.5%以上的高纯
  • 2026年中国户外广告行业分析报告:户外广告行业市场规模分析
    2026-02-06 10:09:17
    户外广告是指在开放的户外空间中设置载体、发布商业或公益信息的广告形式,其载体涵盖传统的广告牌、灯箱、霓虹灯、墙体广告,以及现代化的公交地铁车身及车内广告、楼宇电梯广告、商圈LED互动大屏、道旗广告、无人机编队广告等多种类型。2025年中国户外广告市场规模约918.4亿元,核心得益于数字化技术的深度赋能、线下消费场景的复苏与拓展、广告主投放策略的优化调整以及政策与城市建设的协同推动,数字化转型让户外广告载体从传统静态牌向LED大屏、智能灯杆、电梯数字屏等动态交互形式升级,AI算法、程序化投放与实时数据监测技术提升了广告投放的精准度与效果可量化性,吸引品牌加大预算倾斜,而商圈、交通枢纽、社区梯媒等场景的流量价值持续释放,叠加消费升级下品牌对线下高频触达与场景化营销的需求增强,促使更多广告主将户外广告纳入整合营销体系,同时智慧城市建设与新基建推进为户外媒体数字化改造提供了政策与资源支持,合规化管理与行业整合进一步提升了市场效率,传统户外广告的数字化改造与新兴载体的快速布局共同拉动市场规模稳步增长,使户外广告在与线上广告的互补中持续巩固其在品牌推广与市场渗透中的重要地位。 户外广告行业未来将以数字化、智能化
  • 2025年中国燃料油行业分析报告:燃料油行业企业格局及市场格局分析
    2025-12-09 10:17:25
    一、燃料油行业企业格局分析国有企业无疑是行业的中流砥柱,牢牢占据着主导地位。中石油、中石化、中海油等大型国企,凭借其深厚的资源底蕴、先进的技术力量、完备的物流配送网络以及强大的品牌号召力,成为推动行业前行的核心动力。从市场份额来看,它们占据了国内燃料油生产的大半江山。在产业链上游,国企依托丰富的原油资源和先进炼油工艺,确保燃料油生产的稳定供应,通过国内外广泛的原油采购渠道,有效应对国际油价波动。在中游,其完善的仓储与调和能力进一步巩固市场地位,在沿海地区布局多个大型仓储基地,不仅满足国内需求,还参与国际贸易,提升行业国际竞争力,通过保税油加注业务,为国际航行船舶提供便捷服务。在下游,强大的品牌影响力和市场网络,使其主导燃料油应用市场,与航运、电力、冶金/化工等关键领域的大型企业建立长期稳定合作关系,积极响应环保政策,推动低硫燃料油应用和船舶脱硫设备改装。以中石化为例,其布局的舟山保税油加注中心,2024年加注量突破1000万吨,配套低硫油产能800万吨/年,还积极探索区块链技术在保税油跨境贸易结算中的应用,提高贸易效率和降低成本。外资企业在中国燃料油行业的参与也愈发深入。壳牌、埃克森美孚、BP等国际石油化工巨
  • 2023年中国汽车物流行业竞争格局分析
    2023-07-26 09:33:00
     2023-2028年中国汽车物流行业市场研究与发展战略规划分析报告 2023-2028年中国物流行业市场研究与发展战略规划分析报告 2023-2028年中国第三方物流行业市场研究与发展战略规划分析报告一、汽车物流企业主要类型分析目前中国汽车物流企业主要有两大类型,一类是为所属汽车集团公司服务,如国内销量居前的几家汽车集团下属的汽车物流企业,其主要特征为承接汽车集团内绝大份额的物流业务,物流资源相对集中,控制力较强;而另一类则是一些3PL公司,逐渐从前一类汽车物流企业获取分包业务,过渡到开始直接承接主机公司业务。图表:汽车物流企业主要类型资料来源:中经百汇研究中心二、汽车物流市场主要参与者分析目前,我国汽车物流行业市场化程度较高,不存在准入制度,进入和退出没有行政性障碍。按目前我国汽车物流行业的竞争特点,目前行业中主要有三种类型的参与竞争者:第一类是由国内大型汽车制造企业控股或参股的企业;第二类是独立于汽车制造商并具备相当规模的第三方汽车物流企业;第三类是其他众多中小型运输企业。下表简单概括了这三类企业中的代表以及各自经营特点。图表:汽车物流市场主要参与者资料来源:中经百汇研究中
  • 2023年中国再生资源行业产业链分析
    2023-09-27 17:24:32
    再生资源是指在人类的生产、生活、科教、交通、国防等各项活动中被开发利用一次并报废后,还可反复回收加工再利用的物质资源,它包括以矿物为原料生产并报废的钢铁、有色金属、稀有金属、合金、无机非金属、以及塑料、橡胶、纤维、纸张等。1、再生资源产业链概述再生资源产业链主要包括废旧资源回收、资源化加工处理和资源再利用三个环节。再生资源通常由各类回收网点、第三方回收机构或其制造商进行回收,而后收集到的再生资源运送中游企业进行处理加工,最后再生资源终端产品出售至相关制造业或材料企业。根据中国循环经济协会,从再生资源品类角度,可将再生资源行业拆分成12个细分行业,包括汽车拆解、废电拆解、电池回收、废危资源化等。图表:再生资源产业链分析 资料来源:中经百汇研究中心2、资源回收环节再生资源的回收是再生资源产业链的第一个环节。居民、生产企业、商业企业和行政事业单位等是废弃物的产生源。由回收者从废弃物产生源回收,再转卖给专业回收者或直接出售给集散交易市场中的商户,从中赚取购销差价。整个过程以市场交易的方式实现。通过此环节使废弃物从社会生产、消费的各个领域的分散状态变得相对集中。目前,回收环节存在的主要问题是回收行为不规范,在
  • 2024年中国智慧环卫行业分析报告:智慧环卫行业市场规模及发展特点分析
    2024-09-20 09:17:30
    一、智慧环卫行业市场规模分析智慧环卫是当前社会发展的必要性,同时也是环卫工作管理的必要性。当前城市的进一步拓展,使得城市的面积越来越大,加上涌入城市的人口数量的剧增,对给周边的县镇以及乡镇的环卫工作带来了非常大的压力,也会给环境和人们的生活带来非常大的负担。智慧环卫在构建过程中城乡环卫一体化,这就能够降低城市周边的垃圾压力;促使人们将生活垃圾进行分类处理,最大化的降低城市人口的生活垃圾源头总量。2023年,智慧环卫市场规模达到743.85亿元。图表:2019-2023年中国智慧环卫市场规模情况数据来源:中经百汇研究中心二、智慧环卫行业市场发展特点1、智慧环卫普及加速,环卫一体化趋势明显国内的智慧环卫项目数量和规模都得到大幅增长大额订单数量也明显增多。从整体情况来看智慧环卫在人口大省和经济大省的推广速度更快所取得的成效也更明显。在智慧环卫的快速普及和标杆案例的激励下下国内也涌现了诸多优秀的智慧环卫平台。除开部分发达省、市、地区外还有很多非一线城市也接入了智慧环卫相关技术且在覆盖面积和业务范围方面规模持续扩大大有一体化的趋势。由此可见智慧环卫给城镇环卫工作提供的不仅仅是一个工具也是一种全新的理念更是卓有成效的信息