• 2024年中国新型智慧城市行业分析报告:新型智慧城市发展前景及趋势分析
    2024-10-08 09:32:43
    一、新型智慧城市建设发展前景分析智慧城市无疑是未来城市发展的必然选择,蕴藏着巨大的市场前景和产业规模。智慧化是未来城市发展的必然趋势,未来智慧城市的市场规模也将日益巨大。与此同时,随着各类新兴ICT技术不断发展,越来越多的ICT企业、智慧城市领域的厂商将会加入到新型智慧城市建设的大军。然而,新型智慧城市建设是一个涉及多环节、多领域、跨部门的复杂系统工程,这也决定了新型智慧城市建设不可能由单一的政府或企业来完成,只有在政府、智慧城市厂商等主体的共同参与和努力下,构建新型智慧城市产业链和生态圈,通过强强联合、携手合作,才能共同推进新型智慧城市建设和发展,最终让城市变得更智慧,并且让智慧惠及每个人。二、新型智慧城市建设发展趋势分析1、新型智慧城市建设更加注重城市的内生发展城市本身需要具有持续创新发展的内生驱动力量,围绕这种内生发展动力,城市各构成要素之间实现自我适应调节、自我优化和完善。在“新常态”大环境下,新型智慧城市也更加注重城市的内生发展,其建设和管理更需科学性、有效性、开放性及服务性,对于提升城市管理与运行效率、改善资源环境、完善城市基础设施、提高公共服务水平、优化产业结构等方面提出了更高的需求。2、新兴技
  • 2026年中国低压电缆行业分析报告:低压电缆行业发展现状分析(市场规模、产品结构、竞争格局、技术现状)
    2026-02-10 10:22:20
    低压电缆是指额定电压等级在1kV及以下的电力传输与分配用电缆,作为电力系统中不可或缺的“毛细血管”,广泛应用于建筑、工业制造、基础设施、新能源、轨道交通等多个领域,核心用于实现电能从配电终端到各类用电设备的精准输送,是保障电力系统稳定运行、推动终端用能电气化的基础性装备。当前,在国家新型城镇化推进、智能电网建设提速、“双碳”战略纵深发展及新能源产业爆发式增长的多重驱动下,我国低压电缆行业保持稳健发展态势,产品结构持续优化、技术水平不断提升,但同时也面临同质化竞争、原材料价格波动等挑战。 一、市场规模:稳健增长,区域分布呈现集聚特征 近年来,我国低压电缆行业市场规模保持稳步增长态势,受益于配电网改造、建筑电气化率提升、新能源配套需求爆发及“新基建”项目推进等多重利好因素,行业需求持续释放,市场总量稳步扩容。2021-2025年间,行业年均复合增长率维持在6.5%以上,2025年市场规模已达到约1850亿元,同比增长约6.8%,呈现出需求稳步释放、结构持续优化的发展特征。结合行业发展态势测算,2026年市场规模将进一步攀升至1980亿元左右,同比增长约6.9%,延续稳健增长势头。 从区域分布来看
  • 2024年中国非油品行业产业链分析
    2024-03-29 10:04:35
    一、产业链结构分析加油站的非油品行业产业链涉及多个环节和多个行业,包括设备供应商、餐饮和便利店、洗车服务、维修和保养服务、支付服务、金融服务、广告和促销服务,以及物流和供应链管理等。这些环节和行业共同构成了加油站的非油品服务体系。图表:非油品行业产业链分析资料来源:中经百汇研究中心二、产业链上游分析加油站设备供应商:加油站设备供应商是加油站非油品行业产业链的重要上游环节。他们负责生产和供应加油站所需的设备,如油泵、储油罐、计量系统等。供应商通常会提供设备的安装和维修服务。餐饮和便利店供应商:加油站的餐饮和便利店通常需要从供应商处采购食品、饮料、零食和其他生活用品。供应商可能是食品和饮料制造商、零食公司等。他们负责生产和供应这些产品,并提供相应的配送服务。洗车设备和清洗用品供应商:加油站提供洗车服务时,需要从供应商处采购洗车设备和清洗用品。供应商负责生产和供应这些设备和用品,并提供相应的配送服务。维修和保养服务供应商:加油站通常会提供汽车维修和保养服务,如更换机油、更换雨刷、轮胎维修等。这些服务通常由汽车维修店或维修服务供应商提供。供应商负责提供相关的维修和保养服务,并提供所需的零部件和配件。加油卡和支付服务供
  • 2023年中国光伏颗粒硅行业产业链分析
    2023-05-12 14:53:04
     2023-2028年中国单晶硅行业市场研究与发展战略规划分析报告  2023-2028年中国多晶硅行业市场研究与发展战略规划分析报告  2023-2028年中国光伏组件行业发展前景预测与投资战略规划分析报告 一、光伏颗粒硅行业产业链分析 光伏颗粒硅产业链是由上游原材料及硅料设备、中游颗粒硅生产厂商以及下游光伏硅片厂商构成;中游颗粒硅工艺渗透率较低,仅有少数多晶硅企业有所布局,未来还有很大的增长空间。 图表:光伏颗粒硅行业产业链分析 资料来源:中经百汇研究中心 二、光伏颗粒硅行业产业链上游分析 原材料方面,中国在工业硅领域的主导地位可以极大地保障下游供应链的安全稳定;硅料设备方面,由于核心设备的不同,随着颗粒硅渗透率的提升,将为硅料设备行业带来新的增长点。 图表:中国工业硅消费占比 数据来源:中经百汇研究中心 ◇工业硅原料供给相对稳定,利于下游多品硅环节快速扩产 从需求端来看,2021年多品硅是工业硅下游第三大应用领域,2010-2021年消费需求复合增长率约为18%,增速超过了同期有机硅对工
  • 2025年中国瓦楞包装行业分析报告:瓦楞包装行业营业收入及净利润分析
    2025-07-30 09:12:20
    瓦楞纸板由瓦楞芯纸及挂面纸制成,是瓦楞纸板箱的主要组件,广泛应用于包装以保护及运输物品,具有一定程度的缓冲保护功能。目前,瓦楞纸箱主要面向的食品饮料、家电、电子等行业,随着网购的持续发展,电商、物流行业对纸箱需求日益提升,瓦楞纸箱市场需求快速增长。在过去20年,中国瓦楞纸板制造的自动化水平快速提高。技术进步及对规模化制造的市场需求增加导致瓦楞纸板机器被自动化瓦楞纸板生产线替代及生产过程中各种活动的劳动力不断减少,包括:第一,生产工厂内原纸及制成品的运输;第二,第二,生产线的校验、控制及监控;第三,制成品的储存、收集及包装由安装自动化系统完成,自动化系统一般由传送带、条形码传感器及综合控制系统组成。目前,在中国广东、浙江、江苏等发达地区瓦楞纸板制造的自动化水平较高。2024年,瓦楞包装行业营业收入约1335.43亿元。图表:2020-2024年中国瓦楞包装行业营业收入情况数据来源:国家统计局、中经百汇研究中心2019-2024年期间,中国瓦楞行业的行业利润总额呈现出一定的波动态势。2023年利润总额为44.91亿元,2024年稍有回升至47.65亿元。从市场需求角度来看,或许随着宏观经济环境的改善,消费市场逐步
  • 2018-2022年中国城市规划行业市场规模分析
    2023-12-01 17:55:07
    1、城镇化进程持续快速推进,市场容量稳步提升城市规划业务发展与城镇化进程有着直接的联系,城镇化率的不断提升和城乡高质量的可持续发展导致相应的主体存在规划编制的需求。改革开放以来,我国城镇化进程逐步加快,截至2022年末我国城镇常住人口9.21亿人,城镇化率达到65.22%,保持不断增长趋势。我国城乡之间的基础设施和公共服务仍有明显差距,这些客观现实持续吸引着农业转移人口进城,农民进城仍是大趋势。从国外情况来看,法国、日本、韩国等已经完成城镇化的发达国家,在城镇化率达到60%以后的十多年仍保持了较快发展。根据国家发改委2022年7月发布的《“十四五”新型城镇化实施方案》,“十四五”时期新型城镇化战略的目标为到2025年,全国常住人口城镇化率稳步提高,户籍人口城镇化率明显提高。根据联合国可持续发展解决方案联盟与德国贝塔斯曼基金会等联合发布的《2022年可持续发展报告》,2022年我国可持续发展水平在全球排名第56位,其中我国在可持续城市与社区领域依然面临需要持续提升的压力。城乡可持续发展仍然面临持续提升需求,高质量的城市规划业务仍具有广阔的发展空间。2、城市建成区面积持续增长,基础设施固定资产投资额保持高位,市场
  • 2023年中国传感器行业产业链分析
    2023-06-09 09:29:41
     2023-2028年中国传感器制造行业市场研究与发展战略规划分析报告  2023-2028年中国MEMS传感器行业市场需求与投资战略规划分析报告  2023-2028年中国湿度传感器行业市场研究与发展战略规划分析报告 1、传感器简介 传感器是一种检测装置,指能感受规定的被测量并按照一定规律转换成可用输出信号的器件或装置,是连接物理世界和数字世界的桥梁。传感器一般包含敏感元件和转换元件。敏感元件是指能敏锐地感受某种物理、化学、生物的信息并将其转变为电信息的电子元件,转换元件是能将敏感元件输出转换为适于传输和测量的电信号部分的电子元件。此外,根据具体应用场景的不同需要,传感器还可集成其他零部件,不断延伸传统传感器的功能。 2、传感器行业产业链分析 传感器的上游为各种原材料,包括半导体材料、陶瓷材料、金属材料以及有机材料等;中游为各种类型的传感器,包括压力传感器、加速度传感器、温湿度传感器、图像传感器、光电传感器等;下游应用于消费电子、汽车电子、工业电子、通信电子等。 图表:传感器行业产业链分析 资料来源:中经百汇研究中心
  • 2023年中国复合材料行业竞争格局分析
    2023-04-09 19:04:19
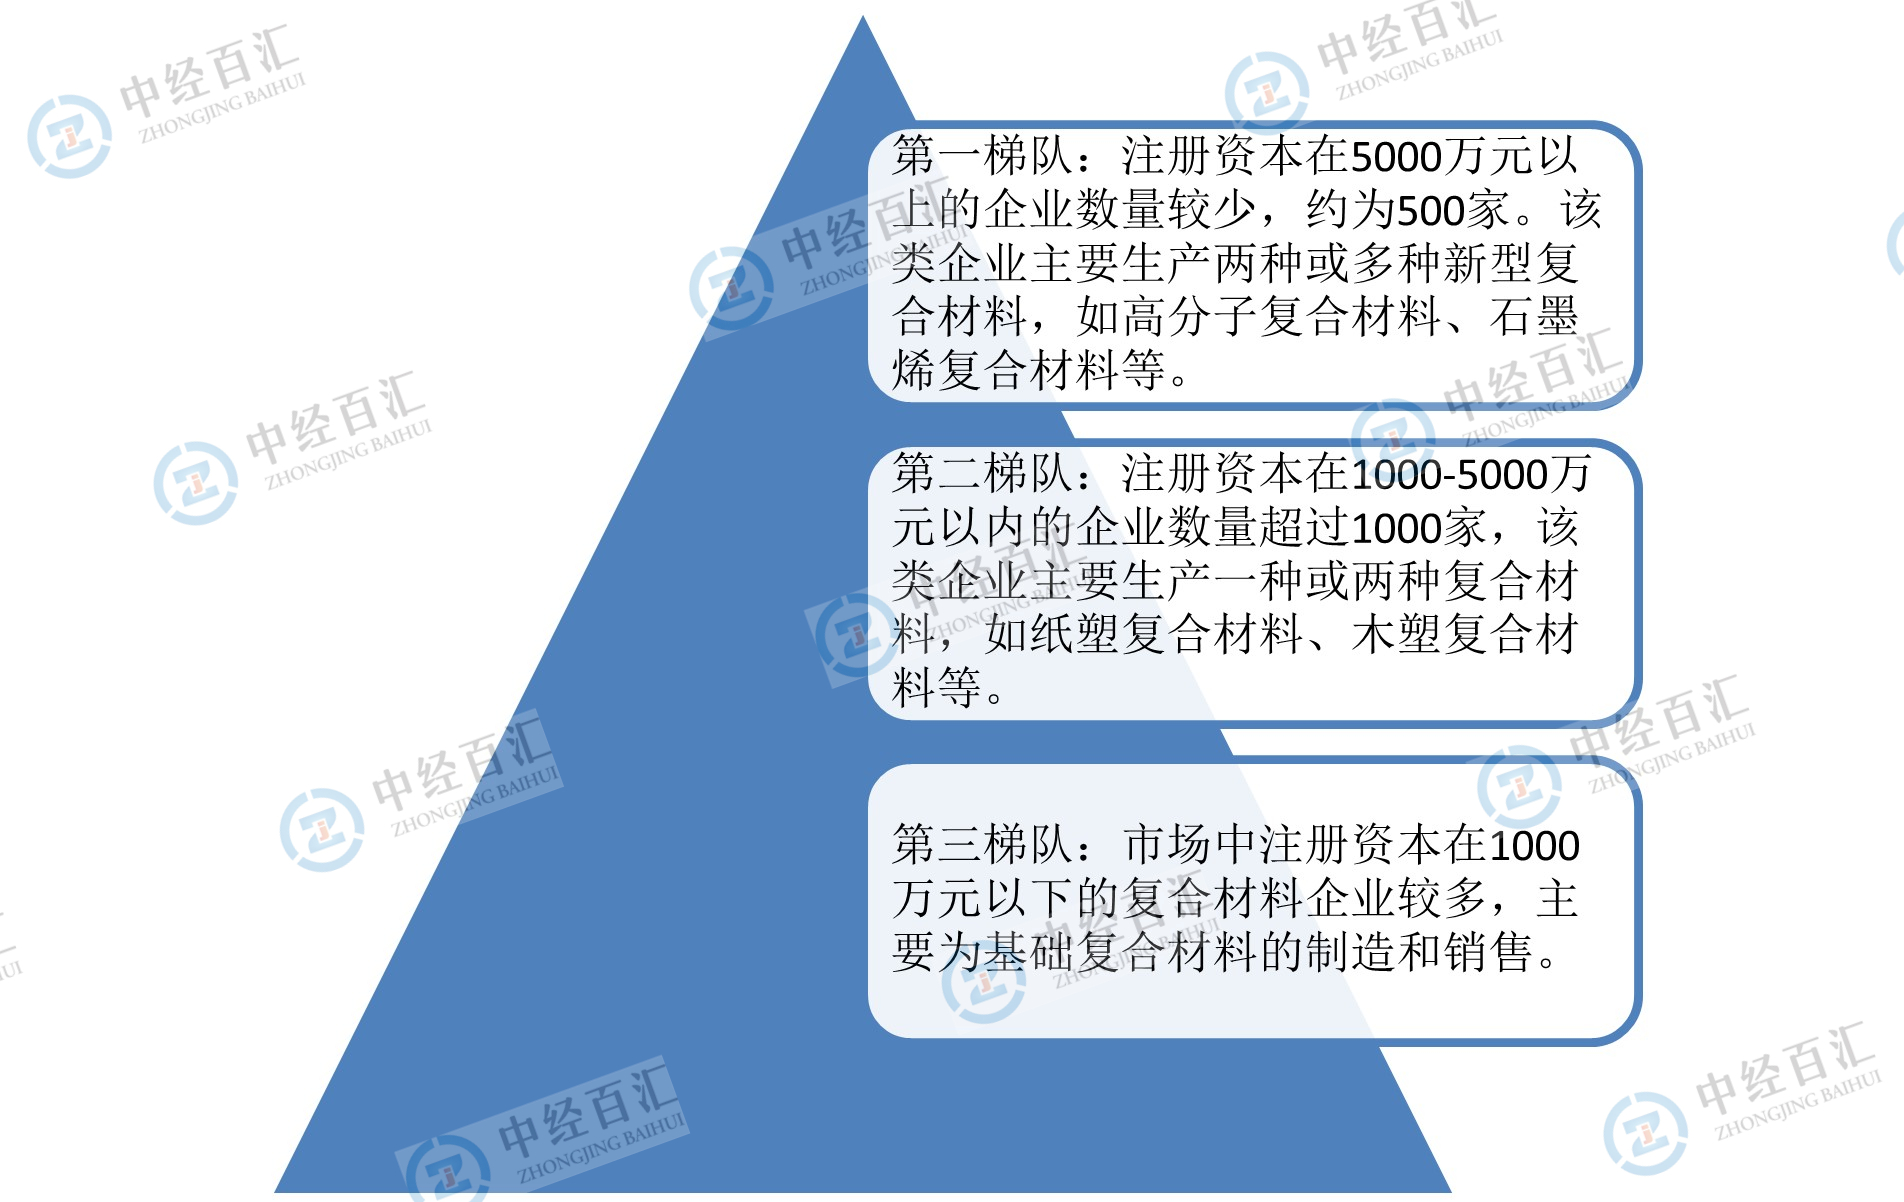
      一、复合材料行业竞争梯队分析  目前我国复合材料行业企业在注册资本5000万元以上的企业数量较少,约为500家,该类企业主要生产两种或多种新型复合材料,如高分子复合材料、石墨烯复合材料等;注册资本在1000-5000万元的企业数量超过1000家,该类企业主要生产一种或两种复合材料,如纸塑复合材料、木塑复合材料等。注册资本1000万元以下的企业数量较多,多为基础复合材料的生产。图表:中国复合材料行业竞争梯队(按注册资本) 资料来源:中经百汇研究中心  二、复合材料行业竞争格局分析  1、区域竞争:复合材料企业多集中在江苏地区    受原材料及政策影响,江苏地区的复合材料上市企业数量最多,产能也最丰富,其次为山东、浙江和广东地区。复合材料企业多聚集于东部沿海地区,除了原材料丰富以外,还因为有较多港口,我国对上游原材料的储藏并不十分丰富,港口资源有利于从国外进口,同时,东南沿海也是我国制造业最发达的地区,有助于复合材料的销售。  2、企业竞争:下游众多,无明显龙头效应  我国复合材料下游需求众多,目前复合材料技术
  • 2025年中国换热器行业分析报告:换热器行业市场规模分析
    2025-07-30 09:23:38
    1、市场规模分析我国换热器行业主要集中于石油、化工、冶金、电力、船舶、集中供暖、制冷空调、机械、食品、制药等领域,应用范围广泛,并且当前国家倡导工业生产节能、减排、降耗,因此换热器市场需求较大,市场规模不断增长。2024我国换热器行业市场规模约为1789亿元。图表:2020-2024年中国换热器行业市场规模情况资料来源:中经百汇研究中心2、部分需求市场分析(1)北方供热采暖市场:长期以来,冬季采暖是我国季节性能源需求波动的重要因素,对能源供给和冬季大气质量与环境保护构成了较大的压力。“既要温暖过冬,又要蓝天白云”是北方地区存在的突出矛盾。北方采暖季,部分城市建成区和农村广大地区大量使用散烧煤及热效率低下的小型燃煤锅炉是冬季雾霾的重要成因之一。我国北方地区采暖使用能源依然以燃煤为主,燃煤取暖面积约占总取暖面积的83%,天然气、电、地热能、生物质能、太阳能、工业余热等合计约占17%。取暖用煤年消耗约4亿吨标煤,其中散烧煤(含低效小锅炉用煤)约2亿吨标煤,主要分布在农村地区。推进北方地区冬季清洁取采暖,关系到北方地区广大群众温暖过冬,雾霾天能不能减少等问题,是能源生产和消费革命、农村生活方式革命的重要内容。在此背景
  • 2018-2022年中国智慧能源行业市场规模分析
    2023-11-02 23:45:27
    在“新基建”等利好政策加持、居民人均可支配收入提升等带动能源消费需求增长的背景下,中国智慧能源行业市场规模持续增加,2022年,智慧能源行业市场规模达到10791.5亿元。图表:2018-2022年中国智慧能源行业市场规模分析数据来源:中经百汇研究中心智慧能源是物联网、云计算技术等新兴互联网技术与能源行业高度融合的产物。工业企业通过运用高新互联网技术优化能源行业的生产、传输、消费等环节,实现能源行业清洁化、信息化、数字化、智能化发展。未来5年,受益于“新基建”等利好政策加持、居民人均可支配收入提升与中国城镇化率提高等带动能源消费需求增长等,中国智慧能源行业将继续稳步增长,市场规模将持续增加。更多研究内容详见中经百汇编撰的《中国智慧能源行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。
  • 2023年中国环卫服务行业竞争格局分析
    2023-08-31 09:42:46
     2023-2028年中国环卫服务行业市场研究与发展战略规划分析报告 2023-2028年中国智慧环保行业市场研究与发展战略规划分析报告 2023-2028年中国城市环保行业市场研究与发展战略规划分析报告一、环卫服务行业竞争格局分析环卫行业正处于高速成长期,高达千亿级的市场容量已经越来越被环保企业所重视。环卫领域目前处于跑马圈地阶段,从事环卫一体化的主体企业主要由以下4个种类转型而来:类型一:从保洁、绿化等市政服务业务逐步发展起来的专业环卫公司。诸如新安洁、玉禾田、广州侨银等。这类公司拥有丰富的项目经验和较强的管理运营能力,对于作业模式更加熟悉,并且扎根行业多年,从门槛低、竞争激烈的保洁服务中脱颖而出,获得客户的认可,具有一定的品牌效应。类型二:向产业链上游延伸的固废垃圾处理、水处理领域龙头公司。诸如启迪桑德、北控水务等,属于终端处理企业,在各自领域做大做强,资本规模、品牌效应较强,稳定的客户资源也助于其迅速扩张,可以通过打包处理环卫项目迅速提升市场份额。类型三:向产业链下游延伸的环卫装备生产龙头企业。目前环卫设备龙头企业中联重科、龙马环卫均切入本行业,他们在环卫设备领域的市占率
  • 2023年中国冷链物流行业产业链分析
    2023-05-29 10:17:43
     2023-2028年中国冷链物流行业市场研究与发展战略规划分析报告  2023-2028年中国农产品冷链物流行业发展前景与投资战略规划分析报告  2023-2028年中国物流行业市场研究与发展战略规划分析报告 一、冷链物流行业产业链总览 我国冷链物流行业产业链上游为冷链基础设施提供方,中游为各类型冷链物流服务企业,下游包括以超市、医院、工厂为主的冷链物流终端收货单位。 图表:冷链物流产业链总览 资料来源:中经百汇研究中心 二、冷链物流行业产业链上游分析 我国冷链物流行业产业链上游是冷链仓储运输设备供应商,由于我国冷链运输发展较晚,基础设施较为薄弱,冷库和冷藏车作为冷链运输中的重要设备,在总量和区域平衡方面仍有待提高。 2022年,我国公共型冷库总容量将达2.1亿立方米,同比增长7.7%。从我国区域性冷库求租情况来看,上海、四川、北京冷库求租面积较大,同时,华东、华中为我国冷库容量占比最多地域,而西部冷库容量占比仅为15%,冷库设施建存在地域分布不均、区域不平衡问题,易出现冷链物流断链现象,导致巨大损失与资源浪费。